close

機械人科技

機械人科技

中國人形機械人的高速發展 AI 創新與政策扶持雙引擎驅動,搶佔全球市場主導權


鄧淑明博士
香港大學計算與數據科學學院及社會科學學院地理系客席教授


近年來,人形機械人的發展突飛猛進,已迅速滲透至物流、製造業、醫療護理等多種商用領域。投資銀行高盛於 2024 年預測,全球人形機械人市場到2035年規模將達 380 億美元(約港幤2,980億元)。


有指人形機械人市場之所以能夠在短期內獲得高度成長,主要有兩大推動力:

(一) 勞動力減少—在工廠、物流、醫療照護等領域,機器人能填補人力資源不足問題,並可大幅提高效率,特別對人力密集型產業起著重大作用;

(二) AI 的持續創新—隨著人工智能技術日趨成熟,機械人的動作平衡與自主學習能力也不斷提升。再加上,電池、晶片和感測器等關鍵零組件成本的下降,有助機械人應用的普及化,大大提升市場的需求。


世界各地都爭相投入人形機械人的研發,中國雖然在關鍵技術上仍有待改善,但其供應鏈早佔據主導地位,有不少工廠已進入量產階段。與此同時,在中央政府大力推動下,越來越多資本湧入人工智能相關的企業,加劇了國內競爭。目前,開發和銷售人工智能產品的國內公司已超過4500家。摩根士丹利近期發佈的全球人形機械人領域上市公司的百強名單,有37家中國企業上榜。中國電子學會預測,到 2030 年,中國人形機械人市場規模有望達至8700億元人民幣(約港幣 9,530 億元)。


隨著中國步入重度老齡化階段,預料人形機械人的需求將大幅提升。不過,有中國專家指出,要機械人在家單獨完成各項家務,比上太空的難度更高。要人形機械人量產、普及化,須克服的挑戰仍然相當多,有待進一步解決。


閱讀文章
企業趨勢機械人科技

人機分工成營運管理新考驗 Amazon 機械人逼近 150 萬台與員工相若

亞馬遜公司標誌建築外觀,藍天背景.

Amazon 全球履約體系部署的機械人數量估計接近 150 萬台,與約 150 萬名全球營運員工相若,人機比例約 1:1。Amazon 全球營運員工體驗與科技副總裁 Ofori Agboka 在一次訪問中表示,公司已部署超過 100 萬台機械人,其中負責搬運推車的 Proteus 移動機械人已在美國 25 座履約中心運作,並計劃於明年上半年擴展至歐洲設施。他認為,人力管理的重點將不再局限於招聘和培訓,而是人與機械人如何在同一工作環境中安全協作及分工。

Amazon Proteus 可搬運 400 公斤推車

Amazon Proteus 移動機械人可搬運重達 400 公斤的推車,Amazon 稱這可免除員工徒手搬運。Proteus 配備安全感應功能,有人經過時會自動停下;機械人亦支援多種語言,員工可用自然語言語音指令操作。

這位副總裁亦指出,Amazon 早期的機械人多數只在隔離區域內運作,現時機械人已可在開放空間與人一起工作。

Amazon 稱自動化承擔高風險及重複工作

Amazon 表示,自動化的定位是讓機械人承擔高風險、高重複性或不適合人長時間處理的工作,員工則集中處理需要判斷和解決問題的任務,而非單純以機械取代人手。

Agboka 認為,配送模式和營運規模改變時,人機分工仍會繼續演變;他亦提醒不能忽略教育、技能培訓和以人為本的面向。

Amazon 人機約 1:1,營運主管需規劃人機分工

Amazon 機械人與全球營運員工的兩個估計數字相若,約為 1:1,惟這只是兩個約數的對比,不代表每個崗位都配有一部機械人。按上述人機分工的說法,營運主管可能需要同時考慮哪些工序交給機械人、哪些工作留待員工判斷,以及人機共用空間時的安全流程。

對引入倉儲自動化的企業而言,崗位設計和員工培訓可納入人機分工及協作安全,讓員工清楚自己與機械人各自負責甚麼。

來源:Forbes

閱讀文章
人工智能企業趨勢機械人科技

Web Summit 創辦人稱科技未來越見中國色彩 西方創新被指較慢而昂貴

頁面中段巨大舞台與演講者,觀眾席滿座,舞台上顯示 web summit 標誌與色彩鮮豔的燈光效果.

Web Summit 行政總裁兼創辦人 Paddy Cosgrave 在今屆大會開幕前表示,科技的未來似乎正變得越來越具有中國色彩,並認為西方創新與中國相比速度較慢、成本較高。今屆 Web Summit 將於 11 月 9 日至 12 日在里斯本舉行,宇樹(Unitree)、小米(Xiaomi)及智元機械人(Agibot)等企業將組成西方科技大會歷來規模最大的中國科技代表團之一,當中不少中國科技領軍人物將首次登上西方科技舞台。

Web Summit 創辦人:西方創新較慢而昂貴

Web Summit 創辦人認為,西方創新仍在繼續,但與中國大規模進行的創新相比,速度明顯較慢、成本亦高得多,惟他未有提出具體的速度或成本數據。他表示中國 AI 及機械人技術的普及勢頭沒有放緩跡象,對於科技的未來越來越具有中國色彩,他既感到興奮,也感到沮喪。

他點名小米的 MiMo、AI 代理 Manus、智元機械人及銀河通用機械人(Galbot)等,指這些中國科技領軍人物過去很少有機會在西方科技舞台演講,今次將首次登台。

Web Summit 中國代表團規模歷來最大之一

Web Summit 今屆迎來西方科技大會歷來規模最大的中國科技代表團之一,參與企業及機構包括宇樹、小鵬匯天、智元機械人、小米、小馬智行(Pony.ai)、面壁智能、月之暗面(Moonshot AI)及 Manus AI 等,涵蓋機械人、自動駕駛、大模型及 AI 代理等領域。

峰會將於 11 月 9 日至 12 日在里斯本舉行,預計有來自 100 多個國家和地區的 7 萬多名參會者,包括約 1 萬家初創企業。

Web Summit 創辦人批評西方科技重敘事

Web Summit 創辦人 Paddy Cosgrave 批評太多西方初創企業及投資者退回安全舒適的 podcast 圈子,每當記者問及中國 AI 模型、機械人等令他們不快的問題,便抱怨記者根本不懂。他認為西方科技業過去講究技術本身,關注如何真正把東西造出來,如今卻變成如何講好一個故事,並希望歐洲再次展現硬核工程精神。

主辦方另就 AI 對工作的影響,調查其社群內 1,455 名創辦人、投資者、工程師及創意工作者。多數受訪者認為 AI 提升了批判性思維,但多數人亦表示工作量增加;不少人預計較小的團隊將承擔更多工作,初級人才的就業機會可能減少。

來源:Sina

閱讀文章
人工智能業界消息機械人科技

菜鳥開放全球物流網絡作 AI 訓練場景 推出「科技出海三日達」服務

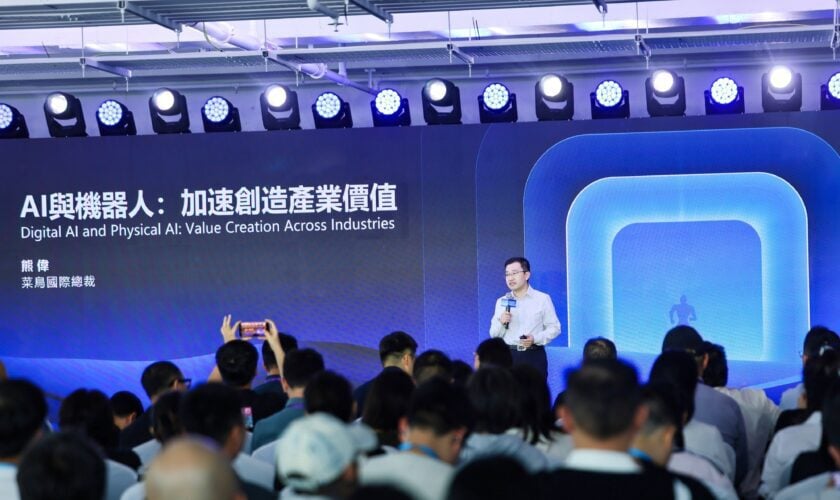
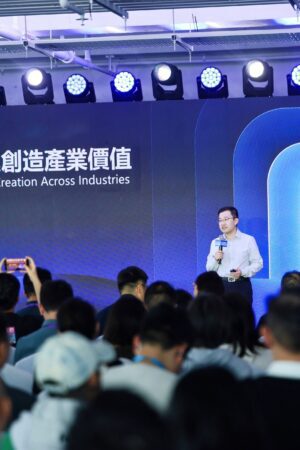
現場演講嘉賓在舞台前分享「AI 與機器人:價值創造跨產業」主題,背景為大型藍色展覽屏幕與燈光.

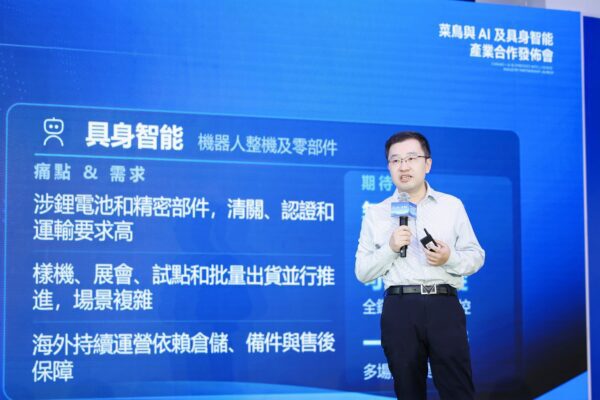
菜鳥 11 月 5 日在香港舉行 AI 及具身智能產業合作發布會,宣布向業界開放其全球倉儲網絡,供 AI 及具身智能企業進行技術研發、實地概念驗證(PoC)及規模化應用。菜鳥同時推出面向 AI 算力及具身智能企業的「科技出海三日達」服務,涵蓋樣機測試、批量交付及海外營運所需的物流支援。

菜鳥開放逾百類物流 PoC 場景

菜鳥表示,已開放數十個行業、逾百類實地 PoC 場景,涵蓋倉庫揀貨、智能導航配送、高空巡檢、保安系統維護、航空物流及汽車配件管理等作業。合作夥伴可在物流環境進行聯合研發、真機訓練及業務驗證。

菜鳥稱,現時已在快遞、電子商貿、快速消費品及汽車配件等場景測試機械人作業,任務由包裝、貼標籤等基礎工作,延伸至拆件分類,以及合箱、混合裝載、堆疊和拆垛等涉及多個工序的工作。菜鳥認為,真實營運環境能補足企業自建仿真環境難以重現複雜工作的限制;新聞稿未有交代參與測試企業名稱、各項測試的數據或成本。

「科技出海三日達」整合快線、空運及海外倉

菜鳥表示,新服務整合全球快線、全球空運及全球倉儲網絡,為硬科技企業提供合規申報、雙向訂單履行、高價值貨物保險、前置倉儲及備用零件管理等支援。

全球快線面向研發測試、客戶演示、產品交付及小批量補貨;全球空運則服務 AI 運算設備、控制系統及核心模組等大型、高價值或超重貨物,並可安排門到門配送、指定樓層送貨、開箱驗收及交接。海外倉網可支援多國分倉、區域庫存管理、本地配送,以及售後零件供應。公告未列出服務覆蓋地區、收費及各目的地的實際運送時間,因此「三日達」的適用範圍仍待確認。

菜鳥國際總裁熊偉表示,具身智能技術未來十年間將逐步成熟,並預計可帶動效率提升 10 至 50 倍;這是其對技術發展的預測。菜鳥表示,會繼續連結科技企業及機構,推動 AI 與具身智能的技術驗證及產業應用。

資料來源:菜鳥新聞稿

閱讀文章
人工智能個案研究機械人科技

HD Hyundai Robotics 機械人排障時間減 63% AI 提建議、工程師把關成新分工

自動化焊接機械人在工廠鋼材焊接,現場高亮藍光火花.

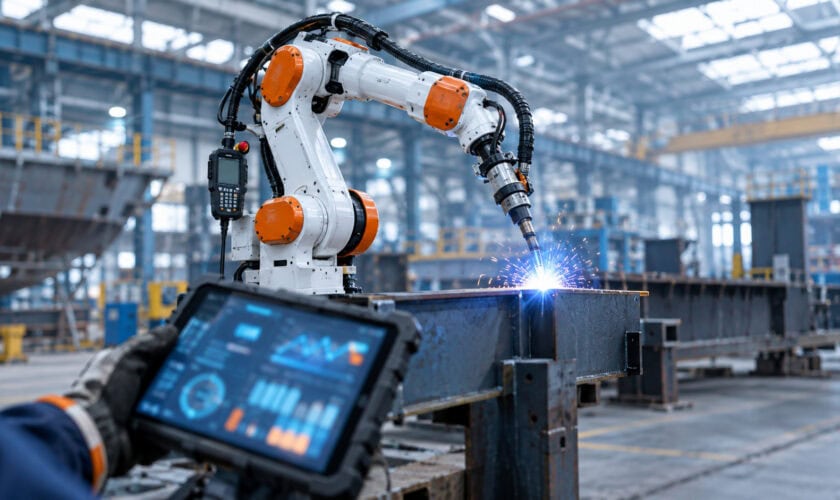
HD Hyundai Robotics 表示,與美國軟件公司 Palantir 合作開發的 AI agent 自 8 月起試點處理機械人程式問題後,平均處理時間由 21.5 日降至 7.9 日,減少約 63%;公司亦預期機械人編程成本可減少超過一半。新流程由 AI agent 先分析程式並提出建議,再交工程師按現場經驗修正。公司技術總監安成煥(Ahn Seong-hwan)在 Palantir 於紐約舉辦的 Sovereignty Bootcamp 上公布這些內部成效數字,活動主題是企業用 AI 時如何保護核心數據。

HD Hyundai Robotics 排障時間由 21.5 日減至 7.9 日

HD Hyundai Robotics 表示,AI agent 自 8 月試點導入後,處理機械人程式問題的平均時間由 21.5 日降至 7.9 日,按兩個數字計算約減少 63%。HD Hyundai Robotics 是韓國造船集團 HD Hyundai 旗下的機械人方案業務單位,這批 AI agent 由公司與 Palantir 合作開發。

公司同時預期新做法可令機械人編程成本減少超過一半,但這只是預期,並非已實現的節省。安成煥在活動上亦交代公司把 AI 應用於實體環境的 physical AI 策略,以及與 Palantir 的合作進展。

AI agent 提建議,工程師按現場經驗修正

HD Hyundai Robotics 的新流程由 AI agent 分析現有機械人程式並提出改善建議,工程師再按現場經驗審視及修正。整個合作結合 AI、模擬及工程師專業知識。

以往熟練工程師要在現場觀察機械人,反覆調整工序、移動路徑及速度;流程依賴個人經驗,難以標準化。新分工可能令工程師把更多精力放在判斷 AI 建議是否適用於現場,而非反覆手動調整。

公司亦計劃把現場工程師培訓為「現場解決方案專家」,將職責由編程、安裝及調試擴展至界定問題和執行 AI 方案。

Palantir 談數據保護 雙方擴大 AI 應用

Palantir Sovereignty Bootcamp 探討企業如何在使用 AI 提升競爭力時,保護核心數據及業務資料。活動自 7 月起舉辦 3 屆,約有來自 250 個機構及企業的 450 名高層參加。

Palantir 收入總監 Ryan Taylor 表示,雙方先由短期內可帶來可量度影響的工作開始,並計劃把 HD Hyundai Robotics 的機械人連接到 Palantir AI 平台,協助開拓新業務機會。兩家公司亦會定期召開高層督導委員會會議,訂定合作項目的優先次序,物色其他可量度成果的應用;HD Hyundai Robotics 則計劃擴大 physical AI 方案業務。

對製造企業而言,機械人程式及現場經驗可能涉及核心業務資料。把這些資料交給 AI 分析時,數據存放位置及存取權限也需要管理層考慮。

管理層先定 KPI,再擴大 AI agent 應用

HD Hyundai Robotics 的試點以處理時間作前後比較,為管理層衡量 AI agent 提供一個具體做法:先選定工序及比較基準,再按同一口徑追蹤所需時間。成本則要另行計算,不能直接把處理時間降幅當成成本節省。

工程師審視 AI 建議、公司重新定義現場角色的做法,也可作為劃分工作責任的參考。管理層在決定下一個應用場景時,可同步訂明內部營運數據的存放及存取安排。對每天要解決現場問題的團隊來說,能否清楚知道誰負責判斷和修正,與 AI 提出建議的速度同樣重要。

來源:Yonhap

閱讀文章
人工智能企業趨勢機械人科技

AMI Labs 籌 10.3 億美元 楊立昆押注物理 AI 賽道

男士戴眼鏡在演講中調整眼鏡,背景模糊.

AI 先驅、AMI Labs 創辦人兼董事長楊立昆(Yann LeCun)10 月 12 日在首爾表示,AI 下一次突破不會來自大型語言模型(LLM),而會來自能理解並預測物理世界系統。他認為「世界模型」將帶領 AI 進入下一階段。這番話與他在 3 月創辦 AMI Labs 所籌得 10.3 億美元(約港幣 80.3 億元)種子輪融資互相呼應。

語言易學 現實難懂:LLM 天花板在哪

楊立昆指出,為日常場景打造大型語言模型,在理解現實世界方面有局限。他舉例說,目前沒有無需額外訓練就能完成任務機械人,也沒有 L5 級自動駕駛汽車,但任何青少年只需練習幾個小時就能學會駕駛。在他看來,這反映 AI 理解語言與理解現實之間存在巨大差距。

LLM 原理,是從海量資料學習規律,再預測下一個最可能出現詞語。這種方法在編程、數學等序列可預測任務中表現出色,但現實世界資訊遠沒有語言那麼容易預測。因此楊立昆主張開發世界模型,讓 AI 學習支配現實物理規律和因果關係,預測行動後果,並與環境互動。他是卷積神經網絡重要發明者之一,2018 年獲圖靈獎,被稱為「AI 教父」之一。

十億美元下注:資金與對手同步湧入

AMI Labs 在 2026 年 3 月公佈籌得 10.3 億美元,投前估值 35 億美元(約港幣 273 億元)。這輪融資由 Cathay Innovation、Greycroft、Hiro Capital、HV Capital 及貝索斯 Bezos Expeditions 共同領投,Nvidia、Samsung 和 Toyota Ventures 亦有參與。公司總部設於巴黎,在紐約、蒙特利爾和新加坡設有團隊,員工約 60 人,並以 JEPA(聯合嵌入預測架構)作為技術基礎。

JEPA 做法,是在模型內部表徵空間預測資料,而不是像許多競爭對手那樣生成像素或文字。競爭同樣激烈。李飛飛創辦 World Labs 今年 2 月宣布完成 10 億美元融資,AMD 則在 9 月 28 日宣布以 82 億美元收購該公司。AMD 行政總裁蘇姿丰(Lisa Su)表示,要結合 World Labs 世界模型專長與 AMD 運算能力。

不同聲音:樂觀、務實與爭議並存

各方對世界模型態度並不一致。楊立昆本人立場最進取,他曾公開批評 Anthropic 行政總裁 Dario Amodei 末日論述是「被誤導」,並表示對 AI 失控「零擔憂」,認為問題主要源於人為監督和沙盒設計不足。AMI 行政總裁 Alexandre LeBrun 說法則較務實,他表示商業應用可能要數年才能成形。AMI 首個產品尚未命名,楊立昆只說會「很快」推出,並暗示可能涉及開放模型。楊立昆在 BBC 訪問中說,AMI 今年餘下時間會繼續改良模型,期望明年先在工業場景投入使用。

對企業啟示與未來走向

對製造、機械人和自動駕駛等行業來說,世界模型首批落地場景很可能是工廠設備監察和異常偵測,而不是客戶服務聊天機械人。企業若只押注 LLM,可能忽略物理 AI 這條平行賽道。不過,世界模型是否真能超越 LLM,要等 AMI 首個產品面世才有初步證據。當資金愈來愈集中於物理 AI,企業應該現在就佈局,還是等技術成熟再入場?


資料來源:
朝鮮日報、Fortune、BBC、Fortune(AMD收購World Labs)、Futurum Group


閱讀文章
IT 基建人工智能機械人科技

美國 AI 產業難與中國脫鈎 華郵調查揭模型、機械人及數據中心供應鏈高度依賴中國

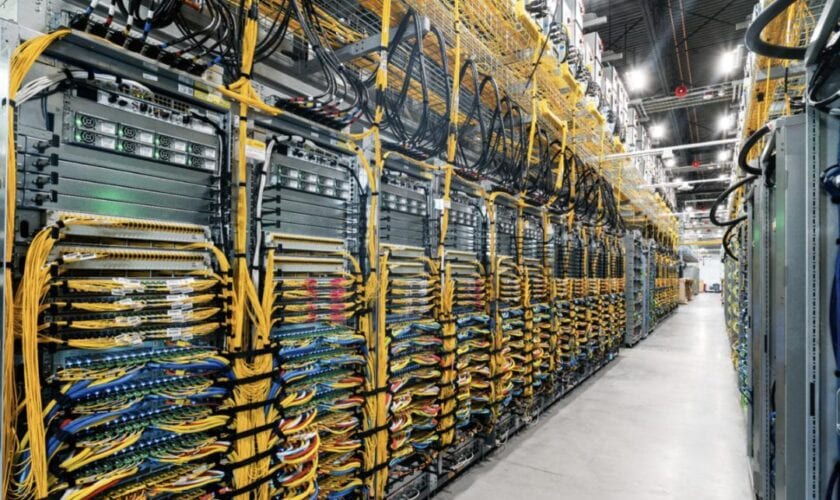
數據中心伺服器機櫃與網絡線纜整齊排列.

美國 AI 產業與中國企業的供應鏈關係,比兩國政府的科技競爭論述更加緊密。《華盛頓郵報》10 月 11 日發表調查,發現美國企業採用中國開放權重 AI 模型,機械人及數據中心亦依賴中國製造零件。摩根士丹利估算,Tesla Optimus Gen 2 若改用非中國供應鏈,物料成本可達中國方案的 2.9 倍,反映企業減少供應鏈依賴可能面對的成本壓力。


中國開放模型吸引美企 低價部署仍要計算算力及治理成本

《華盛頓郵報》指出,DoorDash、Airbnb 等美國企業認為中國 AI 模型已足以處理部分日常業務,毋須所有工作都使用 OpenAI 或 Anthropic 的頂尖閉源模型。月之暗面(Moonshot AI)、DeepSeek 及阿里巴巴等企業提供的開放權重模型,讓企業有機會自行部署及調整模型,減少對單一 API 供應商的依賴。

月之暗面 Kimi K3 是其中一例。該模型於 7 月推出,總參數量達 2.8 兆,採用混合專家(MoE)架構,單次推理約啟用 1,040 億參數,支援最長 100 萬 token 上下文。月之暗面已公開模型權重,企業可按其授權條款使用及部署。

不過開放權重不代表低成本自建。Kimi K3 規模龐大,企業若自行運行,需要評估推理硬件、吞吐量、電力、維運及模型更新等持續開支。採用第三方託管 API 又涉及資料處理方式及供應商管理,兩種部署模式的成本和資料控制程度不能直接畫上等號。

安全治理亦逐漸成為採購考慮。美國 NSA、FBI 及 CISA 於 9 月 8 日聯合指控 DeepSeek、月之暗面、阿里巴巴等 6 家中國 AI 企業,以大規模模型蒸餾方式取得美國模型能力,涉嫌違反服務條款。中國政府否認有關指控。這份通告針對模型蒸餾行為,並非宣布全面禁止企業使用上述模型。

路透社 10 月 9 日另引述 SemiAnalysis 研究指出,在檢視的 857 次中國 AI 模型發佈中,只有 31 次公開模型專屬安全評估,比例約 3.6%。研究衡量的是公開披露情況,未公開評估不代表模型必然不安全,但企業在比較價格及效能時,亦需要取得足夠安全測試資料。

▲ 月之暗面開放權重模型已成為部分企業評估 AI 供應商時的選項。(來源:Yicai Global)

Tesla Optimus 供應鏈成本比較 中國零件價格優勢集中於機械結構

摩根士丹利以 Tesla Optimus Gen 2 為基礎,比較 2025 年採用中國及非中國供應商的物料成本。中國供應鏈方案估算為 45,500 美元(約港幣 35.5 萬元),非中國供應鏈方案則為 131,800 美元(約港幣 102.8 萬元),相差約 2.9 倍。

差異主要集中於執行器及靈巧機械手。中國供應鏈的執行器物料成本估算約 22,000 美元,非中國方案約 58,000 美元;靈巧手則分別約 15,000 美元及 47,000 美元。比較反映中國在精密機械零件生產及供應商網絡方面的成本優勢。

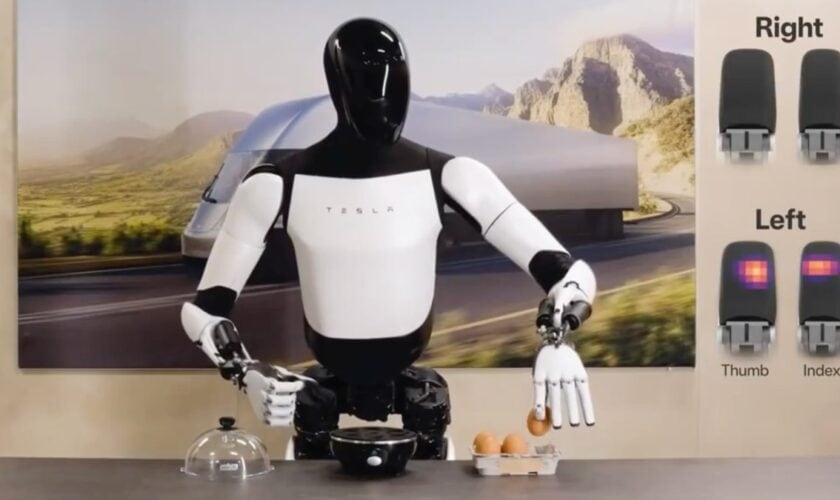
▲ Tesla Optimus 人形機械人於美國加州公開展示。分析機構估算,採用非中國供應鏈可能令 Optimus Gen 2 的物料成本增加至原來約 2.9 倍。圖中機械人不代表成本研究所用的指定配置(圖片來源:Forbes México)

上述數字來自同一年份、同一參考機型的假設性物料清單,並非 Tesla 實際生產成本、最終售價或企業採購報價,亦未包含全部組裝、營運及售後開支。因此不能直接據此推算機械人售價或投資回報。

《華盛頓郵報》亦訪問北京觸覺感測技術企業他山科技。該公司原先從事汽車電子業務,現時開發觸覺晶片及機械人感測器,讓機械手調節握力,執行拿取易碎物件、電子零件裝配及酒店物品遞送等工作。這類針對單一任務的產品,反映中國供應商利用既有製造能力逐步推進機械人商業應用。

▲ 他山科技 TS-R 服務機械人採用觸覺感測技術,能調節抓握及遞送物品時的力度。

美國 AI 基建進口額升 73% 中國光模組成政策焦點

AI 數據中心同樣依賴跨國設備供應鏈。明尼阿波利斯聯邦儲備銀行研究指出,美國 2025 年 AI 相關商品進口額達 3,790 億美元,較 2023 年增加約 73%,涉及伺服器、電力、冷卻及網絡設備等。研究採用較廣泛的商品分類方法,相關總額不能全部視為專供 AI 的設備開支。

研究同時發現,美國直接從中國內地進口的 AI 相關商品佔比持續下降,墨西哥及台灣則各佔約四分之一。進口來源地變化反映供應鏈正在調整,但單憑海關來源地數據,不能確認零件最終原產地或中國零件是否已被完全取代。

中國光模組製造商中際旭創(Zhongji Innolight)是具體例子。光模組負責數據中心伺服器之間的高速光纖傳輸。路透社報道,中際旭創 2026 年首季約 62% 收入來自美國市場,反映美國 AI 基建需求對中國供應商的重要性。

政策限制正在擴大。路透社 8 月報道,特朗普政府正研究限制進口新款中國製數據中心光模組。美國參議員亦於 9 月提出 S. 5548 法案,尋求限制聯邦政府敏感系統採購指定中國光模組;按目前文本,相關禁令若獲通過,將於立法後 5 年生效。

法案現階段仍屬立法建議,不能解讀為美國私人數據中心已全面禁止中國光模組。不過光模組具有可更新韌體及供應鏈追溯等問題,相關政策若日後擴大適用範圍,可能影響企業設備選型、採購合約及長期維護成本。

《華盛頓郵報》引述布魯金斯學會研究員 Kyle Chan 指出,中美 AI 產業已形成大量實際依賴。對需要長期投資模型服務、機械人或數據中心的企業而言,供應來源、替代成本及政策變化,均會影響技術部署與採購安排。

資料來源:
The Washington Post、
J.P. Morgan(引用 Morgan Stanley Research)、
Moonshot AI Kimi K3 Model Card、
Federal Reserve Bank of Minneapolis、
NSA、
Reuters(AI 安全評估)、
Reuters(光模組政策)、
美國國會 S. 5548 法案

閱讀文章
人工智能機械人科技

Optimus 週產數百台仍追唔上? Tesla 人形機械人手部仍靠需人手裝配

Tesla 人形機械人手部細節展示,展示其左右手的不同功能.

Tesla 人形機械人 Optimus 的量產進度,正卡在最不起眼的部位——雙手。根據《The Information》最新報道,Tesla 今年 8 月已將 Optimus 每週產量提升至數百台,較第二季的每週數十台增長近十倍;但要達成年底每週 1,000 台、最終每週 20,000 台的目標,機械手與前臂逾 100 顆螺絲及零件仍需工人手動組裝,成為擴產最大瓶頸。

事件發生在 Tesla 位於美國加州 Fremont 的工廠。該產線原本生產 Model S 與 Model X,今年 5 月初兩款旗艦車型停產後改造成 Optimus 專用線,馬斯克(Elon Musk)並調派自動駕駛數據標註團隊支援機械人訓練。目前生產的 V3 版本雖已減重並增加鏡頭數量,但機械人只限於 Tesla 內部受監控區域執行特定任務,尚未對外提供服務。

手部組裝精度遠超汽車零件是核心癥結

Optimus 的製造難題,說穿了就是「從造車思維轉為造精密儀器」的落差。《The Information》引述消息人士形容,Optimus 整條產線是全新建置,機械人零件本身也遠比汽車零件細小,組裝時所需精準度更高出一截。具體而言,V3 版本的手部與前臂內藏超過 100 顆螺絲及小型零件,目前仍仰賴工人逐一手動裝配;自動化設備在手部、關節與電子測試等多個工站,經常無法穩定對準這些比汽車零件小得多、公差要求也更嚴苛的部件,導致下線後需要返工的機械人數量增加。

耐用性同樣是隱憂。部分手部觸覺感應器出現可靠性問題,Tesla 的解決方案是研發可替換的「感測手套」,讓工程師無需拆換整隻手就能更新感應元件,這項設計預計明年才會導入現有產線。與此同時,Tesla 大量依賴中國供應商生產驅動關節的馬達與精密齒輪,這些供應商在小批量試產時能維持品質,但放大到量產規模後,良率就明顯不穩定。硬件、耐用性與供應鏈之外,馬斯克本人也多次將雙手與智慧、量產規模並列為 Optimus 必須解決的三大工程難題,如今外部報道所描述的手部裝配困境,恰好印證了這項自我評估。

專家看法分歧:硬件障礙可解,AI 才是真正天花板

多位業界人士對 Optimus 的量產瓶頸有不同解讀。電動車媒體 Electrek 創辦人 Fred Lambert 分析認為,比起手部裝配,更深層的問題其實是 Optimus 的 AI 大腦——三名熟悉系統的人士向《The Information》透露,Optimus 目前仍無法可靠處理多樣化任務,遇到未經訓練的情境時行為甚至會變得不可預測,即使是基礎動作也需要數天時間才能學會。Lambert 指出,一台需要花數天訓練單一任務、還要關在圍欄內作業的人形機械人,本質上只是昂貴又低效率的專用機器;人形機械人真正的優勢——能適應任何人類設計的空間——只有在 AI 具備泛化能力後才會成立。

相對樂觀的看法則來自競爭對手陣營。同樣佈局機械人業務的 Faraday Future 全球行政主席 Jerry Wang 向媒體表示,他認為 Tesla 有機會在 2027 年將 Optimus 商業化,「硬件目前不是障礙,障礙在於軟件與訓練,這需要時間,但我認為他們能做到」。不過投資銀行 JPMorgan 在上月的研究報告中給出更審慎的時間表,預估 Optimus Gen 3 的商業銷售可能要到 2027 年下半年才會啟動;預測市場 Polymarket 的即時賠率則顯示,市場僅賦予 10% 的機率,認為 Tesla 能在 2026 年底前讓 Optimus 正式商業化。三方觀點的落差,恰恰反映外界對這項計劃的不確定性有多高。

Tesla 目前的商業化策略是先以租賃形式,將機械人部署到工廠、倉儲環境與自身相近的少數企業客戶,一邊收集實際使用數據反覆訓練 AI 模型,一邊保留隨時回收、更換零件的彈性。這與 Tesla 自動駕駛系統「先鋪硬件、再靠數據追軟件」的打法高度相似。截至目前,公司已累積超過 50 萬小時的訓練數據,目標在年底前將數字翻倍,並在科羅拉多州、亞利桑那州及佛羅里達州設立專責訓練基地,動用穿戴式攝影頭盔與動作捕捉服裝收集人類動作數據。

從萬台目標跳票到週產數百台的曲折兩年

回顧 Optimus 的量產時間軸,最能看出這項計劃反覆修正目標的軌跡。馬斯克在 2025 年初曾豪言,當年要生產近 10,000 台 Optimus,其中數千台要在年底前於 Tesla 廠內執行實際工作,但約一年後(2026 年初),他公開承認實際上零台機械人真正投入實用。同一時期,負責 Optimus 計劃的高層 Milan Kovac 離職,機械人被爆出需要重新設計,供應商訂單一度暫停兩個月。進入 2026 年,Tesla 在法說會上宣布量產版 Optimus 將於第一季亮相並啟動生產,隨後在 5 月初正式停產 Model S 與 Model X,把 Fremont 產線騰出給機械人使用。時序拉到今年 9 月,每週產量終於突破數百台大關,但距離年初設定的宏大目標,仍有明顯落差。

與此同時,人形機械人賽道的競爭也在加速。中國車廠小鵬(XPeng)本月已在廣州啟動自動化的 IRON 人形機械人產線,目標 2027 年展開商業銷售;《The Information》報道亦提到,其他機械人開發商開始轉向較不擬人化的外型設計,中國監管機關本月亦放緩了境內人形機械人企業的首次公開募股(IPO)審批進程,顯示整個行業都在重新評估「像人的機械人」這條路線的現實難度。

千台目標將是關鍵試金石,也是投資者信心指標

Optimus 的量產瓶頸不只是工程細節,也直接牽動 Tesla 的營收想像空間——馬斯克曾多次形容這款機械人未來的重要性甚至超越電動車業務本身。若年底 1,000 台每週的目標順利達成,將是 Tesla 首度證明人形機械人能脫離小批量試產階段;反之若持續延宕,市場對其 2027 年商業化時程的懷疑恐進一步加深。截至撰稿時,Tesla(NASDAQ: TSLA)股價報 372.11 美元,市值約 1.47 萬億美元。機械手問題能否在剩餘的一季內解決,將成為觀察這家公司下一階段成長敘事是否站得住腳的重要指標。Optimus 距離走出 Tesla 廠房、真正走入你我生活,還有多遠?

資料來源:
INSIDE
Electrek
Cryptopolitan
Yahoo Finance
Business Insider Taiwan


閱讀文章
人工智能機械人科技

Samsung 人形機械人 CES 2027 亮相 投入 19 兆韓元龜尾基地曝光

三星人形機械人展示,具有未來科技感的設計和流線型外觀.

Samsung 已將人形機械人列入正式產品開發軌道,目標在 2027 年 1 月美國拉斯維加斯 CES 消費電子展上首度公開自研原型機。計劃由 Samsung 新成立的 RX(機械人體驗)業務組主導,直接向 Samsung 裝置體驗(DX)部門負責人盧泰文匯報。Samsung 集團與 Samsung SDS 已承諾投入 19 兆韓元(約港幣 1,100 億元)建造龜尾機械人生產基地。

硬件與 AI 合一的組織豪賭

Samsung 負責統籌 RX 業務組的 DX 部門總裁兼技術長尹章鉉,出身軟件與平台背景,如今同時掌管硬件開發團隊與 AI 軟件團隊,這種安排在製造業巨頭中相當罕見。過去大型企業普遍先做硬件、再嵌入軟件,Samsung 打破這種分工,讓感應器、機械結構與運動演算法從設計初期就互相牽動,路線與 Boston Dynamics 或 Figure AI 強調軟硬件緊密耦合相近。Samsung 已就髖關節設計、多指靈巧手部機構與 AI 運動規劃三大方向申請多件專利,技術切入點並未迴避目前最難突破的瓶頸。

業界為何相信 Samsung 能後來居上

多位業內人士向首爾經濟日報透露,隨着人工智能技術進展加快,機械人商業化時程預期會比外界原先評估更早到來,這正是 Samsung 選擇壓縮開發週期、由單一高層統籌軟硬件的主要原因。這並非空談。Samsung 研究院開發的視覺-語言-動作模型「Shallow-π」在工廠測試中已達到每秒 17 次決策速度,約為前代系統兩倍,代表 Samsung 並非從零起步。更深層的競爭壓力來自中國廠商。

TechTimes 分析指出,2026 上半年全球人形機械人出貨量達 19,100 台,年增 272%,其中中國製造商佔比超過 97%,Unitree G1 單價僅約 1.6 萬美元(約港幣 12.5 萬元),靠的是中國本土供應鏈在馬達、感應器與電池上的規模優勢。

Samsung 雙線戰略:工業與消費兩頭下注

除了 RX 業務組主導的通用型人形機械人,Samsung 另有第二條戰線。有報道指出,Samsung 內部曾以家電馬達技術為基礎,在 RX 體系之外秘密開發另一款人形機械人原型,據稱運行多年並已優於部分韓國本土對手。Samsung 已於 2025 年初完成對機械人子公司 Rainbow Robotics 的控股收購,該公司專注工業應用的雙臂機械人 RB-Y2,今年 4 月已展示原型機,若進度順利,改良版最快可能在 11 月的 Robot World 2026 亮相。

Samsung 今年 5 月從 Modern 汽車集團挖角曾主導電動 Atlas 機械人策略、統籌 Spot 四足機械人項目的 Lee Dongkun,出任 RX 業務組策略團隊副總裁,等於直接從對手陣營吸收人才。業內人士分析,Rainbow Robotics 負責產線等工業場域的即戰力產品,RX 業務組則專攻 CES 舞台上面向消費者的通用型機械人藍圖,兩條產品線互不牴觸,反而形成互補的市場卡位策略。

從投資規模到組織重整的時間軸

回顧 Samsung 機械人佈局的時間脈絡,這場衝刺並非一時興起。Samsung 2025 年初完成 Rainbow Robotics 控股收購,為切入機械人領域埋下伏筆。今年 7 月 3 日,Samsung 集團宣布投入 60 兆韓元推動嶺南物理 AI 基地,其中 19 兆韓元專用於龜尾市的人形機械人生產設施。7 月 21 日,RX 業務組正式掛牌成立。8 月中旬,市場傳出 Samsung 另有秘密開發的家電馬達技術人形機械人。

9 月 8 日,尹章鉉的雙重領導職務正式敲定,CES 2027 的展示目標隨之浮上檯面。這段時間軸恰好與 Modern 汽車集團今年較早時展出新版 Atlas 機械人、以及美國 FCC 禁令生效前後呼應,反映人形機械人已從單純技術競賽,演變為牽動供應鏈地緣政治的產業戰場。

Samsung 若真能在 CES 2027 端出可運作的通用型人形機械人原型,將是它從家電與晶片製造商轉型為機械人平台商的關鍵一步,也可能牽動整條非中國供應鏈的估值重估。距離展會仍超過一年,Shallow-π 能否真正驅動一具完整機身、原型機完成度如何,都是外界最大疑問。

資料來源:Seoul Economic Daily、INSIDE、Tech Times、CNBC

閱讀文章
人工智能機械人科技

Kalanick 旗下 Atoms 獲 17 億美元 前 Waymo 創辦人加盟進軍 Robotaxi

自動駕駛電動車在城市道路上行駛,背景有多輛汽車和綠色樹木.

Uber 創辦人 Travis Kalanick 旗下機械人新創公司 Atoms,正被外媒揭露正準備大舉進軍自動駕駛的士(Robotaxi)市場,並已與 Uber 就技術合作展開初步磋商,而 Uber 更已向 Atoms 注資 1 億美元。這宗由《金融時報》(FT)率先披露、再經 TechCrunch 等多家科技媒體跟進的消息,為今年夏天剛完成 17 億美元巨額融資、卻對用途始終語焉不詳的 Atoms,首度揭開神秘面紗。事件涉及 Kalanick 本人的東山再起野心、Uber 與多家自駕車企業的合縱連橫,以及全球 Robotaxi 戰場在 2026 年急速白熱化的產業格局。

Atoms 正籌備大規模招聘與收購

根據 FT 引述知情人士報道,Atoms 正籌備大規模招聘與收購行動,目標是在自動駕駛產業成為舉足輕重的玩家,而報道首次證實,Atoms 已與 Uber 討論如何讓這家全球最大叫車平台使用其 Robotaxi 技術。Kalanick 在今年 3 月將原有的 City Storage Systems(母公司旗下擁有暗廚房業務 CloudKitchens)改名為 Atoms 時,已預告公司會跨足食品、採礦與運輸三大領域,但當時對自動駕駛着墨不多。直至 7 月完成由風投巨頭 Andreessen Horowitz(a16z)領投的 17 億美元融資後,如今答案逐漸清晰—,正是九年前被逐出 Uber 時尚未實現的自駕車夢。

前 Waymo 共同創辦人操刀 業界視為關鍵訊號

多方消息人士向 FT 透露,曾任 Waymo 共同創辦人、後來出任 Uber 自駕車部門主管的 Anthony Levandowski,目前已加盟 Atoms 並領導其自動駕駛與 Robotaxi 開發工作。SiliconANGLE 分析指出,Atoms 完成巨額融資後首個動作,正是收購 Levandowski 創辦的自動駕駛採礦新創 Pronto,這步棋被視為 Kalanick 布局自駕領域的明確伏筆。行業觀察人士認為,Levandowski 過去在自駕感知技術與商業化落地上經驗豐富,其加入意味 Atoms 並非空談概念,而是具備實際技術基礎去挑戰這個競爭已趨飽和的市場。值得留意 Atoms 官方對 FT 的查詢作出強硬回應,堅稱公司是「專注工業應用的軟件公司」,並且「無意進入已趨飽和的 Robotaxi 市場」,僅承認 Uber 是合作夥伴,其技術「如有需要」可供 Uber 叫車業務使用。

全球 Robotaxi 戰局白熱化  香港成右軚車先行試點

Kalanick 選擇此刻高調重返自駕領域,背後是整個 Robotaxi 產業在 2026 年的急速擴張。CNN 報道指出,Tesla 的 Cybercab 服務近日再新增丹佛、聖地牙哥及坦帕三個城市,令其無人載客服務城市數目增至 14 個,但相較之下仍落後於對手 Waymo,後者截至今年 5 月已累積超過 2,000 萬次自動駕駛載客紀錄,在車隊規模、城市覆蓋及安全里數上均保持明顯優勢。與此同時,香港亦悄然成為全球 Robotaxi 版圖的重要一環:Tesla 的雙座 Cybercab 於 9 月 8 日開展亞洲首站巡展,9 日起分別於西九龍 Elements、金鐘太古廣場及啟德 AIRSIDE 體驗中心設站,供市民預約試乘,但官方強調此舉屬展示性質,並非在港推出無人的士服務。

另一邊廂,內地自駕車企業文遠知行(WeRide)已聯同吉利遠程及冠忠巴士控股,於 6 月簽署協議合作開發全球首款右軚 Robotaxi,並計劃以香港作為全球右軚市場的首個商業部署據點。香港運輸署數據亦顯示,截至今年 6 月當局已發出 7 張自駕車先導牌照,涉及 63 輛自動駕駛車輛,百度旗下 Apollo Go 更計劃將大嶼山路線逐步過渡至全遙控駕駛模式,累計測試里數已超過 24 萬公里。從 Kalanick 的美國佈局到 WeRide、百度在香港的落地試驗,Robotaxi 已由概念驗證階段邁向真正的商業競賽。

回顧 Kalanick 自 2017 年被迫離開 Uber 後,一直低調經營 CloudKitchens 長達八年,直到今年 3 月才以 Atoms 之名重出江湖,並在短短四個月內完成 17 億美元融資、招攬 Levandowski、收購 Pronto,動作之快顯示其重返自駕領域的決心並非一時興起。這種「八年蟄伏、一朝爆發」的節奏,與他當年打造 Uber 時的積極擴張作風如出一轍,也難怪市場對其動向格外敏感。

對企業與市場的啟示

Atoms 此舉若成真,將令 Robotaxi 戰場再添一名具備叫車產業實戰經驗的重量級玩家,對 Waymo、Tesla 以至內地的百度、WeRide 均構成潛在壓力,也可能促使 Uber 重新思考其在自駕技術上的多元合作策略。對於已在香港積極布局右軚 Robotaxi 的企業而言,Kalanick 與 Uber 的動向將是觀察全球自駕車資本流向的重要指標。


資料來源:TechCrunch、SiliconANGLE、CNN、South China Morning Post、GlobeNewswire


閱讀文章
人工智能機械人科技

馬斯克 G20 預警:AI 電力缺口明年降臨 人形機械人十年達十億台

馬斯克在G20會議上發表演說,背景為紅色和藍色的標誌.

馬斯克在 G20 創新部長級會議上直言,全球 AI 晶片產能正快速逼近電網承載上限,明年就可能出現實質性的電力缺口,而非遙遠的未來風險。特斯拉(Tesla)與 SpaceX 行政總裁 9 月 1 日以視像形式向北卡羅來納州查普爾希爾(Chapel Hill)舉行的 20 國集團(G20)科技部長會議發言,同場出席的還有 Meta 創辦人祖克伯(Mark Zuckerberg)。馬斯克引用業界共識估計,2027 年全球 AI 晶片將面臨至少 15 吉瓦(GW)的電力缺口,主因是 AI 晶片產能每年增長 40% 至 50%,但北美以外地區的發電能力每年僅增加 10% 至 20%,供需增速嚴重錯位。

電力供需失衡成 AI 擴張最大變數

馬斯克在會上明確表示「電力短缺明年就會出現,不是遙遠的將來」,並指出 SpaceX 已自行興建發電設施以維持 AI 基礎設施運轉,反映企業對電網供電能力的不信任已達到自建電廠的程度。他將這場「電力危機」形容為 AI 進一步發展的最大制約,甚至警告供電短板正在拉大中國與其他地區在 AI 競賽中的差距。這種說法並非孤例,Forbes 近期分析顯示,全球數據中心用電量在 2025 年已攀升至 787.8 太瓦時(TWh),美國一國就佔全球數據中心用電量近四成,電網擠塞與擴容壓力同步加劇。電力供應鏈的緊張,正從單純的成本問題演變為地緣政治層面的產業競爭變數。

台積電與黃仁勳點出供電散熱雙重壓力

半導體業界的觀察進一步印證馬斯克的警告。台積電處長陳燕銘在論壇上指出,隨着 AI 運算能力提升及 3D 堆疊、異質整合技術深化,未來五年單一封裝晶片的總功耗將增加約 6 倍,供電與散熱將成為下一代系統設計的兩大關鍵瓶頸。輝達(Nvidia)行政總裁黃仁勳今年 6 月亦曾公開警示台灣的缺電危機,指出 2023 至 2033 年台灣年均新增用電量達 90 億度,主要增量來自半導體廠與 AI 數據中心,預估 2030 年台積電單一企業用電量就將佔全台總用電量逾一成。

核能重返舞台成企業首選解決方案

面對電力缺口,核能正被視為最務實的中長期解決方案。國際原子能總署(IAEA)今年初的一份研討會摘要指出,AI 與核能已形成「結構性聯盟」,因為核能提供的連續、低碳、高密度電力恰好符合 AI 全天候運算的需求,多位超大規模數據中心業者更明言核能已非「可選項」而是「必需品」。高盛(Goldman Sachs)估算,若要滿足 2030 年前數據中心用電需求增長,全球需新增 85 至 90 吉瓦核能容量,但屆時全球可供應的比例將遠低於 10%。

人形機械人與經濟規模的十倍想像

在電力議題之外,馬斯克也對 AI 帶來的經濟效益展現高度樂觀。他預測 AI 全面普及後全球經濟規模有望增加 20% 至 30%,而長期而言,包括 AI 訓練人形機械人在內的「實體 AI」(physical AI),甚至可能讓全球經濟規模擴大至目前的十倍。他進一步預言,未來十年內全球運作中的人形機械人將達十億台,生產效率可達人類的五倍。這一預測與創投人卡拉卡尼斯(Jason Calacanis)近期的看法不謀而合,後者預測特斯拉的 Optimus 機械人將在 2036 年前達到十億台規模,其市場影響力甚至可能超越 Apple 的 iPhone。

從 8 月底開始追蹤這場 G20 科技部長會議的相關報道,可以發現馬斯克、祖克伯與晶片業界的說法高度一致:AI 擴張的下一個戰場不再只是晶片算力,而是誰能率先解決供電問題。若電力瓶頸持續存在,企業建設數據中心與部署機械人的時間表都可能延後,也將促使更多科技巨頭效仿 SpaceX 自建電廠或加碼投資核能。屆時究竟是核能重啟速度追上 AI 擴張腳步,還是電力短缺反過來拖慢 AI 普及進程,將是未來兩三年產業觀察的重點問題。


資料來源:Barron’s、Malay Mail、國際原子能總署(IAEA)、Yahoo財經(台積電報導)

閱讀文章