close

支付系統

支付系統

從一杯咖啡看香港「數字化」轉型之路


從一杯咖啡看香港「數字化」轉型之路


作者:Emil Chan 陳家豪


愚公最近經常往來深圳香港兩地、剛剛在蓮塘口岸訂購了一杯瑞幸咖啡的拿鐵。透過微信「小程序」輕鬆點擊,便可完成下單、付款,甚至選擇自取或外賣,這看似簡單的消費行為,實則反映中國內地數字化(編按:即一般稱呼的「數碼化」,本文依作者意願稱呼為「數字化」)生活的高度普及與效率。咖啡店和外賣服務能夠如此順暢地運作,背後依靠的是一套成熟的個人身份認證和付款系統、流動網絡的全面普及,以及民眾對流動互聯網應用知識的普遍掌握。這種高效、便捷的數字化生活方式,已成為中國內地的常態。


當我們將目光投向一海之隔的香港,卻會發現其在新經濟發展和數字化轉型之路上,面對與內地截然不同的挑戰與機遇。本文將以內地零售企業的數字化商業模式作為引子,深入分析香港目前在數字化基礎建設方面所面對的限制,並指出急需改善的多個方面,以期香港能更順利融入全球數字經濟浪潮。


香港數字化基礎建設的現況與限制

中國內地數字化進程迅速推進,反觀香港在新經濟發展中面對不少挑戰。雖然香港長期憑藉其國際金融中心地位和高效營商環境見稱,但在數字化轉型和新經濟潮流中,卻顯得稍為落後。這點出香港當前的核心問題:若要趕上大灣區急速發展,香港必須擺脫過往基礎建設上的種種限制。


傳統付款模式的局限

香港的八達通系統雖然使用歷史悠久且普及率高,但其主要應用於離線模式,缺乏類似支付寶和微信支付那種結合資料、付款與身份認證的綜合性平台。這導致用戶體驗變得零碎難整合,難以實現網上、實體無縫銜接的數字化生活。例如在內地,一個應用程式即可處理點餐、付款、會員積分、物流追蹤等多項功能;在香港,這些往往要透過多個獨立系統或實體卡來完成,效率明顯較低。


數字化服務的「最後一哩路」挑戰

香港近來出現拼多多自取混亂情況,進一步反映數字化物流與服務協調不足。雖然網上購物平台發展快速,但當涉及實體店鋪提貨、倉儲管理與資料流轉時,若欠缺高效數字化系統支撐,整體服務體驗便會打折扣。不但削弱消費者信心,更拖慢跨境電商在香港的進一步拓展。


實名認證與跨平台資料整合的難題

中國內地的微信與支付寶平台,已全面整合實名認證、付款與社交功能,再配合「數字灣區」等政策推進,令跨平台資料流轉更為順暢。但香港方面仍明顯落後。例如市民預約康樂設施時,往往需透過康體通系統,流程繁複,體驗不佳,加上與其他平台無法有效整合。同樣問題亦出現在大型演唱會或體育活動門票發售環節,經常因欠缺統一高效的實名認證與防黃牛系統而出現混亂,甚至衍生炒賣票情況,影響市民便利性與香港作為國際盛事城市的形象。雖然 iAM Smart 是香港邁向數字身份的重要一步,但其應用場景與行業間資料整合程度仍遠遜內地同類平台的廣度與深度。


智慧城市發展中的資料管理與法規滯後

香港積極推動智慧城市建設,但整體進程卻受到公開資料立法與合規支援不足影響。資料是智慧城市營運核心,但在收集、共享、運用與保障等層面,香港的法律與政策仍有待進一步完善。現時缺乏清晰的資料治理框架,不但引發市民對私隱問題的關注,也削弱政府與企業應用大數據進行城市管理和服務創新的能力。


人才與創新生態之爭

香港現正面對人工智能與創科相關人才短缺問題,尤其在技術研發與落地應用方面。與內地大量工程師與科技人才儲備相比,香港在吸引與挽留頂尖人才方面仍需更多努力。創新生態系統尚未完善,雖然政府積極推動創科,但與大灣區城市在產學研整合、科研成果轉化方面仍存規模與效率差距。


政策與法規的適應能力

數字化轉型要求政府於政策制訂、審批流程等多方面作出相應調整與改良,以迎合新經濟的急速發展。如何在保持傳統優勢同時推動創新,成為香港政府當前的重大考驗。


香港的未來:落實數字化基礎建設、停止空談

瑞幸咖啡的成功與中國內地數字化生活的全面滲透,為香港提供一個清晰範例:新經濟崛起離不開扎實的數字化基礎建設。香港若要趕上大灣區乃至全球發展步伐,必須停止流於口號與單一項目開發,而是要徹底落實全方位數字化建設。

香港需在多個領域積極行動,重點包括:

升級數字支付基礎設施
建立完善的數字物流與協調系統
加快智慧城市資料治理與法規配套
強化實名認證與跨平台資料整合能力
發展與吸納數字科技人才


打破部門隔閡,全面推進數字化轉型

香港擁有國際化視野、完善法律制度與金融實力,這些都是發展新經濟的重要優勢。但若無法徹底擺脫舊有基建依賴,無法真正落實數字化轉型,這些優勢將難以發揮。瑞幸的故事提示我們,數字化不再是附加功能,而是推動商業與社會進步的核心驅動力。我期望香港能在穩定幣合規方面作出突破,特別在身份認證、付款平台與資料交換上,為轉型注入活力。香港需要更開放思維與實事求是的行動,全方位擁抱數字化,方能在新一輪國際競爭中搶佔優勢,與大灣區形成協同效應,共創繁榮未來。

作為一位深入體驗兩地數字化差異的互聯網與金融科技從業者,愚公堅信香港有潛力在保有優勢的同時,加快數字化轉型。關鍵在於政府、企業與社會各方能否凝聚共識,攜手推動這場歷史性變革。唯有如此,香港方能真正融入新經濟潮流,實現可持續繁榮。


作者:Emil Chan 陳家豪
Unwire Pro 特約編輯

以「還俗IT人」自居。香港金融科技革命「吹哨人」。主要工作除了擔任金融科技初創企業顧問外,也在香港多家知名商學院擔任特約教授及客席講師,積極透過教育推動本地及大灣區金融科技及智慧城市發展。 放下幾十年編寫電腦程式的鍵盤後近年重新以此寫作。以「但憑愚公志,復我獅山茂」為工作目標。
閱讀文章
支付系統科技專欄金融科技

巨頭帶鋤頭來了,香港金融業還打算「穿西裝看熱鬧」嗎?

商業專業人士在夜幕都市天際線前操作平板電腦,展示科技與創新驅動的城市商業景觀.

香港金融科技週剛落幕,展場內人頭攢動,言必稱「AI」與「Web3」。然而這幾天看著各大展台熱鬧非凡,筆者心中始終縈繞著一個詰問:香港的金融機構與本地商戶,到底是在準備彎腰移山,還是繼續穿著筆挺的西裝,在冷氣房裡把科技當作公關口號?

今年金融科技週最值得深思的動態之一,莫過於騰訊雲與 TenPay Global(騰訊跨境支付平台)帶來覆蓋「智能投研」至「跨境支付收單」的一整套武器庫。除了新增投研金融能力的 WorkBuddy 國際版、騰訊雲 eKYC 身份核身方案及風控解決方案,騰訊更全面展示了 TenPay Global 的全球支付網絡與全球收單(Global Acquiring)服務。騰訊雲副總裁胡利明明確表態,統一的標準和協議是智能體金融規模化應用的重要基礎,期待把 WorkBuddy 的金融實踐帶入標準討論,為香港智能體金融(Agentic Finance)的規則建設貢獻力量。

但今年真正讓筆者這個在支付行業做了 30 多年的人坐直身子的,不是展台上哪個產品有多炫,而是金管局 11 月 2 日宣布推出的 SAGE 項目(Securing Agentic Finance with Governance and Enablement),以及同時成立的代理式金融專家小組——22 名成員,來自 11 間金融機構、7 家科技服務商、3 間專業服務機構及 1 位學者。名單本身就是一份宣言:Adyen、螞蟻國際、中國銀行(香港)、Mastercard、渣打銀行(香港)、匯豐、銀聯國際、Visa 香港、WeChat Pay HK,連同 AWS、Google Cloud、Circle Hong Kong、Animoca Brands、京東科技、SHOPLINE 與騰訊雲。

而筆者想在此坦白一件事:我目前擔任 Payment Cards Group(PCG) 的顧問。PCG 是集團母公司,以 A3A PayTech 品牌開展實際業務——也就是在金管局名單上、代表集團參與專家小組及各項推行工作的營運實體。這家以香港為總部的支付及金融科技基建公司,正是這 22 名成員之一。能以顧問身份在門內看著這場討論發生,是我的榮幸;但正因為站在門內,我更清楚看到門外的問題——香港今次拿到的,不只是一張觀察席的門票,而是一次定義規則的機會。問題是,我們準備好了嗎?

這絕非普通的品牌推介,而是一記敲向香港業界的響鐘:由底層的「跨境收單結算」,到中層的「風控合規」,再到頂層的「AI 智能體投研」,巨頭已經把工業級推土機開到家門口。如果本地業界還只懂拿小湯匙舀水,這座名為「傳統思維」的愚公之山,何時才能移得開?

支付是血液、AI 是大腦:TenPay Global 補齊出海拼圖

筆者在銀行界與跨國支付領域打滾 30 多年,看著香港金融系統由電報傳真、SWIFT 一路演進到今日的實時結算。過去很多機構誤以為「支付」只是後台記帳通道,其實支付才是商業生態的血液,更是數據與信任的起點。

這次騰訊展示的 TenPay Global 及其全球收單服務,戰略意義極為深遠。

打通跨境新興市場「支付與清結算最後一哩路」

香港目前積極吸引中東、東南亞及「一帶一路」沿線企業與家族辦公室來港。然而以往本地商戶面對跨國遊客或跨境電商業務時,常受制於昂貴的換匯成本、冗長的結算週期及高拒付率。

TenPay Global 依靠「跨境 QR Code 統一網關」,已接入超過 60 個境外錢包、覆蓋 16 個國家及地區,讓海外用戶用熟悉的錢包,直接在內地數千萬微信支付商戶完成付款;其跨境匯款平台則已與全球 60 多家銀行及匯款機構合作,支援由 150 多個國家和地區匯款到內地。本屆金融科技週上,TenPay Global 更分別與 Mastercard、銀聯國際簽署合作備忘錄,近期亦與 Visa 達成合作。這提供的正是多幣種、高合規、低延遲的全球化清算架構,讓香港本地企業能以低摩擦成本直接「一鍵收全球」。

TenPay Global 結合 eKYC 與風控,建立反欺詐鐵三角

支付出海最怕洗錢與欺詐。TenPay Global 的清算架構,結合騰訊雲的 eKYC 身份核身方案(在 Deepfake 攻擊測試中攔截率高達 99%)及風控解決方案,把事前審查、事中實時風控截斷、事後追蹤整合在同一條管線上。這正好體現「合規科技即生產力」的核心邏輯,大幅降低金融機構與商戶在跨國開展業務時的隱形合規成本。

跨境支付拼圖中,香港不能只做「被連接」一端

寫到這裡,作為 PCG 顧問,我必須補一句香港業界不太願意聽的話。上述所有能力,由統一網關、錢包互聯到收單通道,本質上都是把香港商戶接進別人的網絡。接進去當然比不接好,但接入之後,商戶的數據、會員、定價權與客戶關係,究竟留在誰手上?如果本地收單機構與支付基建商最終只淪為巨頭的「落地代理」,香港就會由金融中心變成一個體量很大、議價能力很低的結算終端。

這正是 A3A PayTech 這類本地基建商存在的意義,也是我一直主張的方向:把受理、交易處理、清結算、發卡以至穩定幣結算的底層能力,盡量留在本地、留在合規半徑之內,讓香港企業在「接全球」的同時,仍能自主掌握資金流與數據主權。這不是保護主義,而是任何一個真正成熟的金融中心都應該具備的雙向連接能力。

Agentic AI 實際應用:別再把智能體當成高級搜尋引擎

如果說 TenPay Global 打通了交易動脈,那麼 WorkBuddy 國際版則是替金融決策裝上了「外掛大腦」。

筆者過去反覆強調,金融科技絕不能停留於「PPT 創新」。很多機構以為買了雲端服務、叫大型語言模型寫幾封宣傳推廣電郵,就叫數碼轉型。

WorkBuddy 是一款面向日常辦公的 AI 原生智能體,國際版於今年 5 月底推出;本屆金融科技週更針對金融研究與諮詢人員、財經內容創作者及個人投資者,新增公司研究、基於用戶資料的持倉分析、規則篩選等能力。用戶一句話提出需求,WorkBuddy 即可協助查找跨季度財報、計算指標變化、生成保留原始來源的研究報告初稿,並支援圍繞具體數字與計算口徑繼續追問。

這正是「智能體金融」(Agentic Finance)的真義:AI 不再只是被動回答問題的對話機械人,而是能自主拆解目標、呼叫工具、完成複雜任務的「人機協同夥伴」。值得稱道的是,WorkBuddy 強調人機分工——助手負責取數、計算與整理,專業人士核對關鍵依據、形成研究判斷並作出投資決策。

長久以來,本地中小型金融機構與財富管理公司常埋怨資源不足,難以維持數百人的投研團隊,結果在跨市場競爭中被邊緣化。現在 Agentic AI 把原本屬於頂級投行的核心生產力「平民化」。問題從來不是科技有沒有跟上,而是本地管理層敢不敢打破傳統科層體制,放手推行人機協同。若還是抱持「等別人先做做看」的觀望心態,就是最致命的制度性惰性。

香港勝負手:從「科技消費者」躍升「標準定義者」

SAGE 值得香港高度重視,原因不在於它是一個新項目,而在於它問對了問題。

金管局把範圍劃得很清楚:市場發展與應用場景(AI 智能體購物與日常支付、企業採購與財資管理、機器對機器 M2M 按用量付費)、代理身份(包括「認識你的代理」KYA 與授權核實機制)、互通性標準,以及法律監管框架(治理安排、責任界定、消費者保護)。這 4 件事,正是代理式金融能否規模化的全部障礙。

請注意「機器對機器按用量付費」與「認識你的代理」這兩個提法——它們意味著監管者已經看得比很多業界人士更遠:未來在網上使用金融服務的「客戶」,可能不是人,而是一個持有授權、需要被識別身份、需要被界定責任的智能體。當交易發起方由人變成代理,整個支付行業的風險模型、責任鏈條與爭議處理機制都要重寫。

而專家小組的組成同樣值得玩味。22 名成員之中,金融機構佔 11 席,科技服務商 7 席,其餘為專業服務與學術界。這是一個相當典型的「多方共寫」結構:沒有單一巨頭可以主導,也沒有監管者單方面拍板。在這個結構裡,香港本地機構的席位並非裝飾,而是能否把本地實務經驗寫進條文的關鍵。

筆者以 PCG 顧問身份參與其中的體會是:如果本地業界代表在會上只會說「我們支持」,而不帶著真實的交易數據、失敗案例與實際難處進場,那麼標準最終仍會由技術能力最強的一方執筆。

香港要鞏固國際金融中心地位,單靠「買技術」、「做消費者」遠遠不夠。全球不缺一個會採購系統的香港,缺的是一個能在「內地法規、國際金融標準、數據私隱與新科技」之間搭建橋樑的超級增值人。

香港金管局與證監會若能借助 TenPay Global 的成熟跨國清算經驗、騰訊雲的風控實踐、WorkBuddy 的 Agentic AI 互動模型,加上 A3A PayTech 這類本地支付基建商在受理、清結算與發卡端的實戰經驗,在 SAGE 框架與監管沙盒中提煉出一套「跨境智能體金融與智慧收單」的行業標準與監管準則,香港就能直接躍升為亞洲以至全球數碼金融的「規則制定者」。

我支持金管局把香港定位為代理式支付生態的構建者,而不是旁觀者。這個定位是對的,而且來得及時——但定位要變成話語權,靠的不是新聞稿,而是誰能交出可被驗證的用例。沙盒裡跑出來的第一批真實交易,比 100 場研討會更能決定標準的走向。

本地企業移山指南:把握機遇的「四件實事」

面對大廠帶來的基礎設施,本地企業不要只當看客,更不要妄想自己花數億元去重造輪子。聰明的做法是「借力打力」。

中小券商與家辦:導入智能體,釋放人力至高信任價值

不要再讓高薪聘請的分析員把 8 成時間花在手動抄寫數據與整理報表上。引進成熟的投研智能體,把繁複的數據初篩交給演算法,將專業人力集中於跨市場策略判斷與高淨值客戶的深度溝通。

本地商戶接軌 TenPay Global 全球收單,搶佔出海紅利

面對來港旅客消費模式轉變及東南亞電商熱潮,本地零售、跨境電商與文旅商戶應果斷升級收單系統,整合 TenPay Global 全球收單通道,消除幣種兌換與支付手續摩擦,把單純的「門店收銀」轉化為「跨境會員營銷與數據沉澱」的起點。

本地科技初創與 ISV:專注「最後一哩路」垂直場景

不要試圖與巨頭比拼底層大模型和全球伺服器算力。巨頭提供的是底座 API、收單通道與風控中台,本地初創應把握的是香港特定的合規條例(如證監會最新指引與虛擬資產監管規範),在 WorkBuddy 與 TenPay Global API 的基礎上,開發精準解決本土難處的垂直外掛與實用方案。

本地金融機構與支付基建商:帶著數據進會議室

這一條是筆者今年最想講的。SAGE 給了本地業界一個罕有的位置:不是單純被監管,而是與監管者共同起草。但席位不等於影響力。要讓香港的實務經驗真正寫進互通性標準與 KYA 框架,本地機構必須做到 3 件事:把代理式支付的內部試點跑起來、把授權邊界與責任鏈條講清楚、把真實的失敗案例帶上談判桌。標準之爭,本質上是實踐之爭;沒有用例的一方,只能接受別人的用例。

一句提醒:代理式支付核心不是「讓 AI 花錢」

最後,容我引述 A3A PayTech 在加入專家小組時提出的觀點,因為它與我多年做支付的直覺完全一致:代理式金融的長期潛力,不在於讓 AI 自由花錢,而在於建立可信的基建——由企業和個人訂立規則、權限與限額,AI 只在授權範圍內執行已獲批准的金錢動作,過程中維持適當的身份驗證、授權、風險控制與人的問責。

這句話聽起來保守,但它是整個生態能否成立的地基。香港過去在支付領域吃過的虧,很多都來自「先衝量、後補規矩」。代理式支付不是又一次流量遊戲,它觸及的是誰有權動誰的錢——這是最不能試錯的一環。監管者謹慎,是對的;業界若把「合規」當成負擔而不是產品能力,就注定只能在生態裡做最薄的一層。

搬開思維頑石,方見獅子山長茂

愚公之所以能移山,在於他不信邪、不偷懶、不拖延,認準方向就動手。

騰訊等科技領軍企業帶著先進的支付清結算底座、跨境風控與金融代理基建走入香港,把轉型的梯子架到了我們面前。而 SAGE 項目則把另一樣更難得的東西交到香港手上:一支筆。梯子可以買,筆卻要靠自己的實踐去換。

是抓住梯子往上爬,還是繼續站在坑底埋怨傳統業務難做?是拿起那支筆寫下自己的規則,還是等別人寫好了通知我們遵守?這取決於香港金融界每一位決策者的氣魄與決心。

少一點空談研討會,多一點業務流重構;少一點對新工具的戒懼,多一點對國際標準的抱負。但憑愚公志,這座科技與制度的轉型之山,我們定能移得開。

筆者為 Payment Cards Group(PCG)顧問。PCG 為集團母公司,以 A3A PayTech 品牌營運並代表集團參與金管局 SAGE 項目代理式金融專家小組。本文僅代表個人觀點,不代表公司立場。

作者:Emil Chan 陳家豪
Unwire Pro 特約編輯

巨頭帶鋤頭來了,香港金融業還打算「穿西裝看熱鬧」嗎?以「還俗IT人」自居。香港金融科技革命「吹哨人」。主要工作除了擔任金融科技初創企業顧問外,也在香港多家知名商學院擔任特約教授及客席講師,積極透過教育推動本地及大灣區金融科技及智慧城市發展。 放下幾十年編寫電腦程式的鍵盤後近年重新以此寫作。以「但憑愚公志,復我獅山茂」為工作目標。
閱讀文章
支付系統業界消息金融科技

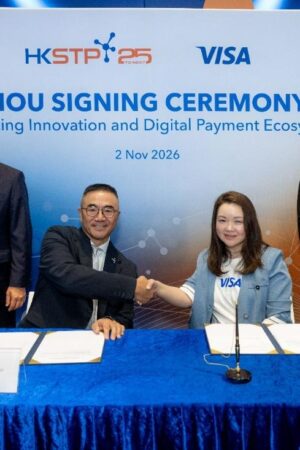
Visa 與香港科技園公司簽 MOU 聚焦 AI 代理式商務及電子支付試行

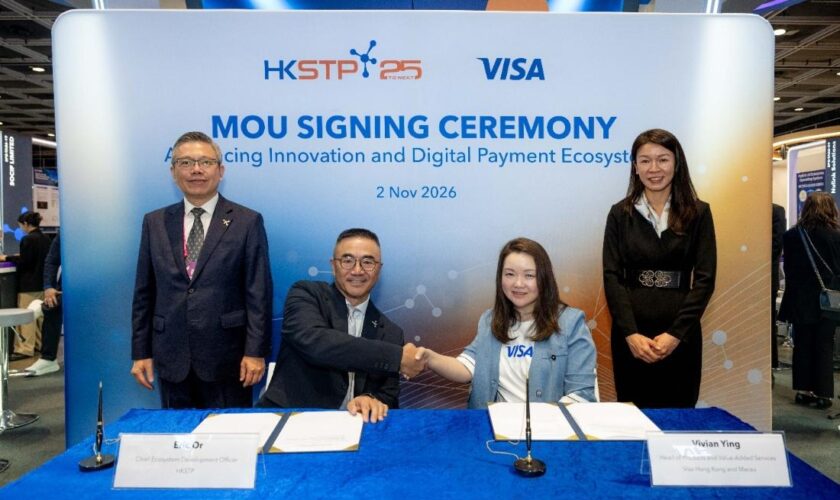
HKSTP 与 VISA 签署共同发展数字支付与创新的合作备忘录.

Visa 與香港科技園公司於 11 月 2 日在「香港金融科技周 x StartmeupHK 2026」簽署合作備忘錄(MOU),將在 AI 與代理式商務、電子支付及生態系統交流三大範疇合作。合作包括以 Visa 智能商務解決方案發掘香港應用場景,並開發及試行相關方案。

三大合作範疇:智能商務試行、電子支付、生態交流

根據備忘錄,Visa 與香港科技園公司的合作分為三個方向。在 AI 與代理式商務方面,雙方會利用 Visa 在全球 AI 及商務領域的方案,包括 Visa 智能商務解決方案(Visa Intelligent Commerce),發掘適用於香港的應用場景,開發及試行相關方案,並探索拓展至其他市場的機會。

電子支付方面,雙方將探索物流、金融科技及其他創新行業的電子支付應用,協助科技企業推動支付電子化,並發掘將 Visa 全球支付能力用於實際商業環境的新機會。生態系統交流則聚焦 AI、代理式商務、金融科技及電子支付領域的知識交流與業界互動。


梁普寧:將香港創新接軌全球市場 黃秉修強調跨界協作

Visa 香港及澳門區董事總經理梁普寧表示,科技園公司建立了創科生態系統,為本地金融科技及初創企業提供創新及成長環境;Visa 將結合其全球網絡、技術及專業知識,協助創新企業將構思轉化為實用方案,並拓展至全球市場。

香港科技園公司行政總裁黃秉修則指,跨行業、跨界別協作一直是科技園公司提倡的重點,與 Visa 簽署反映雙方網絡對初創企業成長的支持,以及推動香港創科生態圈發展的決心。

對園區科技企業及金融科技團隊而言,備忘錄的實質價值取決於稍後會否公布試行招募、接入 Visa 支付能力的具體條件,以及有沒有可落地的香港場景;現有公開資料仍停留在合作方向層面。


閱讀文章
支付系統資訊保安電子商務

Good Smile 網店結帳頁遭植入惡意程式 2,800 人信用卡號碼連安全碼或外洩

專業影棚內拍攝場景,攝影師與助理專注工作,燈光與攝影器材整齊排列.

日本模型及手辦商 Good Smile Company(グッドスマイルカンパニー)10 月 29 日發出第三份事故通告,指官方網店遭入侵後,信用卡結帳頁曾被植入惡意程式,最多 2,800 名客戶的持卡人姓名、16 位完整卡號、到期日及安全碼可能外洩。公司早前兩份通告只指部分卡號及到期日或遭讀取,網上有評論批評首份通告「虛報」,但新通告顯示,結帳頁被植入程式一事至 10 月 28 日晚才被發現。

入侵持續近四日 結帳頁惡意程式存在約 41 小時

根據 Good Smile 的通告,負責網站開發及維護的外判商在 10 月 23 日早上 6 時許(日本時間,下同)通知公司,網站由 10 月 19 日下午 3 時許至 22 日晚上 11 時前遭第三方入侵,公司於 23 日早上 7 時關閉網站。攻擊者利用系統其中一部分的漏洞,非法取得管理員權限,其間多次瀏覽網站內的客戶資料,並於 10 月 21 日下午 1 時 55 分至 23 日早上 7 時,在信用卡結帳頁植入惡意程式。公司表示,漏洞並非近期公布的 PHP 漏洞。

受影響的 2,800 人包括期內以信用卡完成付款的 384 人、在預訂後更改付款信用卡的 185 人,以及嘗試付款但未完成、或登入後將貨品放入購物車但未進入付款程序的客戶。公司承認,由於網站系統沒有保留操作紀錄,無法分辨後兩類客戶,因此向所有可能受影響的人逐一發電郵通知;而嘗試更改付款卡但未完成的客戶亦可能受影響,但同樣無法識別。

40 萬張已登記信用卡末四位外洩 7,673 張訂單資料或被讀取

另外,曾在網站登記信用卡的客戶,卡號末四位及到期日亦可能外洩,涉及 402,466 張信用卡(已剔除重複),受影響客戶人數仍在確認中。公司指這批信用卡的持卡人姓名及安全碼未有外洩跡象,與卡相關的會員資料亦未有外洩。至於 10 月 22 日晚上 10 時 20 分前後至 11 時前下單的 7,673 張訂單,收件人及帳單姓名、地址、電話、電郵、訂單內容、金額及付款方式均可能被讀取;實際被瀏覽的訂單有 202 張,但系統無法準確識別是哪些。

公司表示已按另行保存的管理系統原始碼修補相關漏洞,並將組成系統的各個子系統之間的連線資料全部作廢及更新,亦已向日本個人資料保護委員會報告,之後會再向信用卡公司及支付服務商報告。以 Amazon Pay 或 PayPal 付款的訂單,以及美國、歐洲、英國網店和樂天市場分店,均使用獨立系統,不受事件影響。網站重開日期未定。

安全碼並非從資料庫流出 結帳頁本身成為攻擊目標

事件在日本 X 平台引起廣泛討論。有網民質疑網店為何會保存安全碼,但按公司通告,完整卡資料外洩的原因是結帳頁被植入惡意程式,即客戶在頁面輸入資料時被即時截取,而不是公司資料庫保存了安全碼;網站登記卡資料中外洩的只有末四位及到期日。有網民亦在討論中指出,這類攻擊與網站有沒有保存卡資料無關,只要在受感染的頁面輸入,全部資料都會被取去。

這種在網頁植入程式竊取付款資料的手法,業界稱為 e-skimming 或 Magecart 式攻擊。PCI DSS v4.0.1 第 3.3.1 及 3.3.1.2 條本身已禁止商戶在授權完成後保存安全碼,即使加密亦不可以;但這次事件顯示,單靠不保存並不足夠。PCI 安全標準委員會在 v4.0 加入第 6.4.3 條,要求商戶確認付款頁上每個在瀏覽器執行的 script 均獲授權、完整性受保障,並備有清單及理由;第 11.6.1 條則要求部署更改及篡改偵測機制,至少每星期檢查一次付款頁的 script 及安全相關 HTTP header,有未經授權更改時向負責人員發出警報。兩條要求在 2025 年 3 月 31 日起正式強制執行。

Good Smile 事件亦涉及其他企業常見的弱點:入侵由外判維護商發現,系統沒有保留足以識別受影響客戶的操作紀錄,管理員權限一旦失守,攻擊者便可同時讀取客戶資料及修改結帳頁。對自建網店、或將網店交由外判商維護的企業而言,付款頁 script 監察、管理後台權限及日誌保存,都值得在今次事件後重新檢視。

資料來源:Good Smile Company 第三份通告(日文)、Good Smile Company 第三份通告(英文)、Good Smile Company 10 月 26 日更新通告、ITmedia NEWS、PCI Security Standards Council、X

閱讀文章
區塊鏈科技支付系統金融科技

RedCoin 流通量達 8,081 萬港元 PayMe 與 HSBC App 錢包不互通或限制資金調配

商務氛圍中的手機支付與紅色感應裝置,桌面與飲料佈景.

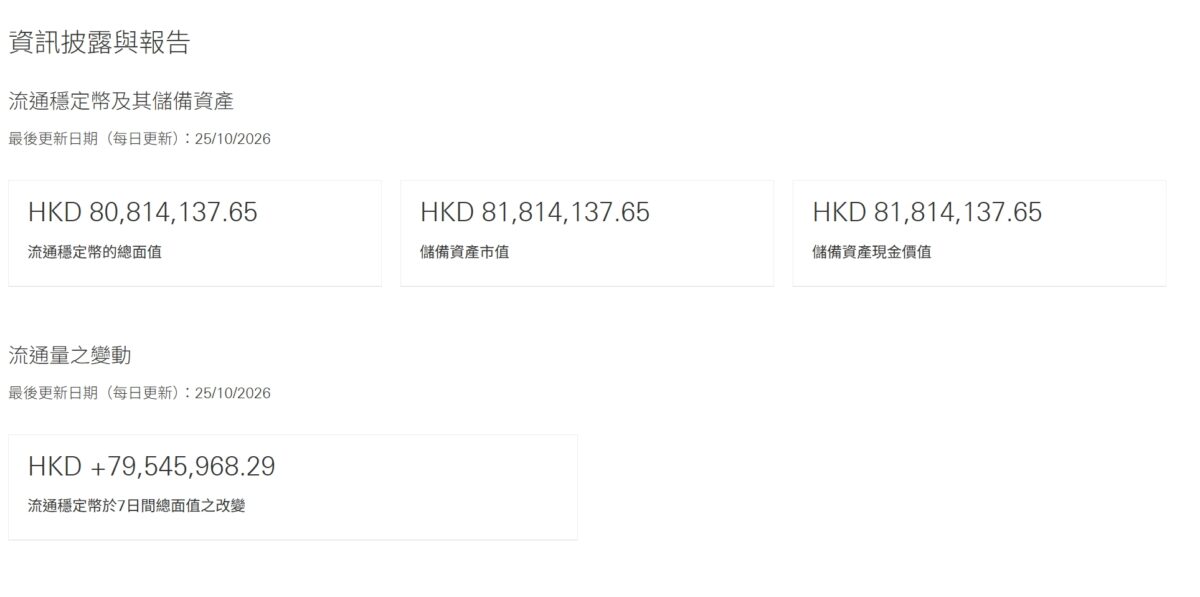
HSBC 發行的港元穩定幣 RedCoin(RCHKD)近日在 PayMe 正式推出,錢包分階段開放,逾 330 萬名現有用戶將在未來數天陸續可在 App 內啟用,用來即時轉帳或在超過 10 萬家商戶付款。官方頁面顯示,截至 10 月 25 日 RedCoin 流通量約 8,081 萬港元。RedCoin 沿用 PayMe 的支付場景,但不受存款保障,流通亦限於 HSBC 的封閉生態,資金用途與銀行存款有別。

登入 PayMe 啟用錢包,逾 10 萬商戶可付款

已登記 PayMe 的用戶更新及登入 App 後,可按分階段開放安排啟用穩定幣錢包;330 萬是 PayMe 現有用戶規模,並非已啟用錢包的人數。據 KuCoin 報道,現有 PayMe 用戶啟用錢包毋須另開銀行戶口,亦不設最低結餘;官方則指 PayMe 與日後推出的 HSBC HK App 錢包各有資格要求。

啟用後用戶可用 RedCoin 即時轉帳給個人,亦可直接在超過 10 萬家 PayMe 商戶付款。只要商戶接受 PayMe,用戶便可使用 RedCoin 結餘,毋須逐家確認商戶是否另行接受穩定幣。RedCoin 由香港上海滙豐銀行發行,該行於 2026 年 4 月獲香港金融管理局(金管局)發出穩定幣發行人牌照,牌照編號為 FRS02。

付款流程相近,穩定幣錢包卻非銀行戶口

HSBC 表示,RedCoin 的付款流程設計與現有 PayMe 十分接近。RedCoin 可按 1:1 兌換港元,受適用條款及細則約束;但穩定幣錢包並非銀行戶口,不會納入綜合理財戶口。RedCoin 透過智能合約,在 HSBC 自家的分布式分類帳(DLT)網絡上發行及轉帳。

據動區動趨引述 HSBC 文件及 RedCoin 白皮書,RedCoin 採用遵循 ERC-20 標準的私有、許可式帳本,目前未接上公有區塊鏈。買入及贖回現時不收費,但 HSBC 保留日後調整的權利;收到有效贖回要求後即時受理,最遲 1 個營業日內以港元入帳,RedCoin 亦不付利息。HSBC 另表示,推出期間客戶可享交易優惠券及「獎賞錢」等推廣獎賞。

該報道亦轉述一名報章專欄作者在推出前的批評:該作者認為 RedCoin 的使用流程與穩定幣出現前大致相同,只是多了一個兌換步驟,又不能用於去中心化金融(DeFi),形容它只是披上區塊鏈外衣的 PayMe 積分。

錢包不互通,RedCoin 只限 HSBC 閉環流通

RedCoin 不屬於受保障存款,不受香港存款保障計劃保障。PayMe 與 HSBC HK App 的穩定幣錢包亦各自運作,兩者之間不能互轉 RedCoin;截至發稿時,HSBC HK App 錢包仍標示為即將推出,銀行計劃今年稍後加入功能。

按上文引述的 RedCoin 白皮書,RedCoin 的持有人、轉讓人及受讓人均須為現有 HSBC 客戶,贖回亦限於 HSBC、PayMe 及 HSBC HK App 組成的閉環;惟這與上文指現有 PayMe 用戶毋須另開銀行戶口的報道有出入,只有 PayMe 戶口的用戶是否已算 HSBC 客戶,官方未有說明。官方頁面亦表示,RedCoin 只經 PayMe 及 HSBC HK App 發行,不經第三方平台。

企業財務或營運主管若考慮在業務上使用 RedCoin,宜先確認使用哪個錢包,以及交易對手是否符合 HSBC 客戶資格。現時公布的用途是個人轉帳及向商戶付款,商戶收款及結算安排未見說明,接受 PayMe 的商戶宜先向 HSBC 查詢。兩個錢包不能互轉,可能限制資金在不同用途之間調配,規劃付款流程時不宜假設兩個 App 的餘額可以合併使用,應先問清楚資金如何轉回港元。RedCoin 亦不受存款保障,企業宜評估適合持有的結餘水平。

流通量約 8,081 萬,代幣化投資待推出

10 月 25 日官方頁面顯示,RedCoin 流通總面值為 80,814,137.65 港元,約 8,081 萬港元;儲備資產市值為 81,814,137.65 港元,7 日內流通量增加 79,545,968.29 港元。首份獨立核數師儲備審核報告預計於 2026 年第 4 季之後發布。

HSBC 計劃今年稍後讓客戶透過 HSBC HK App,以 RedCoin 認購代幣化投資產品,包括港元貨幣市場基金的新股份類別;據外國傳媒報道,入場門檻為 HK$100。這些功能仍待推出,意味現階段的實際用途主要集中在 PayMe 轉帳及商戶付款,能否增加 PayMe 以外的用途,仍要看後續產品。

來源:HSBC Hong Kong

閱讀文章
應用方案支付系統

手機號碼就可過數 Swift 夥 Bizum、Pix、PayID 打通跨境支付

Swift 標誌與多種貨幣符號背景圖.

Swift 聯同全球金融業界推進「別名支付」(Pay by Alias)計劃,日後消費者或可憑手機號碼、電郵地址或虛擬支付地址等常用識別資料,向海外親友匯款,把本地支付的便捷體驗延伸至跨境交易。計劃以 Swift 消費者支付框架 Swift Scheme 為基礎,重點在串連不同市場的本地支付網絡、提升交易可預測性,以及簡化跨境付款的前端流程。

Swift 表示正與西班牙 Bizum、澳洲 Australian Payments Plus(AP+)旗下 PayID、巴西 Pix,以及來自四大洲的銀行、支付服務供應商和科技公司合作,研究把本地支付系統常見的「別名」識別方式引入跨境支付。按計劃,付款人毋須輸入收款人完整銀行戶口資料,可用已登記的手機號碼、電郵地址或虛擬支付地址,經 Swift 平台安全配對後進行跨境交易。Swift 稱,目前經其網絡傳輸的跨境款項中,超過 75% 可於 10 分鐘內到達收款銀行,部分交易更可在數秒內完成。

讓跨境匯款接近本地轉賬體驗

「別名支付」的核心,是把消費者在本地市場慣用的付款方式延伸至國際匯款。現時數以百萬計用戶使用 Bizum、PayID 及 Pix 處理本地轉賬,通常毋須輸入收款人詳細銀行戶口資料,利用手機號碼或電郵地址等資訊即可完成付款。Swift 今次提出的方向,正是把這種較直觀的前端操作方式,連接至跨境付款流程。

根據 Swift 公布資料,方案會沿用本地支付常見的付款識別資料,並由 Swift 平台作安全配對,以支援跨境交易處理。付款人面對的是熟悉的收款人識別資訊,至於跨市場連接、訊息交換及付款處理,則由參與機構和 Swift 網絡共同支援。Swift 支付平台董事總經理 Juan Martinez 表示,機構目標是令跨境匯款如本地轉賬般簡單。Martinez 指出,Swift 已透過與金融業界合作,提升國際支付的速度和可預測性,現正由用戶發起交易的第一步開始簡化流程,讓大眾可更安心地進行海外匯款。

Swift Scheme 進入下一階段

是次「別名支付」計劃,代表 Swift 跨境支付新框架 Swift Scheme 踏入下一發展階段。Swift Scheme 於 2026 年 6 月推出,現時已有超過 100 間銀行參與,主要目標是確保款項全額到賬、提高交易可預測性,並在全球規模下加快結算速度,改善端到端支付體驗。Swift 指出,隨着跨境支付流程持續改進,經其網絡傳輸的付款已有超過 75% 可在 10 分鐘內抵達收款銀行,部分交易更只需數秒。這組數字顯示跨境支付的處理效率正持續提升;「別名支付」則把改善範圍由交易處理速度,延伸至消費者輸入付款資料時的操作體驗。

對銀行及支付服務供應商而言,支付流程更簡化,或有助降低因收款資料複雜而出現的操作障礙。對消費者而言,若能以平日熟悉的電話號碼或電郵地址處理國際付款,跨境轉賬的使用門檻可望下降。不過 Swift 在公告中把工作定位為與業界共同創新及串連系統,相關服務的具體推出時間、適用市場及使用安排,仍有待參與機構進一步落實。

多地金融機構參與互聯探索

參與計劃的機構包括 Australian Payments Plus、秘魯信貸銀行、Banorte、西班牙對外銀行 BBVA、Bizum、Bradesco、Caixabank、Citizens Bank、Commonwealth Bank of Australia、星展銀行、IDFC FIRST Bank、Ouribank、TerraPay 及 Veritran。參與者橫跨銀行、本地支付網絡、跨境匯款服務及金融科技領域,反映計劃着眼於不同支付基礎設施之間的互操作性。

AP+ 行政總裁 Lynn Kraus 表示,澳洲民眾早已習慣以 PayID 配合手機號碼或電郵地址轉賬,毋須記憶銀行戶口資料;將這種簡便體驗延伸至跨境支付,是推動國際支付接近國內支付便利程度的重要一步。

Banorte 國際銀行業務部負責人 Ricardo Velazquez Rodriguez 認為,「別名支付」透過較易使用的支付標識,令交易操作更直觀、流程更簡化,有望推動跨境支付轉型。BBVA 國際解決方案全球負責人 Raouf Soussi 則指出,要令國際支付如本地支付般簡單和直觀,有賴整個行業協作,推動不同基礎設施互聯,並持續簡化客戶付款流程。

本地即時支付模式走向國際

Swift 表示,其平台、產品及服務目前連接全球超過 11,500 間銀行、證券機構、市場基礎設施及企業用戶,覆蓋 200 多個國家和地區。Swift 不持有客戶資金或管理帳戶,而是提供安全通訊及標準化金融報文交換服務,支援全球及本地市場的金融交流、國際貿易和商業活動。

「別名支付」能否成為跨境零售支付的新常態,將取決於各地支付系統、銀行及服務供應商的連接進度,以及不同市場能否建立一致的付款體驗。對企業及消費者而言,若計劃逐步落地,國際付款或可由繁複的戶口資料輸入,轉向更熟悉的手機號碼、電郵地址及虛擬支付地址操作;但最終服務範圍及實施時間,仍須視乎業界後續安排。`


資料來源: press release

閱讀文章
支付系統科技專欄資訊保安金融科技電子商務

愚公觀潮:從 iPhone 預售盜刷潮 看香港數碼支付的結構性死穴與下一代「可編程金融」出路

數碼支付安全技術與未來發展,強調可編程金融與香港數碼貨幣.

近日 iPhone 預售掀起全城熱潮,卻演變成一場波及超過一千多名市民、涉款逾两千多萬元的大規模信用卡盜刷風暴。個別主流本地銀行為了配合跨國科技巨頭在搶購流量峰值期間保住訂單轉化率,放寬了雙重認證(3D Secure/OTP),令黑產集團持有的巨量靜態卡資如入無人之境。外界多將矛頭指向單一商戶的風控疏忽,但若抽絲剝繭,這場亂象本質上暴露出香港在推動「全面數碼化」進程中,底層支付基礎設施的結構性死穴——傳統信用卡體系已難以承載極致併發、低摩擦與高安全的現代數碼經濟需求。

環球範式對照:香港夾在「三大體系」之間的真空地帶

面對數碼金融風控,環球成熟市場已有清晰且行之有效的制度與技術範式,香港恰恰處於監管與架構的夾縫中:

歐盟:法規強制力的 SCA 防線

歐洲早於 PSD2(修訂版支付服務指令)即確立強客戶認證(Strong Customer Authentication, SCA)制度。法律強制要求涉及電子支付的交易原則上必須通過多重獨立認證,商戶完全無權因追求結帳轉化率或防範系統擁堵而單方面「降級」驗證標準。收單機構與發卡行在法規授權下直接攔截未認證交易,從源頭杜絕商戶自選風險的空間。

內地:強實名、中國銀聯與帳戶閉環生態

內地憑藉嚴格的手機號實名制,結合中國銀聯(UnionPay)的跨行清算網絡與國家級大數據風控庫,以及支付寶、微信支付等以帳戶為核心的閉環生態,構建起立體聯防網。銀聯在國家級層面統一統籌卡號、身份證號、手機號及實名銀行帳戶的「四要素驗證」;大額或高風險交易即時由系統聯動生物特徵核驗或帳戶層級阻斷,黑產根本無法單憑「卡號、有效期、CVV」三件套完成無感套現。

東南亞:央行主導的統一零售直連平臺(A2A)

近年東南亞(如印度的 UPI、泰國的 PromptPay、新加坡的 PayNow)成功以央行主導的帳戶直連架構重塑零售生態。反觀香港,雖然早有「轉數快」(FPS),但大型跨境電商至今仍高度依賴傳統跨國卡組織(Visa/Mastercard)的拉取式付款(Pull Payment)機制,風控主導權完全向跨國商戶傾斜。

短訊 OTP 的成本與通道瓶頸

在傳統電訊架構下,每發送一則短訊 OTP 均產生非輕的通道成本;更致命的是,香港本地電訊通道在瞬間面對每秒數萬筆併發短訊時,頻寬排隊極易引發延遲與丟包。商戶為避免海量正常訂單流失,自然有強烈動機關閉 OTP 驗證。

從修補到重構:引入港元穩定幣、數字人民幣與數碼港元(e-HKD)

要徹底斬斷黑產鏈條,短期內香港必須借鑑歐盟經驗,將高風險無卡交易(CNP)強制納入法規監管,並全面以「流動理財 App 內綁定推播認證(FIDO/生物認證)」替代短訊 OTP;但更長遠的核心破局之道,在於將「拉取式授權」的陳舊信用體系,徹底升級為由央行數碼貨幣與合規穩定幣驅動的「可編程價值傳輸」。

數碼港元與數字人民幣:以「推播式主動簽署」終結靜態卡資外洩

傳統信用卡最大的安全原罪,在於將「帳戶授權資料(卡號+CVV)」交由商戶端保管。若未來的 Apple Store 等零售場景深度接入數碼港元(e-HKD)或跨境數字人民幣(e-CNY)底座,交易模式將徹底轉變為推播式支付(Push Payment)。用戶利用本地設備私鑰進行意圖簽署,商戶端僅接收到不可偽造的密碼學驗證結果,永遠接觸不到靜態付款憑證,從底層架構上消滅「撞庫」與「釣魚複製卡」的生存空間。

合規港元穩定幣:智能合約託管(Escrow)實現原子級結算

針對 iPhone 搶購這類高併發、高轉售溢價的場景,港元法幣穩定幣可發揮「可編程貨幣」(Programmable Money)的獨特優勢:

條件觸發交割(Atomic Settlement):用戶下單時,資金由智能合約在鏈上鎖定(Escrow),並未直接轉入商戶帳戶;

實體履約聯動:唯有當物流系統生成真實運單、綁定設備特定序列號(IMEI),甚至消費者收到實體貨物進行近場驗收簽署後,合約才自動解鎖釋放資金;

秒級解約防套現:一旦風控系統偵測到異常下單模式,智能合約能以近乎零成本的代碼邏輯即時終止交易並退款,完全繞過傳統信用卡長達數十天的退款爭議(Chargeback)跨國清算成本。

走出香港:輸出技術架構,確立全球新一代支付範式

香港不應只在危機發生後充當「被動修補者」,而應將這次教訓化為制度與架構創新的試金石。

香港作為全球金融科技與監管沙盒的前沿樞紐,既具備接軌國際普通法與跨國商業合約的優勢,又擁有與內地金融基建(如中國銀聯網絡、數字人民幣、mBridge)互聯互通的獨特橋樑作用。結合《穩定幣發行人監管制度》的落實,香港完全有能力融匯歐盟 SCA 的嚴格法規邊界、中國銀聯與清算體系的強風控能力,以及 Web3 的可編程架構,將「合規港元穩定幣 + 央行數碼貨幣 + 智能合約託管」這一套高吞吐量、低通道成本、無感防盜刷的電商結算架構進行標準化包裝。

這不僅能為香港本地市民築起一道免除釣魚與盜刷恐懼的安全防線,更能作為成熟的「香港方案」向東盟及「一帶一路」沿線新興電商市場輸出,為全球數字金融確立一個擺脫傳統卡組織過路費與短訊 OTP 瓶頸的全新支付範式。

認知之蔽:穩定幣並非缺乏場景,而是缺乏前瞻視野

坊間總有一種聲音,質疑香港發展合規港元穩定幣或數碼港元是「為做而做」,甚至譏諷其「缺乏真正落地的零售應用場景」。然而,從這次 iPhone 預售的集體受害潮看來,並非新技術缺乏應用場景,而是論者自身對現代數字金融的演進缺乏足夠認知——他們依然將「支付」窄化地理解為一張塑膠卡片或手機熒幕上刷過二維碼的幾秒鐘,卻對背後高昂的通道抽成、脆弱的短訊通道、失靈的跨國退款機制,以及黑產肆虐的靜態卡資風險視若無睹。

過去數年,推動金融基建全面數碼化、呼籲跳出傳統卡組織藩籬的過程,往往步履維艱,猶如愚公移山;監管與商戶總習慣於沿用舊軌道,用「事後爭議退款」的遮羞布掩蓋底層架構的硬傷。

移山之契:黑客瘋狂盜刷敲響的變革催生符

誰也想不到,這次以最殘酷的代價為全社會敲響警鐘、逼使整個金融體系不得不正視可編程貨幣價值的,竟然是一群在暗處瘋狂盜刷的黑客。

當傳統信用卡體系在極致流量與黑客腳本面前兵敗如山倒,基於智能合約託管、推播式主動簽署,以及螞蟻國際、Visa 與 Mastercard 聯手推出的「Know Your Agent」(KYA)跨網絡代理身份互通框架所建構的數碼貨幣架構,便不再是實驗室裡的理論模型,而是刻不容緩的救命稻草。

這場由黑客意外促成的「移山」契機,若能喚醒業界對底層支付架構的徹底革新,香港的數字金融轉型,才算真正迎來破局之日。

作者:Emil Chan 陳家豪
Unwire Pro 特約編輯

以「還俗IT人」自居。香港金融科技革命「吹哨人」。主要工作除了擔任金融科技初創企業顧問外,也在香港多家知名商學院擔任特約教授及客席講師,積極透過教育推動本地及大灣區金融科技及智慧城市發展。 放下幾十年編寫電腦程式的鍵盤後近年重新以此寫作。以「但憑愚公志,復我獅山茂」為工作目標。
閱讀文章
人工智能支付系統金融科技

AI 代理將可自行刷卡?螞蟻國際、Visa、Mastercard 聯手推 KYA 身份制度

人工智能代理展示數字身份驗證與支付安全技術.

支付巨頭正為即將到來的 AI 代理購物潮鋪路。螞蟻國際、Visa 與 Mastercard 於 9 月 10 日宣布合作,共同研議一套名為「Know Your Agent」(KYA,了解你的代理)的互通框架,目標是讓不同支付網絡都能識別、驗證並持續監控代表用戶下單付款的 AI 代理。

麥肯錫估算,到 2030 年 AI 代理可能主導 3 萬億至 5 萬億美元的全球消費交易。三家公司表示,此次合作並非立即統一標準,而是先在既有 Visa Trusted Agent Protocol、Mastercard Verifiable Intent 與螞蟻國際 Agentic Mobile Protocol 之間,找出共同信任原則,並透過新加坡金融管理局召集的 BuildFin.ai 平台推進。

三大協議首次尋求互通

這次合作要解決一個此前懸而未決的問題:當付款人不再是真人,商家和發卡機構要如何確認眼前的 AI 代理是誰、誰授權它行動,以及它是否仍在用戶允許範圍內執行任務。根據三方聯合聲明,KYA 框架將聚焦三個方向:跨網絡的營運者可追溯性、統一的認證要求,以及對交易持續監測。

三家公司並非首次涉足這一領域。Visa 早於 2025 年 10 月推出 Trusted Agent Protocol,已吸納 Adyen、Shopify、Stripe 等 12 家合作夥伴;Mastercard 今年 3 月與 Google 共同開發開源 Verifiable Intent 協議;螞蟻國際 Agentic Mobile Protocol 則於 4 月上線,串連旗下 Alipay+ 超過 50 個數字錢包。三套協議各自運作良好,但彼此互不相通,同一個 AI 代理若要跨網絡運作,過去必須重複註冊、重複驗證,這正是 KYA 試圖打破的壁壘。

業內人士各自解讀信任缺口

螞蟻國際首席創新官楊俊明向外媒表示,信任是 AI 轉型的基礎。他指出,AI 代理存在「幻覺」等技術風險,支付行業必須確保消費者感到安全,才願意將購物決策交給軟件。他補充,如果一個代理已在螞蟻國際完成註冊,理論上不必再向 Visa、Mastercard 重複驗證,這將大幅降低開發者和商戶的接入成本。

Mastercard 首席數字官 Pablo Fourez 從商戶角度切入,強調跨 KYA 框架的互通性,是讓商戶、平台、錢包和發卡機構都能用一致方式識別可信代理的關鍵,同時確保每一次交易行為都反映用戶真實意圖。Visa 全球增長產品及夥伴關係高級副總裁 Rubail Birwadker 更直接點出風險所在:沒有可信身份和明確授權,AI 代理根本無法規模化參與商業活動。

香港已率先跑出實測案例

把視角拉回香港,這場全球協議競賽早有落地痕跡。今年 3 月,Mastercard 已在香港完成首宗實時、經身份驗證的 AI 代理交易。一個 AI 代理透過流動服務商 hoppa,為用戶預訂前往香港國際機場的接送車,交易由 CardInfoLink 的 AI 代理平台促成,並使用 Mastercard Payment Passkeys 進行代幣化驗證。

放在更長時間軸上看,香港監管機構今年 8 月已從逾百份申請中篩選出 36 個「代理式 AI」試點方案,涵蓋 30 家金融機構與 27 家科技夥伴,納入 GenA.I. Sandbox++ 計劃;電訊商 HKT 亦透過旗下 HKT Payment 加入該計劃,專責研發 AI 代理身份驗證技術。螞蟻集團旗下支付寶本月亦推出類似功能,讓用戶設定每天定時購買咖啡或叫車的重複性 AI 任務。

對企業與消費者意味什麼

對企業而言,KYA 框架若真能落地,最直接好處是降低開發與合規成本。AI 代理平台和商戶不必為每個支付網絡重複建置身份驗證系統,這對中小型商戶尤其重要。但正如 Visa 以 24 億美元收購行為生物識別公司 BioCatch 所反映,真正的技術門檻並非「讓 AI 代理能付款」,而是確保它不會在授權範圍之外行動,例如錯誤下單金額或被惡意軟件操控。

隨著 AI 代理逐漸從聊天助手演變為能自主完成現實任務的軟件實體,支付系統或將從「人向商家付款」逐步過渡至「經授權的軟件代表人交易」。這場轉型究竟會由開放標準主導,還是演變成少數巨頭壟斷的封閉生態,仍是懸而未決的問題。當 AI 真的能自主刷卡購物時,你會放心讓它替你做決定嗎?

資料來源:CNBC、Forkast News、Mastercard Newsroom


閱讀文章
區塊鏈科技支付系統科技專欄金融科技

區塊鏈落地多年為何仍存數據斷層? 以港元穩定幣打造智慧車保新解方

數字鎖匙穿越數碼城市的數據牆壁.

香港汽車第三者責任保險(第三保)與運輸署系統未能即時互通,表面上是車主辦理車輛牌照續期(續牌/行車證)時的行政痛點,但其核心本質是一個嚴重的道路安全與公眾保障漏洞——現行機制存在斷層,令未持有有效第三保的車輛可能在公眾完全不知情的情況下在路面行駛,一旦發生重大交通意外,將帶來嚴重的社會與法律後果。

一、 系統未聯網帶來的重大公眾安全與法律風險

香港法例第 272 章《汽車保險(第三者風險)條例》明確規定,任何人在道路上使用汽車,必須備有一份有效的第三者風險保險單。然而,由於政府與業界缺乏即時數據聯網,衍生出監管盲區:

  • 「無保險車輛」合法化上路(虛假保單/斷保漏洞):現行續牌主要依賴車主提交紙本或電子保單副本/臨時保單(Cover Note)。若有不法分子利用偽造保單、或在成功續牌後隨即向保險公司「退保斷供」,運輸署後台因無即時聯網撤銷機制,該車輛仍能合法持有有效行車證在路面行駛。
  • 意外受害人索償無門(公眾承擔代價):一旦無保險車輛引發嚴重交通事故,導致無辜路人、乘客或其他駕駛者傷亡:
    • 肇事司機須承擔刑事責任(罰款、停牌甚至監禁),且失去保險庇護,面臨破產式的民事索償;
    • 受害人或其家屬無法向保險公司索賠,只能轉向由業界成立的「香港汽車保險局」(MIBB)申請特惠賠償,但審批程序繁複冗長;
    • 最終將違法車主的違規成本轉嫁至整個社會及合法投保的公眾身上。

宏福苑事件的慘痛教訓:絕不能重蹈覆轍
回顧過往宏福苑等涉及大額第三者責任及物業管理保險斷層的慘痛教訓,當制度缺乏即時核實與監管閉環時,一旦發生重大事故,往往演變成上千萬元甚至億元計的巨額索償死局,最終令無辜受害者、業主與公眾承擔無法承受的代價。

在汽車領域亦然——我們絕不能等到路面上發生涉及巴士、大型客運或多車連環相撞的特大交通事故,出現天文數字傷亡賠償卻發現涉事車輛「無保上路」或「保單早已失效」時,才願意正視這個存在多年的系統性漏洞。

二、 為什麼運輸署不一定即時收到保險憑證?

  • 生效期與系統上傳時間差(Time Lag):剛投保或續保時,保險公司或中介人通常需要 1 至 3 個工作天將保單數據上傳及同步至後台數據庫;若在生效前數小時或即日網上投保,運輸署系統無法即時查閱紀錄。
  • 中介人與分銷鏈斷層:香港車保大量經由車行或獨立保險經紀出單。部分中介在發出臨時保單(Cover Note)後,未即時將資料傳回承保公司,導致系統端出現資料滯後。
  • 資料欄位不一致導致匹配失敗:車主身份證號碼、底盤號碼(Chassis No.)、車牌號碼或英文姓名只要出現一個空格、大小寫或標點符號的格式出入,系統便無法自動配對。
  • 臨時保單(Cover Note)的人手審批限制:網上續牌系統多數要求正式保單或特定格式的電子認證;若持有的是中介人發出的臨時保單,常需經由人工覆核或遞交實體副本。

三、 當年的區塊鏈解決方案:車保認證系統(MIDAS)

為了解決市場上的虛假保單及運輸署前線核實真偽的困難,香港保險業聯會(HKFI)早於 2018 年底牽頭推出了「車保認證系統」(MIDAS – Motor Insurance DLT-based Authentication System),成為亞洲首個應用於汽車保險認證的區塊鏈聯盟鏈項目:

  • 聯盟鏈架構(Consortium DLT):由 HKFI、主要車險承保公司(Insurers)及技術方案商共同組建許可區塊鏈網絡。
  • 加密雜湊驗證(Hash-only on Chain):兼顧《個人資料(私隱)條例》,鏈上不直接存放個人敏感數據,而是將保單關鍵資訊生成唯一的加密雜湊值(Hash)記錄在鏈上。
  • 動態二維碼核實(QR Code Verification):保險公司出單時隨單附帶認證 QR Code,運輸署櫃位人員可掃描並即時比對鏈上 Hash,確認保單真偽。

為什麼 MIDAS 未能徹底根治監管漏洞?

偏向「防偽驗證」而非「全生命週期動態聯網」:MIDAS 重點在於讓櫃位人員掃碼防偽,運輸署後台審批系統與 MIDAS 鏈之間並非全自動即時 Trigger 式雙向對接。當保單出現中途退保、失效或退保重購時,系統無法實時通知運輸署吊銷或暫停行車證。

缺乏跨部門強制數據閉環:並非所有涉車險業務的小型經紀或保單都能做到端到端即時上鏈,加上各系統間數據格式容錯率低,導致整個監管鏈條依然存在盲區。

四、 他山之石:國際先進城市的成熟實踐

  • 英國 Motor Insurance Database(MID / Navigate)+ 自動車牌識別(ANPR):英國由汽車保險局(MIB)建立法定中央數據庫 MID。所有保險公司依法必須在規定時限內上載保單。駕駛及車輛牌照局(DVLA)與警方的自動車牌識別系統(ANPR)實時直連 MID;警車巡邏或路面鏡頭一旦掃到「無保險記錄」車輛,即時攔截執法扣車,同時推行「持續保險強制令」(CIE),無保即罰。
  • 新加坡陸路交通管理局(LTA)OneMotoring API 直連:新加坡將所有獲授權車險公司的承保系統與 LTA 進行底層 API 直連。車主續交路稅(Road Tax)時,系統在毫秒級內自動從中央保險數據庫核實有效保單,完全免除人手提交或掃碼驗證步驟。

五、 創新方案:應用「港元穩定幣 + 公鏈」實現可編程車險與零信任查證

若要在 Web3 與數碼金融架構下徹底解決信任、跨機構結算與即時核實痛點,「港元穩定幣(HKD Stablecoin)+ 公鏈(Public Chain)」是一個極具前瞻性的落地案例:

  • 智能合約保費交付與即時出單(Delivery vs Payment, DvP):車主使用持牌機構發行的合規港元穩定幣支付保費,智能合約在鏈上瞬間確認資金到賬的同時,自動鑄造/生成一份鏈上保單憑證(如 Soulbound Token / 零知識可驗證憑證)。
  • 公鏈開放查證與隱私保護(ZK-Proof on Public Chain):公鏈具備高可用性、不可篡改及 24/7 全球無間斷運作優勢。透過零知識證明(Zero-Knowledge Proofs)技術,保險公司將保單有效狀態部署於公鏈,運輸署、執法部門乃至公眾(例如租車、二手車買賣雙方)均可在不洩露車主個人私隱的前提下,以毫秒級速度向公鏈查詢該車輛是否具備有效法律保障。
  • 可編程退保與即時觸發執法信號:若車主申請中途退保或斷供,智能合約在退還剩餘港元穩定幣的同一區塊(Block)內,自動更新公鏈上的保單狀態,並向運輸署及執法系統發出廣播(Webhook),即時暫停行車證有效性,徹底杜絕「退保上路」的監管死角。

六、 納入五年發展規劃:跨部門協同與實施時間表

要徹底解決這個困擾香港多年的跨界別痛點,必須自上而下整合四大核心監管與執行架構,明確各自分工並積極參與:

  • 運輸署(TD):負責車輛登記與牌照審批系統的底層現代化改造,建立保單狀態與電子行車證實時聯動及自動吊銷機制。
  • 數字政策辦公室(Digital Policy Office, DPO):主導跨部門數據互聯互通標準,牽頭打通個人身份認證「智方便」(iAM Smart)與即將落地的企業數碼身份「數碼企業身分」(CorpID),連接政府骨幹 API 接口與開放數據架構。
  • 香港金融管理局(HKMA):提供底層金融基建支持,透過「商業數據通」(CDI)及合規港元穩定幣監管沙盒,賦能保險費可編程結算與鏈上資金流監管。
  • 保險業監管局(IA):行使法規與行業監管權限,強制所有獲授權車險承保機構與中介人落實即時數據上傳與退保通報機制。

第 1–2 年:跨部門法規協調、標準化與 CDI 打通 (Year 1 – Year 2)
由數字政策辦公室牽頭制定全港車險數據交換標準;保監局(IA)發布指引強制保險公司於出單及退保 1 小時內同步數據;金管局(HKMA)透過「商業數據通」(CDI)建立政企安全數據通道;運輸署啟動牌照系統對接升級。

第 2–3 年:政企 API 全面直聯與 iAM Smart / CorpID 自動核驗閉環 (Year 2 – Year 3)
運輸署牌照系統與保險數據中樞全面實現 API 秒級對接。個人車主透過「智方便」(iAM Smart)、企業車隊(如物流、租賃及客運公司)透過即將落地的「數碼企業身分」(CorpID)完成自動身份授權與免憑證核驗;警方巡邏系統試點聯網,初步實現對無保險行駛車輛的自動化路面預警。

第 3–5 年:Web3 港元穩定幣清算與全自動智慧監管中樞 (Year 3 – Year 5)
結合 HKMA 穩定幣監管框架與 IA 創新沙盒,推動合規港元穩定幣與公鏈零知識證明(ZK-Proof)保單試點,實現「付費即出單、退保即停牌」的可編程閉環,徹底消除個人及公司名下車輛無保上路的風險。


作者:Emil Chan 陳家豪
Unwire Pro 特約編輯

以「還俗IT人」自居。香港金融科技革命「吹哨人」。主要工作除了擔任金融科技初創企業顧問外,也在香港多家知名商學院擔任特約教授及客席講師,積極透過教育推動本地及大灣區金融科技及智慧城市發展。 放下幾十年編寫電腦程式的鍵盤後近年重新以此寫作。以「但憑愚公志,復我獅山茂」為工作目標。
 

閱讀文章
人工智能支付系統資訊保安金融科技

WeChat Pay HK 入選金管局 GenA.I. 沙盒++ 測試 AI 代理支付及反詐騙

用手機掃描微信支付二維碼進行支付.

WeChat Pay HK 兩項人工智能創新案例入選 GenA.I. 沙盒++,將在風險可控環境中測試 AI 代理支付基建、用戶體驗及反詐騙應用,並夥拍騰訊雲提升 AI 驅動的欺詐偵測能力。公司 8 月 27 日公布,是次入選聚焦移動支付 AI 代理、AI 代理支付基建和 AI 反詐騙三個方向。WeChat Pay HK 計劃探索連接用戶端與商戶端 AI 代理的支付基建生態,同時在交易安全、授權安排及風險管理之間尋求平衡。市場關注 AI 如何協助改善支付互動、支付平台如何強化防詐能力,以及香港金融業能否在監管框架下推進人工智能創新。

支付服務瞄準 AI 代理新模式

WeChat Pay HK 表示,兩個入選案例將於 GenA.I. 沙盒++ 內進行技術驗證,重點是研究 AI 在提升用戶體驗及支付基建方面的角色。人工智能由回應查詢、提供資訊,逐步延伸至協助用戶處理任務,流動支付服務也需要建立相應的互動方式和運作機制。移動支付 AI 代理將成為測試方向之一。公司希望探索更便捷、高效的支付體驗,並研究用戶與商戶兩端的 AI 代理如何透過支付基建連接。這類部署涉及付款步驟本身、支付指令的授權、交易流程的安全,以及不同參與方之間的協作模式。

WeChat Pay HK 指出,建設 AI 代理支付基建生態有助平台及早為 AI 代理時代作策略部署。公司將藉沙盒測試環境,了解相關技術與流程在金融服務場景中的應用空間,並為用戶和商戶探索新的生態合作方式。整個方向以方便支付為目標,同時強調交易安全和風險管理的重要性。

反詐騙成為技術驗證重點

WeChat Pay HK 亦會與技術合作夥伴騰訊雲合作,提升人工智能驅動的欺詐偵測能力。公司稱,合作旨在為客戶建立多層次反詐騙防護,持續提升金融科技行業識別和防範風險的能力。騰訊金融科技副總裁洪丹毅表示,人工智能的角色正由提供資訊,逐漸走向代用戶執行任務;支付服務必須同步思考更便捷的互動方式,以及配套的安全、授權和風險管理機制。他指出,WeChat Pay HK 兩項創新案例入選 GenA.I. 沙盒++,公司期望與監管機構、技術夥伴及業界審慎驗證相關技術和流程。

洪丹毅認為,支付創新的前提是確保交易安全和提升用戶體驗。AI 能否在支付場景中發揮作用,不只取決於技術功能,亦視乎服務能否建立可靠的授權與保障安排。WeChat Pay HK 透過沙盒測試相關方案,將在金融服務創新與風險控制之間尋找可行路徑。

騰訊雲強化風險識別能力

騰訊雲港澳金融業務總經理蔣渝表示,騰訊雲一直是 WeChat Pay HK 的技術合作夥伴,將利用人工智能、大數據及雲端基礎設施方面的技術能力,協助持續強化客戶的反詐騙防護。他認為,AI 可透過更智能、更具自適應性的偵測技術,與既有風控措施相輔相成。

蔣渝指出,人工智能在風險管理領域的重要性正持續提高。騰訊雲將繼續深耕港澳市場,以安全、可靠及高效的雲端和 AI 能力,協助金融服務業加強風險識別與詐騙防範,同時與合作夥伴建立更安全、可信及智慧的金融生態。對 WeChat Pay HK 而言,AI 反詐騙能力與 AI 代理支付基建並行發展,反映平台在追求更便利服務時,同樣重視支付安全。公司藉與騰訊雲合作,嘗試以技術提升風險識別和防範能力,並在沙盒中驗證創新方案的實際運作方向。

沙盒擴展金融 AI 應用範圍

GenA.I. 沙盒++ 由香港金融管理局、證券及期貨事務監察委員會、保險業監管局、強制性公積金計劃管理局聯同香港數碼港管理有限公司於今年 3 月推出。該計劃建基於 2024 年 GenA.I. 沙盒的經驗,將範圍擴展至多個金融領域,包括銀行、證券及資本市場、資產及財富管理、保險、強制性公積金和儲值支付工具。沙盒以風險管理、反詐騙及客戶體驗為三大重點,目標是推動香港金融生態系統負責任地採用人工智能。WeChat Pay HK 作為港幣電子錢包服務,將在這一框架下測試 AI 相關方案,研究人工智能如何服務於支付場景、商戶合作及客戶保障。

WeChat Pay HK 自 2016 年獲金管局發出儲值支付工具牌照以來,服務範圍涵蓋日常購物及餐飲、交通、繳費增值和跨境匯款等。隨着公司入選 GenA.I. 沙盒++,其後續焦點將落在如何把 AI 代理支付與反詐騙技術結合,在便利用戶和商戶之餘,維持安全、可靠的支付服務。


資料來源: press release

閱讀文章
應用方案支付系統電子商務

Visa x 順豐 : 將 Tap to Pay 帶入「最後一公里」上門收寄也能輕鬆感應拍卡

順豐快遞員用手機進行Tap to Pay支付,方便快捷的最後一公里收寄服務.

順豐快遞員用手機進行Tap to Pay支付,方便快捷的最後一公里收寄服務.

Visa 與順豐速運(香港)正式宣布達成合作,將 Visa 感應式支付服務由現時的順豐門市全面延伸至上門收寄件環節。即日起順豐收派員將配備搭載 Yedpay 支付解決方案的智能終端機,消費者無論在上門寄件付款、收取到付包裹,或是處理代收貨款時,均可直接使用 Visa 卡完成即時電子支付。

這項合作結合了 Visa 的全球支付網絡與順豐香港的配送系統,旨在回應市場對無現金支付及代收貨款的需求,同時方便市民在購買海外商戶商品時選擇熟悉的付款方式。雙方管理層均指出,將電子支付深入融入物流環節能有效減少現金處理的風險與營運成本,大幅提升配送效率,為智慧物流與電子商貿提供更順暢的基礎設施。

對廣大企業而言,順豐香港本次的應用實踐正是 SoftPOS(軟件 POS / 移動感應收款)技術落地商業場景的典型範例。企業無需再為前線人員配置笨重且成本高昂的傳統刷卡機,只需利用既有的智能手持裝置或手機,即可直接升級為安全可靠的流動收款終端。這種模式不僅顯著降低了硬體維護與營運成本,更大幅簡化了核賬與資金調撥流程,使外勤服務、物流配送及快閃零售等動態場景均能實現高效無縫的無現金交易,將支付體驗真正轉化為業務競爭力的一部分。

閱讀文章