close

區塊鏈科技

加密貨幣區塊鏈科技科技專欄

數字人民幣2.0的制度巨變:海南的雄心與香港的十字路口


數字人民幣2.0的制度巨變:海南的雄心與香港的十字路口

作者:陳家豪 Unwire Pro 特約編輯


2025年即將落幕之際,中國人民銀行投下了一枚震撼金融界的深水炸彈:自2026年元旦起,數字人民幣(e-CNY)將迎來2.0的制度性巨變,從單純的「數字現金」升級為可計息的「數字存款貨幣」[參考1]。這不僅意味著你我錢包裡的數字人民幣將首次能「生息」,更深層的意義在於,它預示著一場從境內零售支付到國際貿易金融格局的深刻重塑。


根據人民銀行公布的數據,截至2025年11月末,數字人民幣已累計處理交易34.8億筆,交易金額達16.7萬億元[參考1]。個人錢包達2.3億個,單位錢包1884萬個,多邊央行數字貨幣橋累計處理4047筆跨境支付[參考1]。這些數字背後,反映的是數字人民幣在短短數年間從試點到規模化應用的驚人速度。當這股浪潮與正式封關運作的海南自貿港交匯,一個高效、低成本的全新貿易金融模式正呼之欲出,而身處風暴前沿的香港,正站在一個機遇與挑戰並存的十字路口。


海南自貿港:數字人民幣的完美試驗場

海南自貿港的全島封關[參考2],為數字人民幣2.0提供了一個無可比擬的「壓力測試」場景。在這個特殊的「境內關外」監管環境中,人民銀行已明確支持在海南全域扎實推進數字人民幣試點,提升涉外支付便利化水平[參考3]。


在EF賬戶(多功能自由貿易賬戶)方面,海南已取得實質進展。截至2024年10月末,已開戶658個,業務量折合人民幣2689億元,開戶主體與80個國家和地區發生資金劃轉[參考3]。前11個月「外卡內綁」「外包內用」等移動支付產品交易筆數同比增長97.4%,金額同比增長100.11%[參考3]。這些數據充分說明,海南作為自貿港的政策優勢,正在與數字人民幣的技術優勢產生強大的疊加效應。


在供應鏈金融方面,數字人民幣的可編程性正展現出革命性的潛力。想像一下,在供應鏈場景中,透過數字人民幣的智能合約,當貨物運抵、報關完成或滿足任何預設條件時,貨款便能自動、即時地從買方劃轉至賣方。這不僅徹底解決了傳統模式下中小微企業融資難、資金週轉慢的痛點,更將顛覆整個貿易融資的運作模式。


人民銀行在支持西部陸海新通道的意見中,已明確提出要「研究利用數字人民幣智能合約打造創新解決方案,探討拓展數字人民幣在通道支付結算、融資、退稅等場景中應用的可行性」[參考4]。這不是籠統的願景,而是具體的政策指引。文件更進一步提出,要「研究擴大數字人民幣跨境應用地區範圍,利用雙邊和多邊跨境業務模式為通道跨境支付降本增效」[參考4]。


此外,在報關報稅方面,數字人民幣能與海關、稅務系統無縫對接,實現資金流與信息流的同步。企業可一站式完成關稅、增值稅等稅費的繳納,整個過程透明、高效,大大簡化了傳統模式下繁琐的報關和繳稅流程。而在反洗錢(AML)監管上,其「可控匿名」的特性,讓監管機構能進行穿透式監管,猶如為金融體系裝上了「天眼」。每一筆交易都在央行層面留有可追踪的記錄,這不僅減輕了商業銀行在傳統跨境匯款中承擔的繁重盡職調查負擔,也使得金融監管更為精準、高效。


香港傳統金融的「紅旗法案」時刻?

海南自貿港與數字人民幣2.0的結合,正像一塊巨大的磁石,吸引著原本屬於香港的貿易流與資金流。長久以來,香港作為全球最大的離岸人民幣中心,其優勢建立在成熟的法律體系和龐大的代理行網絡之上。然而,這套基於SWIFT的傳統跨境支付體系,流程長、成本高、效率低,在數字人民幣近乎「零時差、低成本」的降維打擊面前,顯得不堪一擊。


根據最新數據,香港已完全分配了100億元人民幣離岸融資額度[參考5],這反映出香港在人民幣業務上的活躍度。然而,這種活躍度能否在數字人民幣時代得以延續,則成為了一個大問號。


傳統的香港金融模式面臨三重衝擊:

首先是成本與效率的衝擊。香港的跨境支付高度依賴SWIFT系統和層層代理行,一筆跨境支付往往需要3-5個工作日才能到賬,手續費也相對高昂。相比之下,數字人民幣支付體系幾乎可以實現「零時差、低成本」的跨境結算,對追求效率和利潤最大化的貿易企業具有不可抗拒的吸引力。


其次是中間商角色的削弱。數字人民幣的點對點支付特性,繞開了複雜的清算和結算網絡,直接削弱了傳統金融中介機構的利潤空間。過去依賴匯兌差價、手續費和信用證業務的銀行,其核心業務將面臨萎縮的風險。


第三是貿易流的潛在轉移。隨著海南自貿港政策紅利的釋放和數字人民幣應用的成熟,可以預見,部分原本通過香港轉口的國際貿易,以及相關的金融服務需求,可能會被吸引至海南。這不僅是金融業務的流失,更是對香港作為貿易「超級聯繫人」地位的根本性侵蝕。


這不禁讓人想起當年英國的《紅旗法案》,因為限制汽車速度,導致英國汽車工業的發展一度落後於德法。今天,香港的傳統金融優勢,會否成為擁抱新技術的「成功包袱」?


香港的戰略機遇:數字人民幣國際化的領導者

面對來勢洶洶的競爭,香港絕不能坐以待斃,更不能重蹈「紅旗法案」的覆轍。挑戰背後,往往蘊藏著更大的機遇。香港獨特的「一國兩制」制度優勢、深厚的國際金融中心底蘊,以及作為首個數字人民幣跨境試點的先發經驗,都是其無可比擬的籌碼。


香港已在數字人民幣應用上取得實質進展。恒生銀行、恒生中國與建設銀行共同宣布,在香港推出數字人民幣商戶收款服務,拓展數字人民幣在香港零售消費的應用[參考6]。中銀香港更是持續推動數字人民幣跨境場景應用,助力區域金融互聯互通,萬象分行已於老撾成功對接數字人民幣跨境數字支付平台[參考7]。


香港的破局之路,不在於固守傳統領地,而在於主動擁抱變革,爭取成為數字人民幣國際化的領導者和核心樞紐。具體而言,香港必須雙管齊下:


首先,全力爭取成為數字人民幣的國際清算中心。利用其國際化的金融基建和法律體系,為數字人民幣的全球流通提供清算、結算和託管服務,成為連接中國與世界的「數字貨幣橋」。人民銀行已明確支持「沿線省(區、市)參與多邊央行數字貨幣橋項目,推動與泰國、香港、阿聯酋、沙特阿拉伯等跨境支付使用央行數字貨幣」[參考4],香港應抓住這一明確的政策指引。


其次,融合發展合規穩定幣,打造「雙幣」生態系統。香港近期生效的《穩定幣條例》[參考8]為其發展數字資產市場鋪平了道路。該條例於2025年8月1日生效,標誌著中國將逐步參與穩定幣市場,並探索如何通過香港這一離岸金融中心,利用穩定幣推動人民幣國際化[參考8]。


香港應積極探索構建一個「數字人民幣 + 合規穩定幣」的雙層生態。在這個系統中,數字人民幣可專注於處理與內地的貿易投資結算,而由香港持牌機構發行的合規穩定幣,則可在全球開放的區塊鏈網絡上,服務於更廣泛的國際貿易和金融創新。這包括真實世界資產代幣化(RWA)、跨境電商支付、以及新興的數字金融產品。


根據中信建投的分析,「香港穩定幣與數字人民幣互補,借『貨幣橋 + 鏈上支付』構建『去美元化』網絡」[參考9]。這正是香港應該追求的方向。


此外,香港金融管理局已利用與人民銀行的貨幣互換協議,設立新的「人民幣業務資金安排」,向企業提供貿易、日常營運、資本支出所需資金[參考10]。這為香港進一步深化人民幣業務提供了有力支撐。


結論:去舊迎新,成為數字經濟的新火車頭

總而言之,數字人民幣2.0的浪潮已然到來。海南自貿港的全島封關,更是為這場變革注入了新的動力。香港唯有拿出「去舊迎新」的勇氣,化挑戰為機遇,將自身打造為連接中國與世界、融合傳統與未來的數字金融新樞紐,才能在這場全球性的變革中,不僅穩固其金融中心地位,更能升級為引領全球數字經濟發展的新火車頭。


這需要香港社會各界的共同努力,以開放的心態和去舊迎新的勇氣,迎接數字化轉型的挑戰與機遇。正如愚公所言:「但憑愚公志,復我獅山茂」。


作者:Emil Chan 陳家豪
Unwire Pro 特約編輯

以「還俗IT人」自居。香港金融科技革命「吹哨人」。主要工作除了擔任金融科技初創企業顧問外,也在香港多家知名商學院擔任特約教授及客席講師,積極透過教育推動本地及大灣區金融科技及智慧城市發展。 放下幾十年編寫電腦程式的鍵盤後近年重新以此寫作。以「但憑愚公志,復我獅山茂」為工作目標。
圖片來源:AP Photo
閱讀文章
區塊鏈科技科技專欄金融科技

從「圍鐵框的亞洲竹」看金融創新:香港監管沙盒的迷思與突圍之道

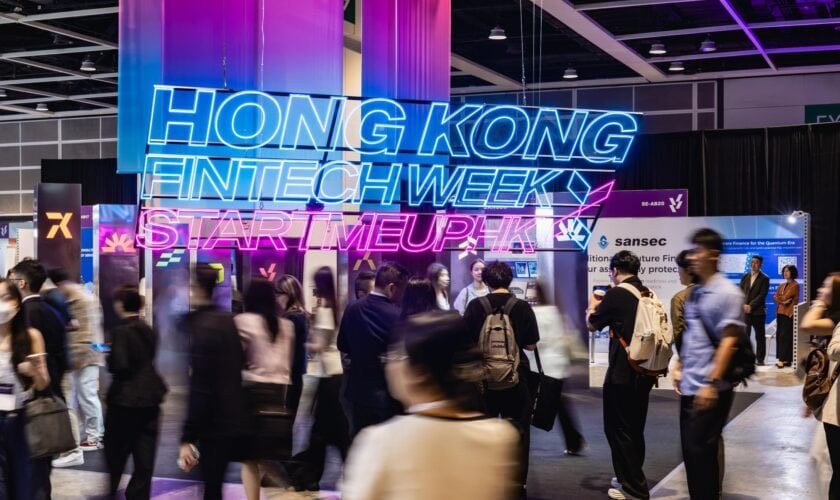
香港金融科技周展覽現場人群與亮眼霓虹招牌.

在剛過去的香港金融科技周期間,我非常榮幸在香港浸會大學工商管理學院舉行的「Academic & Executive Dialogue: Stablecoins & Agentic AI in Wealth Management」論壇中擔任主持(Moderator)。本次對話由浸大副院長兼家族辦公室管理理學碩士(MScFOM)課程主任溫瑞琪教授(Prof. Monique Shui-ki Wan)親自揭幕,現場吸引大量來自浸會大學不同學系的研究生、校友與業界精英參與。

當晚的嘉賓陣容極具深度與前瞻性,特別是我們邀請到英國監管體系的核心引領者,與業界專家共同對話:

Colin Payne(英國金融行為監管局 FCA 創新主管 / Head of Innovation) Colin Payne 長期領導英國 FCA 旗下的 Innovation 核心團隊。英國 FCA 是 2015 至 2016 年間在全球率先創立「監管沙盒(Regulatory Sandbox)」體系的鼻祖機構,一直引領全球金融創新試驗與監管科技(RegTech / SupTech)的制度標準。

身處這家頂級監管機構的創新樞紐,他深度主導英國在數碼資產、代幣化金融、Agentic AI 應用倫理及去中心化生態上的領先監管實踐。他熟稔監管底線與宏觀系統性風險防範,亦始終堅持監管應「與市場共同學習(Learn alongside the market)」的開放治理哲學,是全球監管創新領域極具代表性的政策操盤手。

梁偉健教授(Prof. Andre Leung):浸大客席教授、Aereve 創辦人兼行政總裁,深耕 RegTech 與數碼資產合規實踐。

陳穎峰博士(Dr. Raymond Chan):浸大 EMBA 客席講師、全球主流加密貨幣交易所高層,聚焦虛擬資產機構級營運與市場安全問題。

亞洲竹與無人車專用道:沙盒要做極限壓力測試

在座談中,引發全場最深刻反響與共鳴的,正是 Colin Payne 對「監管沙盒真實哲學」作出的精妙解讀:

「如果你把生長力極其強悍的亞洲竹引入英國土壤,園丁若因為懼怕未知,每天拿剪刀去修剪、死死壓抑它們長高,你根本永遠無法評估這個外來物種真正的繁殖能力與破壞力。最有效的方式,是用深埋地下的堅固鐵框把周圍的土壤徹底隔絕封閉——在鐵框之內,任由它們以最自然、最狂野的方式生長蔓延;園丁則在旁密切記錄它的繁衍模式、蔓延速度以及對周圍生態的真實影響,看清全貌之後,才制定最終的監管與治理方案。」

這段話精準點出全球沙盒之父英國 FCA 的核心底層邏輯:沙盒的價值在於「揭示極限風險的全貌」,而不是「在無菌環境中自我閹割」。

為加深在場跨學系學員與校友們的理解,我隨即以「無人駕駛汽車的法規監管」作為呼應與延伸:

如果你想測試無人車的安全極限與應變演算法,你絕不能把它鎖在無人的室內停車場裡慢速滑行,那樣你永遠無法檢驗它在暴雨天、夜間強光眩目或行人突然橫過馬路時的極限決策能力。

正確的監管方式,是劃定一條配備緩衝隔離帶的專用公路(鐵框)。車輛獲准在真實路況下行駛,監管者的職責是設定「緊急制動標準」與「碰撞防護網」,而非坐在副駕駛座替工程師控制軚盤。

在 Q&A 環節中,同學們與業界校友發問非常踴躍。大家深刻意識到:監管沙盒是用以暴露盲點的「安全試驗場」,絕非排隊領牌的「公關展示台」。這場討論亦直接啟發大家深入反思香港現有的監管機制。

診斷香港:多個沙盒並存下的三大結構性問題

香港在推動金融科技上投入龐大資源,金管局(HKMA)、證監會(SFC)、保監局(IA)乃至數碼港等,多年來推出多個沙盒(如 FSS 3.1、穩定幣沙盒等)。但對照國際成熟經驗,現有運作模式暴露出三大結構性樽頸:

碎片化與跨部門壁壘(Silo Mentality)

現代數碼金融(例如 RWA 代幣化、穩定幣結算、Agentic AI 自主配置)必然跨牌照融合。一個創新方案可能同時涉及儲值支付工具(金管局)、證券法規與虛擬資產交易(證監會)以及 AML 合規。然而香港各大機構的沙盒各自獨立,缺乏一體化協調機制,企業往往要跨部門重複申請,疲於奔命。

「准入即合規」的悖論(Sandbox Paradox)

多數沙盒的准入門檻偏高,要求申請機構具備非常完備的合規架構與雄厚資本儲備。這令沙盒逐漸淪為大型傳統持牌機構或老牌財團的專屬展示場,真正具備顛覆性技術創新的中小型科技企業反而被拒諸門外。

「假測試,真受控」:不敢讓竹子野蠻生長

許多試點項目在沙盒內的業務規模、參與人數和交易額度,被壓縮至極度狹窄的安全範圍內,測試過程只求「不出事」,而非「測極限」。在這種無菌環境測試出來的模型,一旦進入真實市場,往往無法抵禦流動性枯竭、智能合約漏洞或黑客攻擊,失去沙盒應有的壓力測試意義。

深度建議:香港金融監管架構的四大革新方案

面對全球在數碼資產與 AI 治理領域的激烈競逐,香港若要鞏固國際金融與家族辦公室樞紐地位,金融監管沙盒必須進行思維範式(Paradigm Shift)升級:

建立「跨機構聯合監管沙盒辦公室」(One-Stop Cross-Regulatory Sandbox)

由財經事務及庫務局(FSTB)牽頭,整合金管局、證監會及保監局資源,設立統一受理窗口:

單一申請與聯合豁免:企業只需遞交一份申請,由跨部門專責小組釐清其屬性,協同設定特定條例豁免(No-Action Letters),破除部門孤島。

跨境沙盒護照互認:積極與英國 FCA 等成熟機構推行「雙向沙盒機制」,讓已在海外成熟驗證的創新項目在港快速展開測試。

嚴密「圍鐵框」,內部「放手生長」

採納 Colin Payne 的治理理念:監管者的精力應聚焦於加固鐵框的外圍防線,而非干預內部實驗。

清晰設定硬性隔離網:限定參與沙盒的總資產敞口、設定投資者適當性門檻、實行資產獨立託管及設立風險補償基金(確保風險不外溢至傳統銀行體系)。

放寬內部業務探索:在鐵框之內,全面允許機構測試 Agentic AI 自主交易決策、演算法清算機制以及高頻鏈上互動,真正發揮沙盒的壓力測試功能。

推行階梯式沙盒准入(Tiered Sandbox Architecture)

Tier 1(概念驗證與壓力測試):開放給純技術型 Web3/AI 初創公司,專注於底層程式碼審計、智能合約穩健性與反洗錢(AML)穿透測試。

Tier 2(受控市場試點):容許引入受邀的專業投資者及家族辦公室,以真實小額資金運作,驗證商業模型是否可行。

Tier 3(牌照過渡通道):沙盒期滿且營運合規的機構,測試期間累積的營運數據可直接折抵正式牌照的審查時間,縮短審批周期。

以「無人車思維」推動監管科技化(SupTech 實時遙測)

未來的金融監管不能再依賴數月一次的靜態紙本報表,而應像無人車測試一樣配備實時遙測系統。監管機構應要求沙盒項目開放 API 或節點數據直連,對槓桿水平、合約調用頻率及異常資金流向做到「實時鏈上監控」,以實時客觀數據支援監管政策的動態修正。

香港當前多個監管機構各自推行獨立沙盒的做法,本質上就像現代版的「盲人摸象」:

監管支付的摸到象鼻,便以為大象是一根水管;監管證券的摸到象腿,便以為大象是一根柱子;負責保險或虛擬資產的摸到象尾,便斷定大象是一把刷子。每個部門都在自己的小沙盒裡,對自己摸到的局部嚴格監管、精雕細琢,但橫空出世的 Web3 與 Agentic AI 創新,根本是一頭活生生的完整大象,而非單一器官。如果沒有人退後一步看清全局,我們永遠無法理解創新的全貌,更遑論有效監管與引領。

正如 Colin Payne 所言,我們不可能透過修剪盆栽去了解巨竹。唯有敢於鑄造堅不可摧的鐵框,打破各自摸象、各自為政的局面,在框內給予創新足夠的空間與土壤,香港才能在保障金融體系安全的前提下,培育出引領全球未來的金融新物種。

作者:Emil Chan 陳家豪
Unwire Pro 特約編輯

從「圍鐵框的亞洲竹」看金融創新:香港監管沙盒的迷思與突圍之道以「還俗IT人」自居。香港金融科技革命「吹哨人」。主要工作除了擔任金融科技初創企業顧問外,也在香港多家知名商學院擔任特約教授及客席講師,積極透過教育推動本地及大灣區金融科技及智慧城市發展。 放下幾十年編寫電腦程式的鍵盤後近年重新以此寫作。以「但憑愚公志,復我獅山茂」為工作目標。

閱讀文章
加密貨幣資訊保安金融科技

幣安 63 億美元被盜後財務總監離任 重開提款數小時淨流出 36.4 億美元

夜間城市燈光下手持手機顯示投資交易應用界面,街道反光濕潤.

幣安(Binance)在約 63 億美元(約港幣 491.4 億元)加密資產被盜後宣布,財務總監 Kaiser Ng 離任,由支付公司 Airwallex 前財務副總裁 Justin Yek 接任。聯合行政總裁何一(Yi He)表示,他離任是為開展新事業,交接計劃過去 6 個月已實施。事件後用戶曾有數日無法提款;幣安恢復提款後數小時,淨流出約 36.4 億美元(約港幣 283.9 億元)。

幣安財務總監離任,Airwallex 前財務副總裁接任

幣安新任財務總監 Justin Yek 最近任職支付公司 Airwallex 財務副總裁。何一在聲明中表示,前任財務總監 Kaiser Ng 在幣安工作逾 5 年後決定開展新事業,交接計劃已在過去 6 個月實施,惟聲明沒有交代離任生效日期及其新事業內容。根據 LinkedIn 資料,他自 2022 年 1 月起擔任幣安財務總監,之前曾任職對手交易所 Kraken。

幣安 63 億美元被盜:FBI 指北韓黑客所為

幣安於 10 月 29 日遭入侵,約 63 億美元加密資產被盜。美國聯邦調查局(FBI)將事件歸咎於北韓黑客組織 TraderTraitor,北韓否認有關指控。受影響的是全球中心化交易所 Binance.com,面向美國的平台表示沒有受影響。

幣安表示,入侵始於員工電腦受攻擊,手法包括藏在軟件下載中的惡意程式,以及針對工程師的假招聘。

幣安解凍提款數小時,淨流出 36.4 億美元

幣安在事發後暫停交易及提款數日,其後恢復比特幣、以太幣等 20 多種主要加密貨幣的提款,其他服務則待保安檢查完成後分階段恢復。

幣安表示,11 月 1 日格林威治時間 06:00 至 15:30,平台處理了 46.49 億美元(約港幣 362.6 億元)提款及 10.1 億美元(約港幣 78.8 億元)存款,淨流出約 36.4 億美元,佔公司所稱 1,710 億美元(約港幣 1.33 兆元)管理資產略多於 2%。公司稱提款在初期急升後已回落,並「如預期般趨於穩定」。

幣安補回約 95% 被盜資產,餘額需時籌措

幣安承諾自行承擔被盜損失,不會轉嫁用戶。公司表示,截至 11 月初已利用公司庫房、期貨保險基金及緊急儲備基金,補回約 95% 受影響資產,餘下部分可能需要較長時間籌措。

區塊鏈分析公司 Elliptic 指,黑客已把部分被盜代幣兌換成價值 1.24 億美元(約港幣 9.7 億元)的比特幣;另一間區塊鏈分析公司 Chainalysis 的人員表示,被盜資金的清洗活動仍相當活躍。截至發稿時,幣安只公布恢復提款首日數小時的數字,用戶資金其後的流向仍未有數據。

來源:Bloomberg

閱讀文章
加密貨幣科技專欄金融科技

別把港元做小了!從 RedCoin 的零售窄道,看 HKDAP 的全球野心

在夜間港口景色前 κρα操作手機,紅色指示燈閃爍,海水倒影與起落的吊機燈光.

香港數碼資產市場迎來關鍵分水嶺。香港兩大發鈔行在港元穩定幣的推出路線上,正式展現出截然不同的戰略眼界與商業維度:

┌─ 滙豐 RedCoin ─► 聚焦本土零售 ──► 連結 PayMe 閉環 ──► 局限於本地微循環
港元穩定幣雙軌格局 ─┤
└─ 渣打 HKDAP ──► 聚焦外向樞紐 ──► 整合 Solana + 卡網 ──► 服務跨境貿易與 Web3

買咖啡還是買全球?兩款港元穩定幣戰略眼界分化

滙豐 RedCoin:本土零售內捲,缺乏全球金融視野

封閉花園的代幣化重複造輪:RedCoin 全面連結 PayMe 的 300 多萬個人用戶與逾 10 萬本地商戶網絡,主打日常生活消費支付。然而香港本地零售支付基建(八達通、轉數快 FPS、信用卡、AlipayHK、WeChat Pay)早已極度成熟,甚至過飽和。市民買咖啡或小額轉賬時,把「法定港元」切換為「港元穩定幣」,並無任何實質體驗提升或效率紅利。

自我矮化的內部微循環:把穩定幣限制在私有系統與單一銀行生態內部,本質上只是為傳統銀行存款披上一層代幣化外衣。這種「畫地為牢」的做法,把香港作為全球離岸資本樞紐的流動性優勢,縮減為本土 750 萬人口的小型閉環,未能承接國際金融中心應有的輻射功能。

渣打 HKDAP:借力全球基建,切合外向型經濟定位

直通全球兩大卡組織(Visa & Mastercard):由渣打主導的合資公司 Anchorpoint(聯合 HKT、Animoca Brands)跳過本土小商戶的地面推廣消耗戰,直接把穩定幣清算層嵌入 Visa 與 Mastercard 的全球受理網絡。HKDAP 因此具備離岸跨國消費、跨境電商結算與企業 B2B 即時外匯清算的能力。

擁抱高性能公鏈(Solana)的生態流動性:HKDAP 在 Solana 原生發行,借助亞秒級(sub-second)確認與極低 Gas 費,直接接入全球百億美元級別的鏈上流動性,為高頻基金份額申贖、供應鏈金融與 Web3 數碼資產結算鋪路。

貼合外向型金融本質:香港的核心價值在於跨境貿易結算、全球資產配置與離岸外匯清算。HKDAP 把受監管的銀行信用輸出至全球卡網與主流開放公鏈,精準對接實體經濟走向全球的真實結算難處。

告別「各掃門前雪」:香港監管兩造分立的利弊

與歐盟(MiCA 統一標準)、新加坡(MAS 牽頭 Project Orchid/PBM)或日本(各大銀行共建 Progmat 平台)由官方自上而下確立統一基礎設施不同,香港目前採取「發行機構各自為政、依賴商業沙盒探索」的自由競爭模式。

評估維度 當前「兩行分別發展」的優勢(利) 當前模式面臨的系統性缺陷(弊)
創新靈活度 賦予機構高度自主權,催生 HKDAP 聯手 Solana 與全球卡網的突破性打法,避免僵化的官方統一標準拖慢步調。 流動性割裂(Liquidity Silos):RedCoin 與 HKDAP 各自記賬清算,若缺乏互通機制,將在本地衍生出不同銀行的「私有代幣孤島」,削弱港元整體凝聚力。
真實市場檢驗 讓市場機制在真實交易環境中(C 端零售 vs B 端生態)自然淘汰低效模式,官方可更精確掌握各類技術路徑的風險邊界。 商戶與企業對接成本高昂:各家技術標準、API 介面與錢包體系不一致,迫使商戶與金融機構重複開發與多頭對賬。
財政與市場承擔 技術研發與營運成本由商業實體承擔,減少公共財政在早期未成熟階段的沉沒成本。 制度性主導權旁落:若本地缺乏統一的清算樞紐,香港穩定幣發行商未來將不得不完全依賴外部公鏈與國際支付網絡,受制於境外機構的費用與規則。

拒絕私家島嶼:建立監管級「Web3 轉數快」

要避免本地穩定幣淪為各家財團劃地為牢的工具,香港必須在維持市場活力的同時,由金管局主導推進底層清算體系的制度化升級:

┌─────────────────────────────────────────────────────────────┐
│ 第一層:批發型數碼港元 (wCBDC / Ensemble) ── 終極清算與主權信用 │
├─────────────────────────────────────────────────────────────┤
│ 第二層:本地穩定幣清算交換中心 (Web3 FPS) ── 1:1 跨幣零摩擦互換 │
├─────────────────────────────────────────────────────────────┤
│ 第三層:多元商業穩定幣 (HKDAP / RedCoin) ── 對接全球卡網與公鏈 │
└─────────────────────────────────────────────────────────────┘

建立監管級「Web3 轉數快」(穩定幣統一清算交換中心) 借鑒 FPS 成功打通全港銀行帳戶與電子錢包的經驗,金管局應依靠 Project Ensemble 架構,建立法定的跨機構清算結算層。金管局應強制要求所有持牌港元穩定幣在底層必須支援統一的原子互換(PvP/DvP)標準,確保不同代幣之間能以 1:1 實時無損互兌,對終端用戶與商戶隱藏底層差異。

制定「開放公鏈 + 國際網絡」的合規接入標準 監管層應主動確立一套清晰的公鏈節點驗證、鏈上審計(KYT)、智能合約程式碼監控與旅行規則(Travel Rule)跨國遵循指南,為合規穩定幣走出封閉私有鏈、接入 Solana 等開放公鏈提供制度化支援,避免合規機構在探索國際化時無所適從。

戰略考核轉向「外向型指標」 衡量香港穩定幣發展成效的 KPI,應徹底脫離本地個人 App 連結率或日常小額消費次數,全面轉向離岸貿易結算量、海外機構投資者滲透率、跨幣種外匯清算規模以及代幣化債券與基金(RWA)的鏈上認購深度。

借船出海正當時:國際卡組織併購潮為外向型清算背書

國際支付巨頭近期的大規模資本動作,為上述「外向型開拓」提供強力的底層支撐:

Stripe 以 11 億美元收購 Bridge、Mastercard 以 18 億美元收購 BVNK,以及 Visa 大舉投資合規託管與跨鏈清算通道,均證明全球頂級支付體系正不惜代價,把「鏈上穩定幣結算軌道」納入其核心網絡。

這項趨勢印證了合規穩定幣真正的主戰場在於跨境企業 B2B、多幣種即時清算與全球商戶接入,而非局部的日常個人零售。

這也為 HKDAP 的打法提供了現實依據:透過接入 Visa、Mastercard 已花費巨資整合完成的全球清算與收單通道,香港的穩定幣得以直接「借船出海」,把港元信用輸出至全球實體經濟。

合規穩定幣:托起黃金倉庫與 RWA 樞紐的必備條件

港元穩定幣真正的歷史使命,從來不只是市民買咖啡或轉賬的零售載體,而是實現香港特區政府建設「國際 RWA(真實世界資產)樞紐」與「國際黃金交易及實體儲備中心」不可或缺的血液。

┌────────────────────────────────────────────────────────┐
│ 資產端(Assets):實體與金融標的 │
│ 黃金實體倉庫 (國際交割) | 綠色債券 | 代幣化投資基金 | 商業票據 │
└───────────────────────────┬────────────────────────────┘
│ DvP 原子即時交割
┌───────────────────────────▼────────────────────────────┐
│ 流動性與計價端(Liquidity):合規穩定幣 │
│ 港元合規穩定幣 (HKDAP / RedCoin) ── 24/7 全天候、智能合約編程 │
└────────────────────────────────────────────────────────┘

黃金倉庫與大宗商品代幣化的「可編程計價標尺」 特區政府全力推動把香港建設為國際黃金交易中心與實體黃金倉儲樞紐,吸引全球機構在港存放、交割並以此開展抵押融資。然而黃金若只停留在傳統紙黃金或離線保險庫,其流動性與金融衍生價值將大幅受限。

唯有透過黃金資產代幣化(Tokenized Gold),把實體金條上鏈為具備產權憑據的數碼憑證,才能實現全球 24/7 的碎片化交易與抵押。而這一切的前提,是必須有一套受香港金管局監管、具備法定儲備隔離的合規港元/美元穩定幣作為計價與結算媒介,在智能合約內達成「一手交黃金代幣、一手交穩定幣(DvP)」的零交易對手風險結算。

打通真實世界資產(RWA)的資金閉環 無論是香港金管局推進的 Project Ensemble 代幣化存款試驗,還是數碼綠色債券、私募基金份額與基建貸款抵押證券的代幣化,資產端上鏈都只是走完第一步。如果資金端仍然依賴傳統銀行跨國電匯(T+2 或受限於營業時間),代幣化帶來的清算效率便會徹底抵消。合規穩定幣提供可編程性(Programmability),令機構投資者能夠利用智能合約自動完成利息分派、資產清算、保證金自動補足與跨境收益匯回。

監管背書的合規穩定幣是「立足之本」而非「可選項」 沒有合規穩定幣支撐,香港的 RWA 與黃金倉儲雄心就只能淪為無水之渠,甚至被迫把定價權與流動性拱手讓給離岸、不受控的未監管代幣(如未受監管的 USDT)。

加速推進合規穩定幣體系建設,並非金融機構之間的單純業務競爭,而是香港在外向型經濟格局下,錨定全球實體資產代幣化定價權、鞏固國際金融中心與財富管理樞紐地位的戰略必經之路。

作者:Emil Chan 陳家豪
Unwire Pro 特約編輯

別把港元做小了!從 RedCoin 的零售窄道,看 HKDAP 的全球野心以「還俗IT人」自居。香港金融科技革命「吹哨人」。主要工作除了擔任金融科技初創企業顧問外,也在香港多家知名商學院擔任特約教授及客席講師,積極透過教育推動本地及大灣區金融科技及智慧城市發展。 放下幾十年編寫電腦程式的鍵盤後近年重新以此寫作。以「但憑愚公志,復我獅山茂」為工作目標。

閱讀文章
加密貨幣科技專欄資訊保安

從幣安遇襲看加密貨幣生態

夜晚城市天際線前,分析師凝視多屏幕顯示的網絡連結與數據可視化.

全球最大加密貨幣交易所 Binance(幣安)日前證實遭逢創紀錄的網絡安全事故,高達 63 億美元資產於 20 分鐘內跨越 10 條區塊鏈被非法轉移。調查顯示,襲擊疑與北韓黑客組織 TraderTraitor 有關,涉及金額極為罕見。但若深入剖析襲擊手法,此事件屬典型的企業內部網絡安全與營運流程權限管理嚴重失守,而非區塊鏈底層密碼學與分散式帳本技術失靈。

幣安失竊源於內部權限與營運流程漏洞

幣安公布的初步報告顯示,這是一場自 6 月起逐步滲透的多階段入侵,涉及多名工程師、遭篡改的工具及偽造的求職測試檔案。黑客最終取得內部服務容器的部署權限令牌,並提交未經授權的提款交易指令。

此事件為全球科技與金融界敲響警鐘:無論區塊鏈底層技術多麼堅固,只要中心化交易所的員工裝置、權限劃分或營運流程出現漏洞,龐大的數碼資產便可能在短時間內遭掠奪。企業建立網絡安全架構時,必須嚴格執行零信任(Zero Trust)原則與多重簽署(Multi-Sig)授權機制,將內部人為風險降至最低。

穩定幣發行商聯手凍結 鏈上透明令贓款難變現

不同於過往贓款無影無蹤的情況,今次事件展現了加密貨幣生態圈逐漸成熟的聯防應變能力。事件發生後,幣安迅速聯同區塊鏈社群、執法機構及主要穩定幣發行商展開跨界追蹤,Tether 與 Circle 等機構隨即凍結逾 23 億美元涉案資產,累計成功鎖定並凍結近半數被盜資金。這項戰果充分證明,區塊鏈資料高度透明的特性正發揮關鍵作用:黑客雖然能快速轉移資金,但交易軌跡在公鏈上一覽無遺,大幅增加贓款變現的難度。

幣安全數承擔損失 坦誠交代以重建信任

在危機處置與用戶權益保障上,幣安管理層展現了國際級營運商應有的責任與承擔。平台即時宣布動用約 63.4 億美元資金(來自公司庫存、SAFU 基金及期貨保險基金)承擔全數損失,確保客戶資產不受影響;截至 11 月 2 日,幣安已補回約 95% 受影響資產,其餘約 3.15 億美元流動性較低的代幣仍待補足。

同時平台先暫停提款服務,以進行全面系統安全稽核並發布儲備證明報告,其後已自 11 月 1 日起分階段恢復提款,首批涵蓋 15 個網絡。這種敢於承擔責任並公開透明溝通的態度,對穩定市場信心尤為重要。真正的企業風險管理除了在於事前防範,更在於事後能否坦誠交代、修補漏洞,並以實際行動重塑用戶信任。

63 億美元失竊案是行業邁向規範化的轉捩點

這場震撼全球的 63 億美元失竊案,看似是虛擬資產發展史上最沉重的考驗,實則為整個行業邁向成熟與規範化的重要轉捩點。事件警示各大交易所,網絡安全、內部審計與權限分離才是守護資產的第一道防線,絕不能以犧牲安全為代價盲目擴張。事故同時亦促使廣大投資者提升個人資產安全意識,運用冷錢包(Cold Wallet)分散風險。只要產業能吸取教訓,強化跨國監管合作與鏈上聯防機制,加密貨幣市場終將在風暴後建立更堅韌且值得信賴的金融新秩序。

Francis Fong 方保僑

從幣安遇襲看加密貨幣生態方保僑先生於資訊、通訊、科技及電子消費品市場工作超過二十年,引入過不少新科技產品,並創辦多個業界組職及為多個非營利機構擔任委員提供專業意見。現任香港資訊科技商會榮譽會長、香港互動市務商會創會及榮譽會長、香港消費電子產品聯盟創會會長、電子學習聯盟創辦人、世界資訊通訊與服務業聯盟董事、電訊事務管理局辦公室電訊規管事務咨詢委員會成員、運輸署智慧交通基金管理委員會委員、樂施會香港及樂施會澳門董事會成員、香港小童群益會資訊科技委員會委員、香港紅十字會資訊科技委員會成員,仁愛堂堂務行政委員會外界委員等。
閱讀文章
區塊鏈科技資訊保安金融科技

IBM 分享金融科技部署方向 從 AI 治理延伸至數碼資產與量子安全

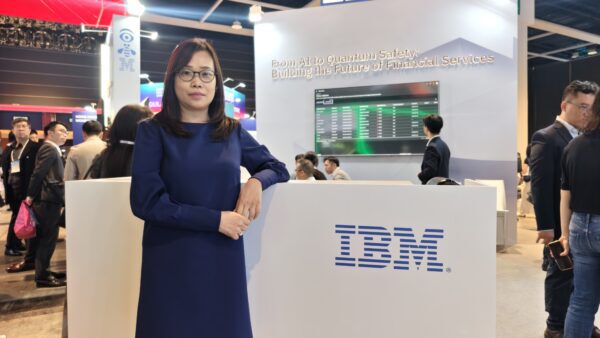
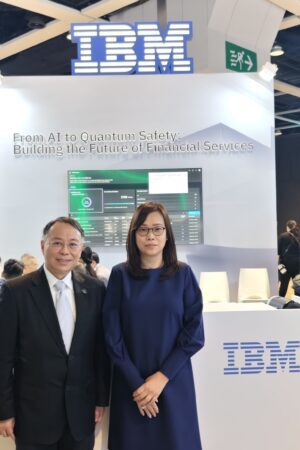
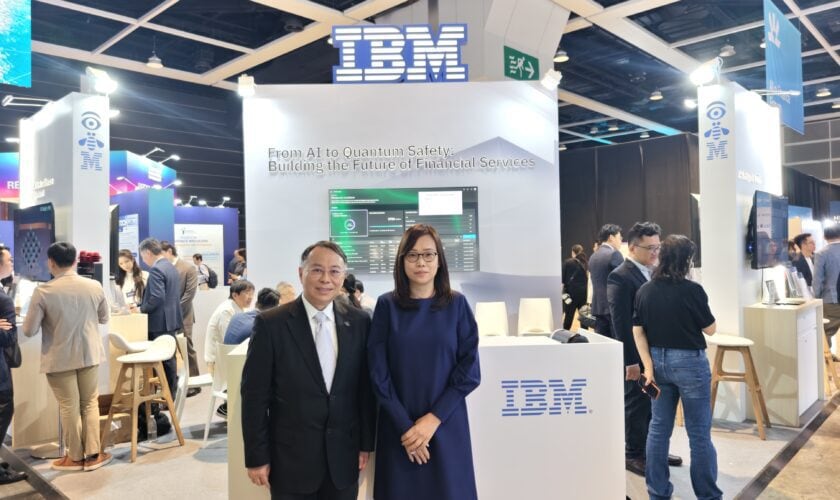
IBM 香港展台前兩位專業人士微笑合照,展會背景有多個展位與觀眾.

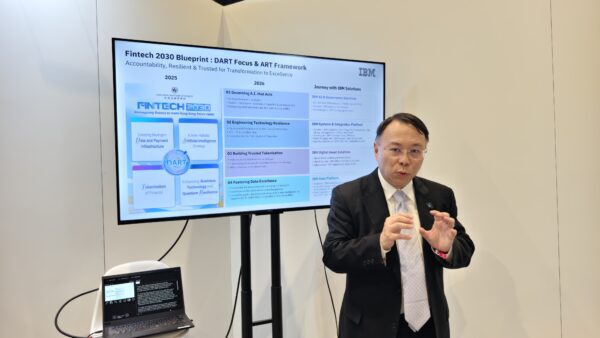
金融機構將代理式 AI 投入日常營運,核心挑戰已不只是模型的能力,而是能否管理代理權限、追溯操作,並在異常時由人員介入。IBM 香港總經理潘鳳瑤與首席技術總監李永輝於「2026 香港金融科技周」傳媒簡介會上,IBM 香港攜六大領先技術解決方案參展,當中包括 AI 數據平台、代理式 AI 及治理、科技財務管理、數碼資產平台、量子安全,以及 IT 風險及營運韌性管理等。相比單純增加新功能,兩位管理層更着重金融機構如何把治理、責任問題及持續監察融入現有營運。

從技術試驗邁向實際營運的轉型

IBM 香港總經理潘鳳瑤開宗明義地指出,現今金融業界討論的焦點已不再局限於「科技到底能做什麼」,而是如何將這些創新構思,轉化為銀行可以信賴、持續穩定運作且能大規模應用的核心能力。科技能力越強大,如何向監管機構、客戶以至整體社會證明其可靠性便越發關鍵。她特別分享了 IBM 與大新銀行合作的 GenA.I. Sandbox++ 項目,該試驗涵蓋了智能客戶服務、開戶盡職審查及金融犯罪防範等真實業務場景,均是 AI 技術在嚴格合規要求下落地的示範。

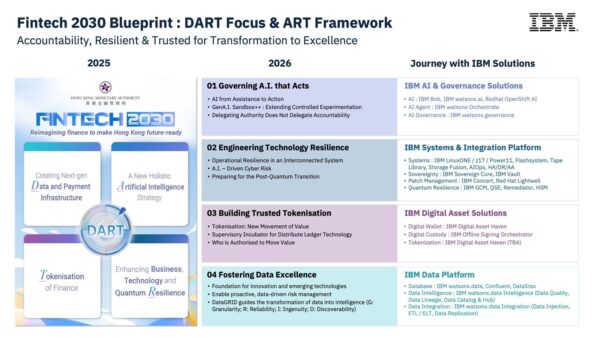
談及金管局於 2025 年發布的「FinTech 2030」藍圖,潘鳳瑤深入解構了其中的 DART 四大核心支柱:具治理能力的 AI(Governing A.I. that Acts)、科技引擎韌性(Engineering Technology Resilience)、可信賴代幣化(Building Trusted Tokenisation)及卓越數據(Fostering Data Excellence),在今年 9 月金管局進一步推出「Bank of Tomorrow」倡議及全新的 ART 框架(Accountability 問責、Resilient 韌性、Trusted 信任)。

AI 可授執行權力 管理責任不能轉移

針對代理式人工智能(Agentic AI)的崛起,潘鳳瑤拋出了一個值得企業思考的觀點:「機構可以將執行權力授予 AI,但不能因此把管理責任轉移。」當 AI 代理能在權限範圍內自主調用工具、完成跨系統步驟並採取行動時,管治機制必須緊隨其後。每一次涉及資產轉移的操作,系統都必須清晰記錄誰發起、誰授權、誰簽署。數碼資產與 AI 代理活動需要清晰的政策、執行及問責安排,並透過角色權限及職責分離管理交易流程。為此,她亦提到金管局引入了 DataGRID 理念,強調數據的細緻度(Granularity)、可靠性(Reliability)、創新性(Ingenuity)與可發現性(Discoverability),並主張在權限管理下重複使用經治理的數據。

暑期實習計劃 培育本地創科人才

潘鳳瑤又分享,IBM 一直透過暑期實習計劃培育新一代科技精英,過去四年每年均吸納逾 20 名頂尖大學生,當中高達兩成至兩成半人轉正為實習生。繼 2025 年與大學聯合電腦中心(JUCC)合辦 watsonx GenAI 黑客松大賽後,雙方計劃於 2027 年初再舉辦新一屆「Bobathon」,讓學生親身體驗由企業級 AI 夥伴 IBM Bob 驅動的軟件開發新模式,希望藉此能夠培育更多人材。


拆解代理式 AI、開源防禦與量子威脅的實踐

另一方面,IBM 香港首席技術總監李永輝的分享則充滿了落實技術執行的洞見,直擊當前金融科技基礎設施問題。他指出,全球即將迎來 AI 代理爆發的時代,企業須處理更複雜的代理身份及授權問題。面對四面八方非人類身份(NHI)的存取請求,未來企業不能直接沿用一般人員登入系統的授權方式去管理 AI 代理的存取權限。

集中管理代理權限 保留人工介入與剎停能力

為此,IBM 推出了企業級的「AI Control Plane」(AI 控制平臺),結合 watsonx Orchestrate 建立集中式 AI 運行與治理層,管理模型與代理的連接、授權及監察。當中,李永輝介紹了「AI Kill Switch」(AI 緊急阻斷開關)機制 — 當系統偵測到 AI 代理出現偏差或不受控的異常行為時,保留由管理人員介入及緊急停止的能力。

在營運韌性與網絡安全方面,他亦警示了由 AI 驅動的網絡攻擊以及軟體供應鏈風險。為從根本上解決開源代碼的安全漏洞(如 Java、Python 元件庫中的零日漏洞),IBM 投入了高達 50 億美元的研發和營運資源,與 Red Hat 推動 Project Lightwell 專案。該專案利用強大的 AI 模式識別能力,能比市場發佈 Patch 前提早 14 天為訂閱客戶提供專屬的修補程式,並最終將解決方案貢獻給開源社區,預先築起了代碼層面的防火牆。

盤點加密風險 為後量子密碼過渡作準備

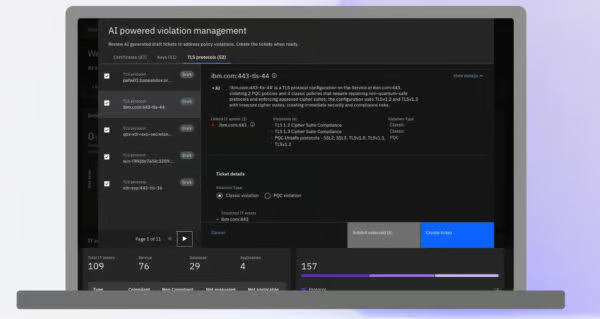
針對近年話題熱度極高的後量子密碼學(Post-Quantum Cryptography – PQC),李永輝直言香港銀行目前的量子準備指數(QPI)僅得 2.3 分,情況不容樂觀。他警告「先收集,後解密」(Harvest Now, Decrypt Later)的攻擊模式已經在現實中發生,黑客正大量竊取當前無法破解的加密數據,靜待未來量子電腦成熟時一次過解鎖。距離金管局設定的 2030 年全面過渡限期越來越近,李永輝呼籲銀行應及早盤點加密資產及評估重要應用的過渡需要,如應盡早利用 IBM Quantum Safe Explorer 掃描識別應用中的加密風險,並以 Remediator 等方案處理幫助企業在不重寫現有應用程式前提下,將傳統加密技術替換為能夠抵禦量子電腦攻擊的後量子加密演算法。

數碼資產結合離線簽署 支援金融機構發展業務

在代幣化數字資產的佈局上,李永輝強調了冷錢包技術對於防止私鑰被盜的重要性。IBM 專門打造的 Digital Asset Haven 電子錢包結合了基於 LinuxONE 平臺的 Hyper Protect Offline Signing Orchestrator (OSO) 技術,能在物理隔絕環境下儲存超過 40 種不同區塊鏈資產,IBM 將相關方案定位為支援金融機構發展數碼資產業務的基礎設施。

最後 IBM 香港總經理潘鳳瑤總結到:「香港金融業正由科技試驗邁向規模化應用的新階段。面對代理式 AI、金融代幣化、量子安全及現代化數據架構加速發展,金融機構需要把治理、問責、營運韌性及可信數據內置於日常營運,才能在有效管理風險的同時推動創新。IBM 將結合全球經驗、研究實力及開放技術能力,與監管機構、業界組織及金融機構攜手協助香港構建可信賴、具韌性且可擴展的未來金融生態系統。」

閱讀文章
區塊鏈科技支付系統金融科技

RedCoin 流通量達 8,081 萬港元 PayMe 與 HSBC App 錢包不互通或限制資金調配

商務氛圍中的手機支付與紅色感應裝置,桌面與飲料佈景.

HSBC 發行的港元穩定幣 RedCoin(RCHKD)近日在 PayMe 正式推出,錢包分階段開放,逾 330 萬名現有用戶將在未來數天陸續可在 App 內啟用,用來即時轉帳或在超過 10 萬家商戶付款。官方頁面顯示,截至 10 月 25 日 RedCoin 流通量約 8,081 萬港元。RedCoin 沿用 PayMe 的支付場景,但不受存款保障,流通亦限於 HSBC 的封閉生態,資金用途與銀行存款有別。

登入 PayMe 啟用錢包,逾 10 萬商戶可付款

已登記 PayMe 的用戶更新及登入 App 後,可按分階段開放安排啟用穩定幣錢包;330 萬是 PayMe 現有用戶規模,並非已啟用錢包的人數。據 KuCoin 報道,現有 PayMe 用戶啟用錢包毋須另開銀行戶口,亦不設最低結餘;官方則指 PayMe 與日後推出的 HSBC HK App 錢包各有資格要求。

啟用後用戶可用 RedCoin 即時轉帳給個人,亦可直接在超過 10 萬家 PayMe 商戶付款。只要商戶接受 PayMe,用戶便可使用 RedCoin 結餘,毋須逐家確認商戶是否另行接受穩定幣。RedCoin 由香港上海滙豐銀行發行,該行於 2026 年 4 月獲香港金融管理局(金管局)發出穩定幣發行人牌照,牌照編號為 FRS02。

付款流程相近,穩定幣錢包卻非銀行戶口

HSBC 表示,RedCoin 的付款流程設計與現有 PayMe 十分接近。RedCoin 可按 1:1 兌換港元,受適用條款及細則約束;但穩定幣錢包並非銀行戶口,不會納入綜合理財戶口。RedCoin 透過智能合約,在 HSBC 自家的分布式分類帳(DLT)網絡上發行及轉帳。

據動區動趨引述 HSBC 文件及 RedCoin 白皮書,RedCoin 採用遵循 ERC-20 標準的私有、許可式帳本,目前未接上公有區塊鏈。買入及贖回現時不收費,但 HSBC 保留日後調整的權利;收到有效贖回要求後即時受理,最遲 1 個營業日內以港元入帳,RedCoin 亦不付利息。HSBC 另表示,推出期間客戶可享交易優惠券及「獎賞錢」等推廣獎賞。

該報道亦轉述一名報章專欄作者在推出前的批評:該作者認為 RedCoin 的使用流程與穩定幣出現前大致相同,只是多了一個兌換步驟,又不能用於去中心化金融(DeFi),形容它只是披上區塊鏈外衣的 PayMe 積分。

錢包不互通,RedCoin 只限 HSBC 閉環流通

RedCoin 不屬於受保障存款,不受香港存款保障計劃保障。PayMe 與 HSBC HK App 的穩定幣錢包亦各自運作,兩者之間不能互轉 RedCoin;截至發稿時,HSBC HK App 錢包仍標示為即將推出,銀行計劃今年稍後加入功能。

按上文引述的 RedCoin 白皮書,RedCoin 的持有人、轉讓人及受讓人均須為現有 HSBC 客戶,贖回亦限於 HSBC、PayMe 及 HSBC HK App 組成的閉環;惟這與上文指現有 PayMe 用戶毋須另開銀行戶口的報道有出入,只有 PayMe 戶口的用戶是否已算 HSBC 客戶,官方未有說明。官方頁面亦表示,RedCoin 只經 PayMe 及 HSBC HK App 發行,不經第三方平台。

企業財務或營運主管若考慮在業務上使用 RedCoin,宜先確認使用哪個錢包,以及交易對手是否符合 HSBC 客戶資格。現時公布的用途是個人轉帳及向商戶付款,商戶收款及結算安排未見說明,接受 PayMe 的商戶宜先向 HSBC 查詢。兩個錢包不能互轉,可能限制資金在不同用途之間調配,規劃付款流程時不宜假設兩個 App 的餘額可以合併使用,應先問清楚資金如何轉回港元。RedCoin 亦不受存款保障,企業宜評估適合持有的結餘水平。

流通量約 8,081 萬,代幣化投資待推出

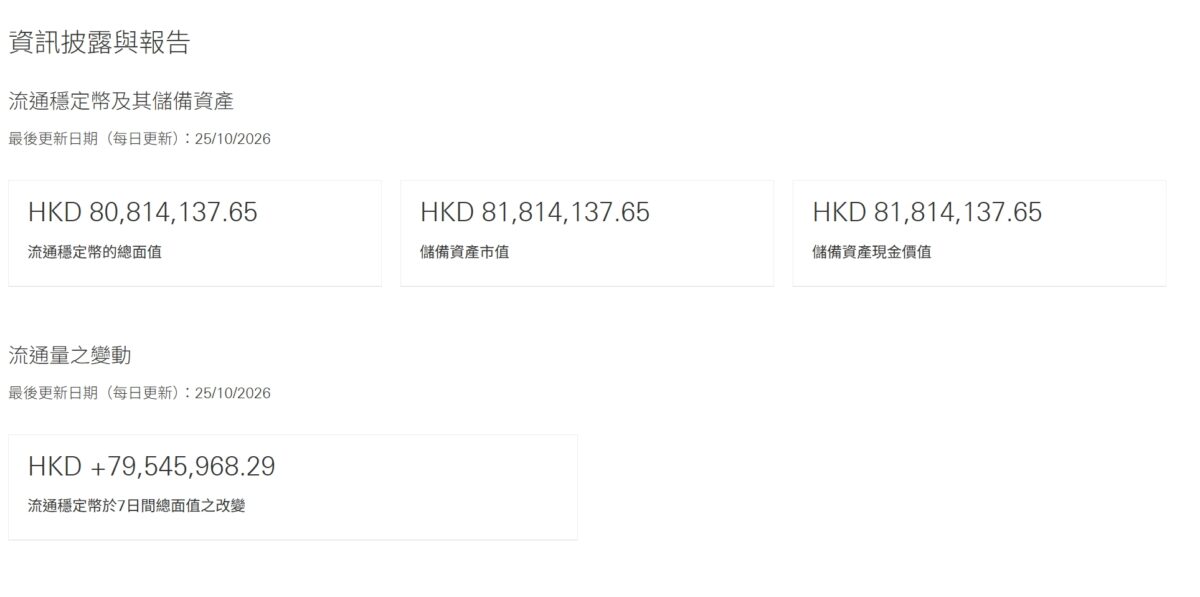
10 月 25 日官方頁面顯示,RedCoin 流通總面值為 80,814,137.65 港元,約 8,081 萬港元;儲備資產市值為 81,814,137.65 港元,7 日內流通量增加 79,545,968.29 港元。首份獨立核數師儲備審核報告預計於 2026 年第 4 季之後發布。

HSBC 計劃今年稍後讓客戶透過 HSBC HK App,以 RedCoin 認購代幣化投資產品,包括港元貨幣市場基金的新股份類別;據外國傳媒報道,入場門檻為 HK$100。這些功能仍待推出,意味現階段的實際用途主要集中在 PayMe 轉帳及商戶付款,能否增加 PayMe 以外的用途,仍要看後續產品。

來源:HSBC Hong Kong

閱讀文章
加密貨幣

美國審議推全球美元穩定幣計劃 為國債開拓新買家

美元穩定幣與美國國債的圖像,展示數字貨幣與現金的結合.

美國政府正審議一項推動美元穩定幣全球擴張的計劃,目標是在鞏固美元儲備貨幣地位的同時,為龐大國債發行創造新買家。彭博社引述知情人士報道,特朗普政府考慮由財政部、國務院及美國國際開發金融公司牽頭,與私營企業合資推廣美元支持的穩定幣在海外的應用。目前全球穩定幣總市值已逾 2,900 億美元,其中美元錨定的 USDT 與 USDC 合計佔近九成份額,這場政策佈局的規模與影響不容小覷。

這項計劃仍在初步階段,尚未有確定時間表,但已牽動多個聯邦機構的協調工作。事件核心人物包括財政部長貝森特,他近月多次公開將美元穩定幣定性為維護美元主導地位的戰略工具;相關政策討論最早可追溯至特朗普去年 1 月簽署的行政命令,要求推廣合法的美元穩定幣。計劃聚焦海外市場,尤其是新興經濟體,因為當地居民對美元資產的需求向來殷切。穩定幣發行商依法須以美元現金及美國國債作儲備,若海外使用量擴大,將直接轉化為國債的購買力。方式則是透過公私合資模式,繞開直接由政府發行數碼貨幣的爭議,改以市場化操作達成政策目標。

穩定幣如何悄悄撐起美國國債買盤

美元穩定幣市場的擴張軌跡,正逐步改寫美國國債的買家結構。根據《天才法案》規定,穩定幣發行方必須持有等值美元現金及短期國債作儲備資產,這使得穩定幣發行商合計持有量已逼近 2,000 億美元,躋身美國主權債務前二十大持有人之列,規模已超越多個主要國家央行的儲備水平。財政部長貝森特形容,美元佔全球外匯交易近九成份額,穩定幣正是延續這種主導地位的自然延伸。從市場結構看,USDT 市值約 1,834 億美元、USDC 約 754 億美元,兩者合計已佔全球穩定幣市值近九成,形成高度集中的寡頭格局。這種集中度既反映市場對美元資產的信任慣性,也意味著一旦監管收緊或信心動搖,衝擊將迅速外溢至整個生態系統。

三方角力:擁護、審慎與警示並存

不同立場的專家對這項計劃的評價出現明顯分歧。加密資產研究機構 Galaxy Research 的分析認為,若穩定幣供應規模按保守估算於 2028 年達到 1 萬億美元、2030 年達到 1.5 萬億美元,將為美國短期國債帶來約 6,000 億至 1.2 萬億美元的結構性新增需求,並可能壓低短債收益率三至十個基點。這種偏正面的產業視角,強調穩定幣擴張與國家財政利益高度重疊,形成布魯金斯研究所學者所稱「私人貨幣、公共債務」的共生關係。

相對審慎的聲音來自國際貨幣基金組織。IMF 官員在今年 8 月的公開演說中提醒,新興市場若貿然開放穩定幣渠道,恐令當地貨幣主權受到侵蝕,並建議相關經濟體強化宏觀基本面及國際合作機制作為緩衝。國際清算銀行今年稍早發布的研究則更直接指出風險核心:分析涵蓋逾 130 個經濟體的數據顯示,美元穩定幣資金流動對傳統資本管制措施的反應遠低於銀行存款,意味著各國央行原有的貨幣政策工具,在應對穩定幣衝擊時可能失靈。三方觀點雖出發點不同,但共同指向同一個因果鏈:美元穩定幣的便利性越高,對美元的結構性依賴便越深,而這種依賴一旦形成便難以逆轉,BIS 研究稱之為「隱性美元化」的持續效應。

監管框架與香港角色的時間脈絡

要理解這場貨幣佈局的來龍去脈,需要回溯過去兩年的監管演進。特朗普在 2025 年 1 月簽署行政命令,首次為美元穩定幣的政策方向定調;同年 7 月 18 日,《天才法案》正式簽署成法,建立了美國首套針對支付型穩定幣的聯邦監管框架,要求發行方以高流動性資產維持至少一比一儲備。今年 9 月初,由高盛、花旗、美國銀行、德意志銀行及瑞銀等 21 家全球大型銀行及資產管理機構組成的財團宣布,計劃於 2027 年上半年推出聯合美元穩定幣,顯示傳統金融機構亦加速入局。財政部目前正推進《天才法案》的具體實施細則,相關規定預計於 2027 年 1 月 18 日或最終規則發布後 120 天生效,以較早者為準。

香港在這場全球佈局中同樣不是旁觀者。《穩定幣條例》於 2025 年 8 月 1 日正式生效,建立本地法幣參考穩定幣發行人的發牌制度;金管局於今年 4 月 10 日向 Anchorpoint Financial 及滙豐銀行發出首批兩張穩定幣發行人牌照,標誌本港監管框架進入實際落地階段。這一系列時間點串聯起來,可以看出各主要金融中心並非各自為政,而是在爭奪同一場數碼貨幣秩序重塑中的話語權,而美國此次擬推的全球化推廣計劃,正是這場競賽中最具份量的一步。


資料來源:Bloomberg(Yahoo Finance轉載)、國際貨幣基金組織(IMF)、Galaxy Research、香港立法會財經事務委員會、布魯金斯研究所(Brookings Institution)

閱讀文章
區塊鏈科技科技專欄

區塊鏈落地多年為何仍存數據斷層? 以港元穩定幣打造智慧車保新解方

電動車配備數字化安全系統,展示智慧交通科技應用.

香港汽車第三者責任保險(第三保)與運輸署系統未能即時互通,表面上是車主辦理車輛牌照續期(續牌 / 行車證)時的行政痛點,但其核心本質是一個嚴重的道路安全與公眾保障漏洞——現行機制存在斷層,令未持有有效第三保的車輛可能在公眾完全不知情的情況下在路面行駛,一旦發生重大交通意外,將帶來嚴重的社會與法律後果。

一、 系統未聯網帶來的重大公眾安全與法律風險

香港法例第 272 章《汽車保險(第三者風險)條例》明確規定,任何人在道路上使用汽車,必須備有一份有效的第三者風險保險單。然而,由於政府與業界缺乏即時數據聯網,衍生出監管盲區:

「無保險車輛」合法化上路(虛假保單 / 斷保漏洞): 現行續牌主要依賴車主提交紙本或電子保單副本 / 臨時保單(Cover Note)。若有不法分子利用偽造保單、或在成功續牌後隨即向保險公司「退保斷供」,運輸署後台因無即時聯網撤銷機制,該車輛仍能合法持有有效行車證在路面行駛。

意外受害人索償無門(公眾承擔代價): 一旦無保險車輛引發嚴重交通事故,導致無辜路人、乘客或其他駕駛者傷亡:
肇事司機須承擔刑事責任(罰款、停牌甚至監禁),且失去保險庇護,面臨破產式的民事索償;
受害人或其家屬無法向保險公司索賠,只能轉向由業界成立的「香港汽車保險局」(MIBB)申請特惠賠償,但審批程序繁複冗長;
最終將違法車主的違規成本轉嫁至整個社會及合法投保的公眾身上。

宏福苑事件的慘痛教訓:絕不能重蹈覆轍
回顧過往宏福苑等涉及大額第三者責任及物業管理保險斷層的慘痛教訓,當制度缺乏即時核實與監管閉環時,一旦發生重大事故,往往演變成上千萬元甚至億元計的巨額索償死局,最終令無辜受害者、業主與公眾承擔無法承受的代價。

在汽車領域亦然——我們絕不能等到路面上發生涉及巴士、大型客運或多車連環相撞的特大交通事故,出現天文數字傷亡賠償卻發現涉事車輛「無保上路」或「保單早已失效」時,才願意正視這個存在多年的系統性漏洞。

二、 為什麼運輸署不一定即時收到保險憑證?

生效期與系統上傳時間差(Time Lag): 剛投保或續保時,保險公司或中介人通常需要 1 至 3 個工作天將保單數據上傳及同步至後台數據庫;若在生效前數小時或即日網上投保,運輸署系統無法即時查閱紀錄。
中介人與分銷鏈斷層: 香港車保大量經由車行或獨立保險經紀出單。部分中介在發出臨時保單(Cover Note)後,未即時將資料傳回承保公司,導致系統端出現資料滯後。
資料欄位不一致導致匹配失敗: 車主身份證號碼、底盤號碼(Chassis No.)、車牌號碼或英文姓名只要出現一個空格、大小寫或標點符號的格式出入,系統便無法自動配對。
臨時保單(Cover Note)的人手審批限制: 網上續牌系統多數要求正式保單或特定格式的電子認證;若持有的是中介人發出的臨時保單,常需經由人工覆核或遞交實體副本。

三、 當年的區塊鏈解決方案:車保認證系統(MIDAS)

為了解決市場上的虛假保單及運輸署前線核實真偽的困難,香港保險業聯會(HKFI)早於 2018 年底牽頭推出了「車保認證系統」(MIDAS – Motor Insurance DLT-based Authentication System),成為亞洲首個應用於汽車保險認證的區塊鏈聯盟鏈項目:

聯盟鏈架構(Consortium DLT): 由 HKFI 、主要車險承保公司(Insurers)及技術方案商共同組建許可區塊鏈網絡。
加密雜湊驗證(Hash-only on Chain): 兼顧《個人資料(私隱)條例》,鏈上不直接存放個人敏感數據,而是將保單關鍵資訊生成唯一的加密雜湊值(Hash)記錄在鏈上。
動態二維碼核實(QR Code Verification): 保險公司出單時隨單附帶認證 QR Code ,運輸署櫃位人員可掃描並即時比對鏈上 Hash ,確認保單真偽。

為什麼 MIDAS 未能徹底根治監管漏洞?
偏向「防偽驗證」而非「全生命週期動態聯網」: MIDAS 重點在於讓櫃位人員掃碼防偽,運輸署後台審批系統與 MIDAS 鏈之間並非全自動即時 Trigger 式雙向對接。當保單出現中途退保、失效或退保重購時,系統無法實時通知運輸署吊銷或暫停行車證。
缺乏跨部門強制數據閉環: 並非所有涉車險業務的小型經紀或保單都能做到端到端即時上鏈,加上各系統間數據格式容錯率低,導致整個監管鏈條依然存在盲區。

四、 他山之石:國際先進城市的成熟實踐

英國 Motor Insurance Database(MID / Navigate)+ 自動車牌識別(ANPR): 英國由汽車保險局(MIB)建立法定中央數據庫 MID 。所有保險公司依法必須在規定時限內上載保單。駕駛及車輛牌照局(DVLA)與警方的自動車牌識別系統(ANPR)實時直連 MID ;警車巡邏或路面鏡頭一旦掃到「無保險記錄」車輛,即時攔截執法扣車,同時推行「持續保險強制令」(CIE),無保即罰。
新加坡陸路交通管理局(LTA)OneMotoring API 直連: 新加坡將所有獲授權車險公司的承保系統與 LTA 進行底層 API 直連。車主續交路稅(Road Tax)時,系統在毫秒級內自動從中央保險數據庫核實有效保單,完全免除人手提交或掃碼驗證步驟。

五、 創新方案:應用「港元穩定幣 + 公鏈」實現可編程車險與零信任查證

若要在 Web3 與數碼金融架構下徹底解決信任、跨機構結算與即時核實痛點,「港元穩定幣(HKD Stablecoin)+ 公鏈(Public Chain)」 是一個極具前瞻性的落地案例:

智能合約保費交付與即時出單(Delivery vs Payment, DvP): 車主使用持牌機構發行的合規港元穩定幣支付保費,智能合約在鏈上瞬間確認資金到賬的同時,自動鑄造 / 生成一份鏈上保單憑證(如 Soulbound Token / 零知識可驗證憑證)。
公鏈開放查證與隱私保護(ZK-Proof on Public Chain): 公鏈具備高可用性、不可篡改及 24/7 全球無間斷運作優勢。透過零知識證明(Zero-Knowledge Proofs)技術,保險公司將保單有效狀態部署於公鏈,運輸署、執法部門乃至公眾(例如租車、二手車買賣雙方)均可在不洩露車主個人私隱的前提下,以毫秒級速度向公鏈查詢該車輛是否具備有效法律保障。
可編程退保與即時觸發執法信號: 若車主申請中途退保或斷供,智能合約在退還剩餘港元穩定幣的同一區塊(Block)內,自動更新公鏈上的保單狀態,並向運輸署及執法系統發出廣播(Webhook),即時暫停行車證有效性,徹底杜絕「退保上路」的監管死角。

六、 納入五年發展規劃:跨部門協同與實施時間表

要徹底解決這個困擾香港多年的跨界別痛點,必須自上而下整合四大核心監管與執行架構,明確各自分工並積極參與:

運輸署(TD): 負責車輛登記與牌照審批系統的底層現代化改造,建立保單狀態與電子行車證實時聯動及自動吊銷機制。
數字政策辦公室(Digital Policy Office, DPO): 主導跨部門數據互聯互通標準,牽頭打通個人身份認證「智方便」(iAM Smart)與即將落地的企業數碼身份「數碼企業身分」(CorpID),連接政府骨幹 API 接口與開放數據架構。
香港金融管理局(HKMA): 提供底層金融基建支持,透過「商業數據通」(CDI)及合規港元穩定幣監管沙盒,賦能保險費可編程結算與鏈上資金流監管。
保險業監管局(IA): 行使法規與行業監管權限,強制所有獲授權車險承保機構與中介人落實即時數據上傳與退保通報機制。

第 1–2 年:跨部門法規協調、標準化與 CDI 打通
Year 1 – Year 2
由數字政策辦公室牽頭制定全港車險數據交換標準;保監局(IA) 發布指引強制保險公司於出單及退保 1 小時內同步數據;金管局(HKMA) 透過「商業數據通」(CDI)建立政企安全數據通道;運輸署啟動牌照系統對接升級。

第 2–3 年:政企 API 全面直聯與 iAM Smart / CorpID 自動核驗閉環
Year 2 – Year 3
運輸署牌照系統與保險數據中樞全面實現 API 秒級對接。個人車主透過「智方便」(iAM Smart)、企業車隊(如物流、租賃及客運公司)透過即將落地的「數碼企業身分」(CorpID)完成自動身份授權與免憑證核驗;警方巡邏系統試點聯網,初步實現對無保險行駛車輛的自動化路面預警。

第 3–5 年:Web3 港元穩定幣清算與全自動智慧監管中樞
Year 3 – Year 5
結合 HKMA 穩定幣監管框架與 IA 創新沙盒,推動合規港元穩定幣與公鏈零知識證明(ZK-Proof)保單試點,實現「付費即出單、退保即停牌」的可編程閉環,徹底消除個人及公司名下車輛無保上路的風險。

作者:Emil Chan 陳家豪
Unwire Pro 特約編輯

以「還俗IT人」自居。香港金融科技革命「吹哨人」。主要工作除了擔任金融科技初創企業顧問外,也在香港多家知名商學院擔任特約教授及客席講師,積極透過教育推動本地及大灣區金融科技及智慧城市發展。 放下幾十年編寫電腦程式的鍵盤後近年重新以此寫作。以「但憑愚公志,復我獅山茂」為工作目標。

閱讀文章
區塊鏈科技支付系統科技專欄金融科技

區塊鏈落地多年為何仍存數據斷層? 以港元穩定幣打造智慧車保新解方

數字鎖匙穿越數碼城市的數據牆壁.

香港汽車第三者責任保險(第三保)與運輸署系統未能即時互通,表面上是車主辦理車輛牌照續期(續牌/行車證)時的行政痛點,但其核心本質是一個嚴重的道路安全與公眾保障漏洞——現行機制存在斷層,令未持有有效第三保的車輛可能在公眾完全不知情的情況下在路面行駛,一旦發生重大交通意外,將帶來嚴重的社會與法律後果。

一、 系統未聯網帶來的重大公眾安全與法律風險

香港法例第 272 章《汽車保險(第三者風險)條例》明確規定,任何人在道路上使用汽車,必須備有一份有效的第三者風險保險單。然而,由於政府與業界缺乏即時數據聯網,衍生出監管盲區:

  • 「無保險車輛」合法化上路(虛假保單/斷保漏洞):現行續牌主要依賴車主提交紙本或電子保單副本/臨時保單(Cover Note)。若有不法分子利用偽造保單、或在成功續牌後隨即向保險公司「退保斷供」,運輸署後台因無即時聯網撤銷機制,該車輛仍能合法持有有效行車證在路面行駛。
  • 意外受害人索償無門(公眾承擔代價):一旦無保險車輛引發嚴重交通事故,導致無辜路人、乘客或其他駕駛者傷亡:
    • 肇事司機須承擔刑事責任(罰款、停牌甚至監禁),且失去保險庇護,面臨破產式的民事索償;
    • 受害人或其家屬無法向保險公司索賠,只能轉向由業界成立的「香港汽車保險局」(MIBB)申請特惠賠償,但審批程序繁複冗長;
    • 最終將違法車主的違規成本轉嫁至整個社會及合法投保的公眾身上。

宏福苑事件的慘痛教訓:絕不能重蹈覆轍
回顧過往宏福苑等涉及大額第三者責任及物業管理保險斷層的慘痛教訓,當制度缺乏即時核實與監管閉環時,一旦發生重大事故,往往演變成上千萬元甚至億元計的巨額索償死局,最終令無辜受害者、業主與公眾承擔無法承受的代價。

在汽車領域亦然——我們絕不能等到路面上發生涉及巴士、大型客運或多車連環相撞的特大交通事故,出現天文數字傷亡賠償卻發現涉事車輛「無保上路」或「保單早已失效」時,才願意正視這個存在多年的系統性漏洞。

二、 為什麼運輸署不一定即時收到保險憑證?

  • 生效期與系統上傳時間差(Time Lag):剛投保或續保時,保險公司或中介人通常需要 1 至 3 個工作天將保單數據上傳及同步至後台數據庫;若在生效前數小時或即日網上投保,運輸署系統無法即時查閱紀錄。
  • 中介人與分銷鏈斷層:香港車保大量經由車行或獨立保險經紀出單。部分中介在發出臨時保單(Cover Note)後,未即時將資料傳回承保公司,導致系統端出現資料滯後。
  • 資料欄位不一致導致匹配失敗:車主身份證號碼、底盤號碼(Chassis No.)、車牌號碼或英文姓名只要出現一個空格、大小寫或標點符號的格式出入,系統便無法自動配對。
  • 臨時保單(Cover Note)的人手審批限制:網上續牌系統多數要求正式保單或特定格式的電子認證;若持有的是中介人發出的臨時保單,常需經由人工覆核或遞交實體副本。

三、 當年的區塊鏈解決方案:車保認證系統(MIDAS)

為了解決市場上的虛假保單及運輸署前線核實真偽的困難,香港保險業聯會(HKFI)早於 2018 年底牽頭推出了「車保認證系統」(MIDAS – Motor Insurance DLT-based Authentication System),成為亞洲首個應用於汽車保險認證的區塊鏈聯盟鏈項目:

  • 聯盟鏈架構(Consortium DLT):由 HKFI、主要車險承保公司(Insurers)及技術方案商共同組建許可區塊鏈網絡。
  • 加密雜湊驗證(Hash-only on Chain):兼顧《個人資料(私隱)條例》,鏈上不直接存放個人敏感數據,而是將保單關鍵資訊生成唯一的加密雜湊值(Hash)記錄在鏈上。
  • 動態二維碼核實(QR Code Verification):保險公司出單時隨單附帶認證 QR Code,運輸署櫃位人員可掃描並即時比對鏈上 Hash,確認保單真偽。

為什麼 MIDAS 未能徹底根治監管漏洞?

偏向「防偽驗證」而非「全生命週期動態聯網」:MIDAS 重點在於讓櫃位人員掃碼防偽,運輸署後台審批系統與 MIDAS 鏈之間並非全自動即時 Trigger 式雙向對接。當保單出現中途退保、失效或退保重購時,系統無法實時通知運輸署吊銷或暫停行車證。

缺乏跨部門強制數據閉環:並非所有涉車險業務的小型經紀或保單都能做到端到端即時上鏈,加上各系統間數據格式容錯率低,導致整個監管鏈條依然存在盲區。

四、 他山之石:國際先進城市的成熟實踐

  • 英國 Motor Insurance Database(MID / Navigate)+ 自動車牌識別(ANPR):英國由汽車保險局(MIB)建立法定中央數據庫 MID。所有保險公司依法必須在規定時限內上載保單。駕駛及車輛牌照局(DVLA)與警方的自動車牌識別系統(ANPR)實時直連 MID;警車巡邏或路面鏡頭一旦掃到「無保險記錄」車輛,即時攔截執法扣車,同時推行「持續保險強制令」(CIE),無保即罰。
  • 新加坡陸路交通管理局(LTA)OneMotoring API 直連:新加坡將所有獲授權車險公司的承保系統與 LTA 進行底層 API 直連。車主續交路稅(Road Tax)時,系統在毫秒級內自動從中央保險數據庫核實有效保單,完全免除人手提交或掃碼驗證步驟。

五、 創新方案:應用「港元穩定幣 + 公鏈」實現可編程車險與零信任查證

若要在 Web3 與數碼金融架構下徹底解決信任、跨機構結算與即時核實痛點,「港元穩定幣(HKD Stablecoin)+ 公鏈(Public Chain)」是一個極具前瞻性的落地案例:

  • 智能合約保費交付與即時出單(Delivery vs Payment, DvP):車主使用持牌機構發行的合規港元穩定幣支付保費,智能合約在鏈上瞬間確認資金到賬的同時,自動鑄造/生成一份鏈上保單憑證(如 Soulbound Token / 零知識可驗證憑證)。
  • 公鏈開放查證與隱私保護(ZK-Proof on Public Chain):公鏈具備高可用性、不可篡改及 24/7 全球無間斷運作優勢。透過零知識證明(Zero-Knowledge Proofs)技術,保險公司將保單有效狀態部署於公鏈,運輸署、執法部門乃至公眾(例如租車、二手車買賣雙方)均可在不洩露車主個人私隱的前提下,以毫秒級速度向公鏈查詢該車輛是否具備有效法律保障。
  • 可編程退保與即時觸發執法信號:若車主申請中途退保或斷供,智能合約在退還剩餘港元穩定幣的同一區塊(Block)內,自動更新公鏈上的保單狀態,並向運輸署及執法系統發出廣播(Webhook),即時暫停行車證有效性,徹底杜絕「退保上路」的監管死角。

六、 納入五年發展規劃:跨部門協同與實施時間表

要徹底解決這個困擾香港多年的跨界別痛點,必須自上而下整合四大核心監管與執行架構,明確各自分工並積極參與:

  • 運輸署(TD):負責車輛登記與牌照審批系統的底層現代化改造,建立保單狀態與電子行車證實時聯動及自動吊銷機制。
  • 數字政策辦公室(Digital Policy Office, DPO):主導跨部門數據互聯互通標準,牽頭打通個人身份認證「智方便」(iAM Smart)與即將落地的企業數碼身份「數碼企業身分」(CorpID),連接政府骨幹 API 接口與開放數據架構。
  • 香港金融管理局(HKMA):提供底層金融基建支持,透過「商業數據通」(CDI)及合規港元穩定幣監管沙盒,賦能保險費可編程結算與鏈上資金流監管。
  • 保險業監管局(IA):行使法規與行業監管權限,強制所有獲授權車險承保機構與中介人落實即時數據上傳與退保通報機制。

第 1–2 年:跨部門法規協調、標準化與 CDI 打通 (Year 1 – Year 2)
由數字政策辦公室牽頭制定全港車險數據交換標準;保監局(IA)發布指引強制保險公司於出單及退保 1 小時內同步數據;金管局(HKMA)透過「商業數據通」(CDI)建立政企安全數據通道;運輸署啟動牌照系統對接升級。

第 2–3 年:政企 API 全面直聯與 iAM Smart / CorpID 自動核驗閉環 (Year 2 – Year 3)
運輸署牌照系統與保險數據中樞全面實現 API 秒級對接。個人車主透過「智方便」(iAM Smart)、企業車隊(如物流、租賃及客運公司)透過即將落地的「數碼企業身分」(CorpID)完成自動身份授權與免憑證核驗;警方巡邏系統試點聯網,初步實現對無保險行駛車輛的自動化路面預警。

第 3–5 年:Web3 港元穩定幣清算與全自動智慧監管中樞 (Year 3 – Year 5)
結合 HKMA 穩定幣監管框架與 IA 創新沙盒,推動合規港元穩定幣與公鏈零知識證明(ZK-Proof)保單試點,實現「付費即出單、退保即停牌」的可編程閉環,徹底消除個人及公司名下車輛無保上路的風險。


作者:Emil Chan 陳家豪
Unwire Pro 特約編輯

以「還俗IT人」自居。香港金融科技革命「吹哨人」。主要工作除了擔任金融科技初創企業顧問外,也在香港多家知名商學院擔任特約教授及客席講師,積極透過教育推動本地及大灣區金融科技及智慧城市發展。 放下幾十年編寫電腦程式的鍵盤後近年重新以此寫作。以「但憑愚公志,復我獅山茂」為工作目標。


閱讀文章
加密貨幣區塊鏈科技支付系統科技專欄金融科技電子商務

一批榴槤43000元 從港口到資金通道 數碼貨幣如何觸發香港金融與財政的骨牌效應

兩位商人在市場中握手,背景有大量榴槤和市場攤位.

作者:Emil Chan 陳家豪

隨着數字人民幣及跨境支付應用普及,一筆繞過香港的跨境貿易交易正式誕生。本文深入剖析央行數碼貨幣如何衝擊香港作為離岸人民幣樞紐的傳統地位,並從金融解構、財政骨牌效應及七大破局建議,全面探討香港在數碼經濟時代下如何尋找不可替代的新出路。

前言:物流與金流的雙重考驗

你可知道,中國內地享用馬來西亞榴槤,過去一直與香港有著極其密切的關係。過去數十年,香港扮演著內地連接世界的兩大核心通道:物流的轉口港與金流的清算樞紐。

然而,這種情況估計將會有所改變。隨着內地各城市的迅速發展與基礎設施完善,香港的港口中轉地位早已被沿海港口替代,獨特性不再。如今,這股歷史推力正蔓延至我們賴以自豪的金融領域。隨着央行數碼貨幣(CBDC)的落地與跨境支付應用的普及,香港作為資金通道的絕對優勢,開始產生了根本性的動搖。

一、一筆繞過香港的交易

2026 年 7 月下旬,廈門一家水果進口商向馬來西亞供應商支付了 4.3 萬元人民幣,採購了一批榴槤。這筆換算不到五萬港元的貨款,在 30 分鐘內即告完成,馬方收款人隨即在線上將數字人民幣一鍵兌換為林吉特(Ringgit),全程零中間行手續費。

這筆由建行廈門市分行聯動馬來西亞納閩(Labuan)分行執行的交易,被定性為「全國首筆中馬雙邊數字人民幣跨境匯出結算」。然而,重點不在於它做了什麼,而是它沒有經過什麼:

  • 沒有進入 SWIFT 報文系統。
  • 沒有經過任何傳統代理行。
  • 沒有觸碰香港的人民幣即時支付結算系統(RTGS)。
  • 沒有在中銀香港的清算帳簿上留下任何記錄。
  • 沒有為香港任何一家銀行帶來一分錢的中介收入。

對比傳統 SWIFT 路徑,企業需承擔數十美元手續費,結算耗時一至三天。對於生鮮榴槤這種以小時計價的商品,這不僅是成本問題,更是交易的生死線。這筆交易揭示了一條全新的技術路徑——如果具備大規模可複製性,香港作為全球最大離岸人民幣樞紐的傳統商業模式,便到了必須重新檢視的時刻。

二、清算流量的迷思:金融解構與財政骨牌效應

要判斷衝擊,必須先搞清楚香港過去究竟是靠什麼賺錢。

金管局數據顯示,2026 年 6 月香港人民幣清算量高達 53.2 萬億元,而離岸存款餘額僅約 1.09 萬億元。清算量是存款的 49 倍,這證明香港的核心資產是流量樞紐而非單純的資金池。銀行賺取的正是清算價差、匯兌點差、過路手續費,以及資金在途結算(1 至 3 天)期間所產生的流動性利息收入。

脆弱之處在於:存款池難以搬走,但流量可以繞道。 當區塊鏈將合規與管控內建於貨幣本身,資金在 30 分鐘甚至 5 秒內完成點對點交收,這不單是支付變快,更觸發了全港經濟生態的「骨牌效應」:

第一張骨牌:銀行中介與利息收入「歸零」 沒有了代理行網絡,清算手續費與匯兌點差瞬間蒸發;沒有了「在途資金」(Float),銀行靠結算時間差進行流動性管理的利息收入亦不復存在,直接打擊金融業的利得稅(Profits Tax)。

第二張骨牌:人力資源萎縮與「入息稅(薪俸稅)」流失 傳統清算、代理行與合規維護需要龐大的後勤與中高層管理團隊。當清算轉向自動化智能合約,銀行不得不凍結招聘或裁撤相關部門。金融業作為香港高薪職位的主要來源,其從業員薪酬下降或流失,將直接導致政府第二大稅源——薪俸稅(Salaries Tax)大幅縮水。

第三張骨牌:寫字樓與房地產市場連鎖崩塌 金融機構縮減團隊與業務規模,最直接的反應是減少租用中環、金鐘及九龍東的甲級寫字樓。辦公室需求驟降不僅加劇寫字樓空置率、拉低租金,更會蔓延至住宅市場(高薪金融從業員離場或消費力減弱)。這將重創政府的地價收入(Land Premium)、物業稅(Property Tax)及房屋買賣印花稅(Stamp Duty)。

第四張骨牌:實體經濟的「乘數效應」破滅(交通、餐飲與零售) 金融業的高工資與企業開支,一直是支撐香港服務業的強心針。金融人員的日常午餐、商務宴請、的士與公共交通開支,乃至高端零售消費,構成了龐大的內需循環。當金融中介利潤蒸發,這股資金流停止滲透至基層,商務餐廳、五星酒店及交通運輸業首當其衝,整體經濟乘數效應迅速冷卻。

三、兩個平台與香港的邊緣化危機

中央政府正搭建兩層數碼貨幣架構,香港在其中的角色截然不同:

  • mBridge(央行數碼貨幣橋):連接央行的高速公路。香港作為創始方,地位穩固。
  • CBETS(跨境數字人民幣快捷服務平台):讓商業銀行直接駛入的匝道。

在 CBETS 體系中,香港目前扮演的只是「接入點」和零售試點場(如轉數快互聯互通)。「技術插座」與「價值清算樞紐」有著天壤之別。這引發了三個層次的真實風險:

  • 貿易結算流量邊際流失:結算逐步遷移至直連通道。
  • 貿易融資空心化:結算週期壓縮,在途融資需求銳減。
  • 規則制定權旁落:從 mBridge 的「創始者」降級為 CBETS 的「遵循者」。

四、香港的反擊:七大破局建議

香港無法阻止資金繞道,但可以讓自己成為那條道上無法省略的一環,把「搬運資金的過路費」轉化為「高附加價值的服務費」,重新充實銀行、實體經濟與政府的財源:

  • 爭取成為 CBETS 境外主節點:不要只做接入點,應利用香港的普通法體系與爭議解決機制,爭取成為境外流動性池管理與合規審查中心。
  • 發揮聯繫匯率優勢,以數碼港元(e-HKD)與港元穩定幣吸納結算:在聯繫匯率體制下,數碼港元及受監管的港元穩定幣,其應用場景、匯率穩定性及息差幾乎等同美元。這項「類美元」的獨特優勢對內地及外國企業極具吸引力,讓他們有強大誘因選擇以港元作為跨境交易與貿易融資的計價單位。香港應將此設計為離岸人民幣與其他貨幣(如林吉特 Ringgit、泰銖等)的「原子交收橋樑」,確保最核心的兌換與對沖環節留在香港。
  • 推動全球穩定幣支付卡結算(以數碼港計畫為例):香港必須加速將穩定幣應用擴展至真實的商業結算場景。以「數碼港區塊鏈及數字資產試行資助計劃」(Cyberport Blockchain & Digital Asset Pilot Subsidy Scheme)中的成功試行項目為例,The Payment Cards Group(PCG)近期成功利用 Visa 既有的清算網絡,在短短 5 秒之內完成了跨幣種的穩定幣清算。政府應以此類試點成果為基礎,儘快落實以國際流通穩定幣為核心的可行性執行指引,讓本港金融機構能合規高效地推行穩定幣支付卡,重新搶佔去中心化清算的主導權,並為政府開闢新的 Web3 企業牌照與稅收來源。
  • Ensemble 沙盒轉向貿易金融:將代幣化存款的重心從基金交易轉向供應鏈融資。透過代幣化憑證(Tokenized Certificates)與智能合約自動觸發放款,讓銀行賺取高附加價值的風險管理與融資利潤,而非微薄的清算過路費。更重要的是,只要貿易與資金的主通路保留在香港,香港就能將龐大的跨境貿易數據轉化為商業價值(Data Monetization),並發揮普通法體系優勢,打造成為亞太地區乃至全球跨境數碼資產合規的標桿示範城市。
  • 善用穩定幣牌照雙線並行:除了推廣等同美元效用的港元穩定幣外,也應將受監管的離岸人民幣穩定幣打造為數字人民幣的互補品。對於不願直接接入對岸央行帳本的外國企業,這是唯一且香港獨有的避風港解方。
  • 向東盟輸出「香港標準」:主動與東盟(如馬來西亞國家銀行)建立數碼資產監管互認,讓區域內的跨境交收自然匯聚到香港。
  • 銀行業應摒棄「代理行思維」:傳統清算收入必將萎縮。銀行應全面把資源轉向跨境財資對沖、實時匯率避險、合規制查篩查,以及代幣化資產託管(RWA),從「過路費」轉向「資產託管費」。

五、結語:不要等第二批榴槤

四萬三千元的榴槤交易,在動輒百億的宏觀數據前微不足道。但制度變遷往往從一個技術可行、成本划算的小案例開始。

這批榴槤證明了技術通道已通、商業銀行能獨立執行、且無需對方央行直接參與。當跨境支付在技術上不再需要離岸樞紐,香港必須靠制度、法律與產品創新來重新證明自己的不可替代性。

第二批榴槤,不會等我們準備好才成交。


作者:Emil Chan 陳家豪
Unwire Pro 特約編輯

以「還俗IT人」自居。香港金融科技革命「吹哨人」。主要工作除了擔任金融科技初創企業顧問外,也在香港多家知名商學院擔任特約教授及客席講師,積極透過教育推動本地及大灣區金融科技及智慧城市發展。 放下幾十年編寫電腦程式的鍵盤後近年重新以此寫作。以「但憑愚公志,復我獅山茂」為工作目標。


閱讀文章