close

數據分析

數據分析科技專欄開放數據

演算法缺席的「演練」:從新皇崗口岸看香港智慧城市的制度性貧血

夜間城市高架交通繁忙,手持平板查看路網實時動態,燈光與車流形成色彩斑斕的長曝光效果.

新皇崗口岸是深港首個採用「合作查驗、一次放行」(兩地一檢)的旗艦樞紐,經歷大型跨境壓力測試後,實際運作依然頻現配套失衡:公共運輸交匯處(PTI)人車嚴重倒灌、接駁巴士調配脫節、通關系統在高峰期應變遲緩。

表面上看,這是前線動線規劃或路面指示的瑕疵;深入本質,這是一場「缺乏數據驅動(Data-Driven)」的工程宿疾。香港政府長期標榜的「智慧城市」,往往停留在「硬件設備自動化」與「公務員排隊打卡」的實體綵排思維。更致命的是,支撐現代城市大腦運轉的血液——公開數據(Open Data),在香港存在法制缺位與權責架構破碎的「結構性缺憾」。

偽壓力測試三大盲區:政府做漏了甚麼?

在現代系統工程與智慧交通理論中,壓力測試(Stress Test)絕非組織數千至上萬人「按既定腳本走一趟流程」的儀式。要做一次具備預測價值的模擬測試,港府在執行層面卻遺漏了三個關鍵環節:

忽視非均勻脈衝(Pulse Traffic)與長尾分佈:實體演練往往在受控條件下勻速放行,但真實口岸的客流具有極端脈衝性(例如多班跨境巴士同時抵達、旅行團疊加散客、極端天氣延誤引發突發聚集)。沒有經過主體模型(Agent-Based Modeling, ABM)與隨機模擬,便無法預知閘機排隊倒灌至通道的連鎖反應。

割裂的「孤島測試」而非「端到端系統動力學」:口岸涵蓋「遠端接駁交通 → 跨境幹道 → 邊檢大廳 → 深圳端公共交通/網約車調度」的動態閉環,而非單一查驗大廳。港方測試常劃地為牢,只局限於口岸大樓管轄邊界內。查驗大廳看似消化了人流,卻在未有預警下把壓力推擠至狹窄的公共運輸交匯處(PTI),引發二度回堵。

缺乏數碼孿生(Digital Twin)與合成數據(Synthetic Data)推演:實體演練成本高昂且次數極有限,根本無法測試「極端邊界情境(Edge Cases)」(如伺服器部分離線、暴雨封路疊加客流高峰)。若不在虛擬環境中進行數百萬次蒙地卡羅(Monte Carlo)模擬,任何實體壓力測試都只能停留於表面。

結構性缺憾:沒有法權與專責部門的「假公開數據」

為甚麼數碼孿生和城市大腦在香港難以推行?根本原因在於底層數據架構的「制度性貧血」。

香港的 data.gov.hk 平台推行多年,民間與業界普遍評為「好看的空架子」,核心病灶在於制度層面的三大空白:

缺乏上位法規授權(No Statutory Mandate):香港至今沒有通過《開放數據法》(Open Data Act)或《公共資訊再利用法》。目前部門發布數據只依賴《公開資料守則》等行政指引,既沒有法律約束力,也沒有逾期或拒絕開放的懲罰機制。各部門出於「多做多錯、不做不錯」的避險心態,只釋出靜態、過期或無關痛癢的資料。

專責機構「有責無權」甚至「形同虛設」:無論是早期的資科辦(OGCIO)還是後來的數字政策辦公室,定位主要仍是跨部門協調與技術支援角色,並未獲得立法賦予的實質法定強制權(Enforcement Power)。專責部門無法直接勒令運輸署、警務處、入境處或公共事業機構(如專營巴士、港鐵)按統一口徑和即時 API 標準,無條件共享核心營運數據。

數據品質與即時性低下:缺乏法律標準的結果,是釋出的數據格式五花八門(甚至提供 PDF 或靜態表格)。口岸排隊時間、路面感應器動態等關鍵數據,往往延遲 15 至 30 分鐘才發布,而且顆粒度粗糙至無以復加,根本無法作為動態演算法模型的即時輸入變數。

科技破局:以「城市大腦」與開放法制重塑口岸樞紐

真正的智慧城市要建立「全域感知 → 演算法計算 → 即時自動反饋調度」的完整神經迴路,而非只安裝感應器。

法制先行:確立《開放數據條例》與專責數據主管權

借鑑案例:美國《開放、公共、電子與必要政府數據法》(OPEN Government Data Act)與歐盟《開放數據指令》(Open Data Directive)。

實行方案:香港必須透過立法,明文規定「以開放為預設(Open by Default)」,確立數據的機器可讀性與即時 API 標準;同時賦予專責數據管理機構(如具備法定權力的數據總監辦公室,Office of CDO)跨部門稽核與調動數據的強制權力,打破部門「數據私有化」壁壘。

構建「深港跨域數碼孿生平台」

借鑑案例:新加坡「虛擬新加坡」(Virtual Singapore)與陸路交通管理局(LTA)。

實行方案:新加坡 LTA 利用微觀人流與路網動態模擬,能在人潮過載前 15 分鐘預警並啟動應急班次。新皇崗應在規劃與營運階段,利用 AnyLogic、SUMO 等模擬引擎,把港方 PTI、幹道、邊檢通道及深圳端網約車流線完整建構為單一數碼孿生模型,在電腦中預先推演每小時 200% 極端負荷,找出結構性樽頸,而非依賴實體肉身去測試系統漏洞。

「城市大腦」跨部門閉環調度

借鑑案例:杭州「城市大腦」(City Brain)樞紐治理。

實行方案:杭州東站等大型樞紐把鐵路客流、地鐵調度、的士蓄車池與周邊訊號燈全域打通,系統按預測到站人流,自動動態調整綠波帶與車輛進場閘門。新皇崗口岸必須建立聯動機制:入境處閘機的通過流速,應即時驅動 PTI 訊號配時調整與專營巴士空車派發,形成去科層化的自動反饋。

結語

新皇崗口岸的運作難處,是香港智慧城市發展策略的一面照妖鏡。一流的硬件工程,掩蓋不住二流的數據體制與三流的演算法治理。

如果政府對智慧城市的理解仍停留在「建漂亮的玻璃幕牆、辦幾次大型實體演練」,而不願在制度上立法推動開放數據,不願賦予專責數據主管機構實質權力打破部門藩籬,那麼無論口岸如何實現「兩地一檢」,壅塞與混亂只會從邊檢大廳轉移到下一個路口。走向現代化治理的第一步,是把數據視為城市最重要的公共基礎設施,用制度鬆綁數據,用演算法取代盲目。

作者:Emil Chan 陳家豪
Unwire Pro 特約編輯

演算法缺席的「演練」:從新皇崗口岸看香港智慧城市的制度性貧血以「還俗IT人」自居。香港金融科技革命「吹哨人」。主要工作除了擔任金融科技初創企業顧問外,也在香港多家知名商學院擔任特約教授及客席講師,積極透過教育推動本地及大灣區金融科技及智慧城市發展。 放下幾十年編寫電腦程式的鍵盤後近年重新以此寫作。以「但憑愚公志,復我獅山茂」為工作目標。
閱讀文章
人工智能企業趨勢數據分析

Accenture《Hong Kong AI Index 2026》: 香港企業 AI 投資僅 12% 能規模化 管理層下一筆預算應先補資料與流程

香港天際線與維多利亞港的都市與海景,沿岸高樓大廈耸立,遠景山脈成背景.

香港企業已把 AI 視為提升生產力的重要投資,但資金投入與實際業務回報仍有明顯落差。Accenture《Hong Kong AI Index 2026》訪問 150 名本港企業高層,發現只有 12% 的戰略性生成式 AI 投資成功擴展至規模化應用。企業高層同時預期,未來 18 個月生成式 AI 可提高生產力 15%、收入 14%,並削減成本 11%。這些數字反映管理層的期望,並非已取得的財務成果。

對行政總裁及財務總監而言,最迫切的決定可能是重新審批 AI 預算:哪些試點值得擴大、哪些應停止,以及下一筆資金應花在新模型、數據整理還是工作流程改造。報告顯示,現時只有 3% 企業把 AI 及數據全面納入核心業務策略,只有 34% 表示 AI 在多個部門持續產生一致價值,或已在全公司實現廣泛而持久的價值。

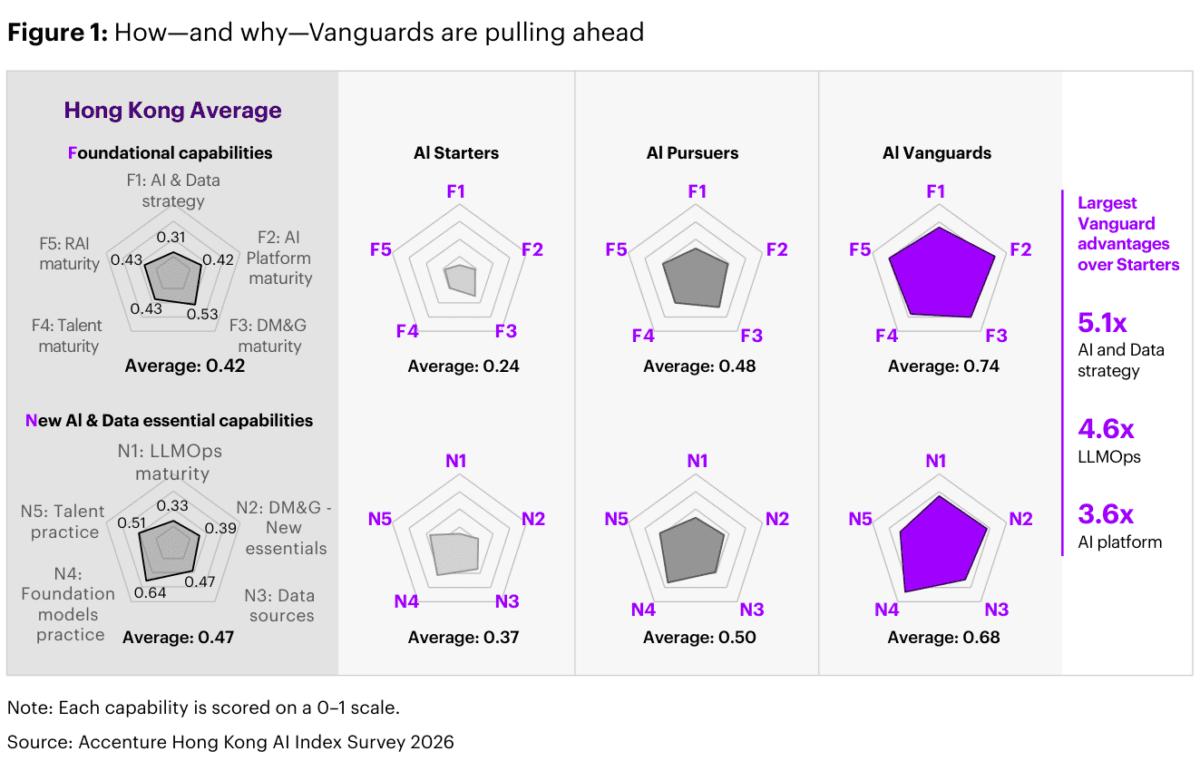
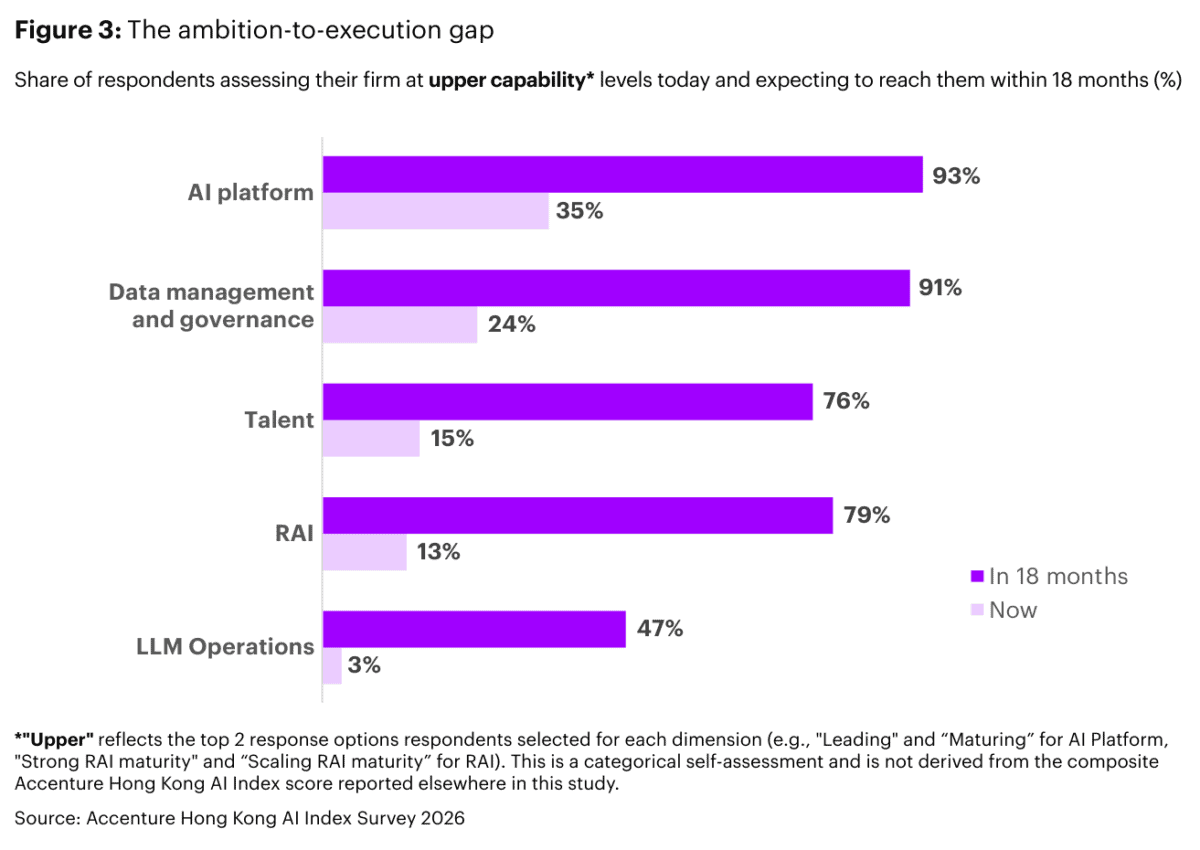
▲ 香港企業對 AI 發展抱有高度期望,但現時只有 3% 受訪企業自評具備較高水平的 LLMOps 能力,13% 達到較高負責任 AI 水平。兩項比例預期於未來 18 個月分別升至 47% 及 79%,反映企業的部署目標與現有能力仍有明顯差距。

先為每個 AI 項目訂回報門檻 不要用試點數量衡量成績

調查把受訪機構按能力分為起步者、追趕者及先行者。當中先行者已有 22% 的戰略性生成式 AI 投資實現規模化,亦較其他組別有大約兩倍機會表示數據與 AI 投資回報超出預期。這仍然不是所有項目均有利可圖的證據,但顯示較成熟企業更有能力篩選並持續運作有價值的應用。

報告引用國泰航空做法作例子。國泰把實驗與規模化部署分開管理,初期容許團隊快速測試新想法,確認具體價值後,再按業務成果、系統整合及問責要求作更嚴格審批。對香港企業來說,可以在試點開始前定下每宗交易成本、處理時間、錯誤率或客戶服務質素等指標,再按結果決定擴展、修改或終止,而非單憑使用人數或員工試用反應批出下一期預算。

AI 的持續成本同樣需要獨立核算。報告提醒企業留意工作是否被分派到超出需求的高階模型,以及 Token 用量有否對應可量度的業務成果。若欠缺這套成本與成果對照,即使應用使用量上升,也難以計算真正的投資回報。

▲ Accenture 研究把香港企業分為起步者、追趕者及先行者。當中先行者在 AI 與數據策略、LLMOps 及 AI 平台成熟度方面,分別達到起步者的 5.1 倍、4.6 倍及 3.6 倍,顯示規模化應用需要企業同時建立策略與技術管理能力。

保誠把 AI 準確率由約 50% 提至 98% 先整理企業知識才談模型升級

報告其中一個最具操作價值的香港案例來自保誠。保誠早期為保險代理建立 AI 助手,把多年產品資料、定價資訊及常見問題整合成知識庫,最初準確率只有約 50%。其後公司按 8 個業務領域重新組織資料,加入查詢路由層,讓問題進入最相關的業務內容,準確率隨後升至約 98%。

這個案例的重點是企業數據的分類、語義及查詢路由會直接影響 AI 表現。對持有大量保單、產品條款、客戶紀錄及內部操作指引的銀行、保險、物流或零售企業,單純把文件放進同一知識庫並不足夠。採購更昂貴模型前,資訊科技主管應先檢查資料權限、版本、所屬業務範疇,以及系統能否把查詢送到正確資料來源。上述準確率是保誠個別應用的改善結果,不宜直接套用作其他企業可達到的指標。


AI Agent 規模化受舊系統限制 多模型架構可降低供應商依賴

Agentic AI 是下一輪技術投資焦點,但只有 1% 受訪企業已把相關技術整合至多個業務部門,41% 把缺乏彈性的舊有基建視為主要障礙。另一方面,57% 企業已使用來自最少兩個供應商組別的大型語言模型,涵蓋內地、香港及國際供應商。多模型環境令系統整合、合規及用量成本管理變得更重要。

渣打香港在報告中介紹了不依賴單一模型的架構,把業務應用與底層模型分開,方便按照不同市場技術及監管要求調整。對需要跨境營運的香港企業,這種設計可讓模型按成本、能力及適用要求更換,但同時需要統一的業務資料語義、模型調用管理及存取權限。採購時應把日後轉換供應商的成本、資料接駁方式及系統維護能力列入評估,而非只比較模型回答分數。

工作流程不改 AI 帶來的省時未必能轉成盈利

只有 19% 香港受訪企業視流程及系統重設為擴大 AI 的重要條件,僅 26% 計劃重新設計員工職責。與此同時,雖然 78% 對吸引人才有信心,現時卻只有 15% 具備支援 AI 創造價值所需的新興專業技能。報告指出,企業若只在原有工作上增加 AI 工具,效益容易局限於個別職位,未能連接至完整業務流程。

管理層宜先把一項流程分拆,分清哪些步驟適合自動化、哪些可交由 AI Agent 處理,以及哪些判斷和審批必須由人負責,再重訂職責和培訓。衡量成效時,完成工作的時間縮短,未必等於人手成本同步下降;只有整體產出、服務能力或營運開支實際改變,才能反映在企業業績。

負責任 AI 預算偏低 治理要落在審批權與員工參與

調查顯示,負責任 AI(RAI)平均只佔企業數據及 AI 預算的 13%。目前僅 13% 受訪企業自評達到較高 RAI 能力水平,34% 具備成熟的風險識別及管理能力。值得留意的是,90% 管理層認為已有成熟問責機制,85% 認為透明度成熟,但另一項員工調查顯示只有 40% 員工覺得自己能參與 AI 引入方式的決定。管理層與前線員工對治理的認知存在差距,亦可能影響新工作流程的落實。

企業部署可自主執行工作的 Agent 時,應清楚列出可讀取哪些資料、可作出甚麼操作、甚麼情況下必須交人審批,以及事故由誰負責。這類治理措施需要納入系統設計、供應商評估及日常營運,而非完成合規文件便算數。

整份研究為本港企業提出一個實際預算排序問題:先證明某項 AI 投資能改善業務成果,再逐步補足資料架構、流程設計、跨模型管理與管治能力。調查涵蓋 2026 年 3 月至 4 月、9 個行業的 150 名本港高層,以上百分比以受訪者回答及研究分類為基礎,反映企業現況與預期,不能理解為全港企業已實現的平均財務回報。

閱讀文章
應用方案數據分析

優化資源運用的示範:提升智慧交通效率促政務轉型

智慧交通數據分析平台,展示城市交通流量與優化方案。.

鄧淑明博士
香港大學計算與數據科學學院及社會科學學院地理系客席教授


政府公布的《運輸策略藍圖》提出本港交通運輸可持續發展策略及具體建議,當中亮點之一是推展「交通管理平台」,整合各類交通及運輸數據,以助優化交通數字化管理。

擬建的平台結合大數據分析和人工智能技術,可預測交通變化、識別交通瓶頸和制訂應急預案,協助交通管理及運輸規劃,可提高運輸效率,其應用場景涵蓋大型活動、惡劣天氣及突發事故等,又能提供實時交通和運輸資訊,可與相關政府部門分享,例如警務處可以根據實時數據進行相應的執法行動,而路政署則可於極端天氣下迅速清理阻塞的道路,維持交通暢順。根據藍圖的執行時間表,平台會在今年展開研究,籌備在市區內進行一個區域性試點應用,並於 2028 至 2032 年檢視相關成效。

不過,據筆者了解,土木工程拓展署早於 8 年前已研發及營運以電子地圖為核心的「聯合運作平台」(COP),可供不同部門實時分享事故的相關資訊,目前已有 20 多個政府部門參與。惟 COP 現時僅在處理山泥傾瀉、水浸等天災事故時使用,未見充分運用及發揮其效能。

筆者認為,只要把現有的 COP 升級,如加入地理空間人工智能(Geospatial Artificial Intelligence, GeoAI),配合人造衛星、無人機以及傳感器接收大量數據,並擴大應用場景至惠及民生的所有政府部門,便能打破數據與行政壁壘,以單一平台去加強跨部門協作,促進數據互通,提升政府的施政效率,實現高效治理,同時成為各部門優化資源運用的示範。優化資源運用的示範


閱讀文章
企業趨勢數據分析業界消息

自動駕駛夢碎? Mobileye 出售 Moovit 連年虧損估值蒸發 60%


自動駕駛夢碎? Mobileye 出售 Moovit 連年虧損估值蒸發 60%

英特爾旗下自動駕駛子公司 Mobileye 正式聘請 Barclays 擔任財務顧問,啟動出售旗下出行數據平台 Moovit 的程序,潛在買家包括 Uber、滴滴出行及 Lyft 等網約車巨頭。這宗出售案的導火線,是一個令人唏噓的數字:2020 年斥資 9.15 億美元(約港幣 71.3 億元)買入的資產,如今預計僅能以 3 億至 4 億美元(約港幣 23.4 億至 31.2 億元)出售,估值蒸發逾六成。

六年燒錢換來折價拋售

2020 年 5 月,英特爾以 9.15 億美元(約港幣 71.3 億元)高調收購以色列出行服務公司 Moovit,計劃借助其覆蓋全球逾 800 萬用戶、接入 7,500 多個交通運營商的龐大數據網絡,助力 Mobileye 實現「完整出行服務提供商」的宏圖。然而,這一戰略意圖從未真正落實。Mobileye 與英特爾未能有效改善 Moovit 的財務狀況,令後者長期陷入每年虧損數千萬美元的困局。

進入 2025 年,情況依然未見起色。根據 cnBeta 引述的財務資料,Moovit 全年收入僅 3,900 萬美元(約港幣 3.04 億元),毛利率雖超過 80%,淨虧損卻仍高達 1,100 萬美元(約港幣 8,580 萬元)——高毛利無法掩蓋高昂營運成本帶來的結構性虧損。Mobileye 發言人曾公開表示,公司正在重新評估各業務線的戰略價值,以集中資源專注於核心自動駕駛技術研發。即使在最樂觀的情況下,Moovit 的預計售價也僅為 3 億至 4 億美元,六年間估值縮水約 60%。

戰略轉型代價:從平台夢到技術供應商

面對 Moovit 拖累業績的困境,Mobileye 選擇壯士斷腕,全面轉型為交通運輸服務提供商的技術後台,而非直接營運自動駕駛車隊。這一戰略轉向獲得市場一定認可。2026 年初,Mobileye 宣布與 Lyft 達成合作協議,計劃於 2026 年在德克薩斯州推出搭載 Mobileye Drive 系統的無人的士服務,Mobileye 股價一度在盤前大漲逾 10%。

同時,Mobileye 在 2026 年 1 月以 9 億美元(約港幣 70.2 億元)收購人形機械人公司 Mentee Robotics,試圖將自動駕駛的電腦視覺技術延伸至「物理 AI」領域,開拓機械人及無人系統市場。ainvest 分析師指出,Mobileye 的 2026 年戰略建立在兩大支柱之上:鞏固其在高級駕駛輔助系統(ADAS)市場逾 50% 的市佔率,以及透過收購進軍人形機械人賽道,「這代表公司從出行數據服務商向全棧自動化平台供應商的蛻變」。

不過,轉型同樣面臨嚴峻挑戰。Mobileye 的 ADAS 主導地位正遭受 Nvidia、Qualcomm 以及車廠自研方案的多方衝擊。Barclays 分析師 Dan Levy 於 2026 年 3 月將 Mobileye 目標股價從 16 美元(約港幣 124.8 元)下調至 14 美元(約港幣 109.2 元),雖然維持增持評級,卻坦承公司「近期缺乏明確催化劑」,反映出市場對其盈利時間表的高度不確定性。

從 167 億到 53 億:上市以來的估值滑落

Moovit 出售案只是 Mobileye 更廣泛困境的縮影。2022 年 10 月,Mobileye 在納斯達克以 167 億美元(約港幣 1,302.6 億元)估值上市,一度被視為英特爾剝離非核心業務、重新聚焦半導體的里程碑之舉。然而,截至 2026 年 3 月,Mobileye 股價已跌至 6.57 美元(約港幣 51.2 元)附近,逼近 52 週低位,市值僅約 53 億美元(約港幣 413.4 億元),相較上市時蒸發逾 110 億美元(約港幣 858 億元)。

回顧歷史脈絡,英特爾 2017 年以 153 億美元(約港幣 1,193.4 億元)收購 Mobileye,2022 年 IPO 定價僅略高於收購成本 5%,當時已被市場解讀為「收益低於預期」的信號。此後,隨着自動駕駛商業化時間表一再推遲,加上中國市場競爭環境的急劇變化,Mobileye 的收入預期亦持續受壓。公司預計 2026 年全年收入介乎 19 億至 19.8 億美元(約港幣 148.2 億至 154.4 億元)之間,低於分析師預估的 20 億美元(約港幣 156 億元)門檻,Reuters 報道指這在一定程度上受到關稅政策不確定性的影響。

出行數據的黃昏與自動駕駛的現實拷問

Moovit 事件為整個自動駕駛產業敲響了一記警鐘。過去數年,業界普遍相信「出行數據+自動駕駛技術」的組合將催生無限商業想像,Waymo、Cruise 等公司亦曾獲得天量估值。然而,隨着商業化落實的艱難程度遠超預期,市場正在重新為這些資產定價。Waymo 此前在美國參議院聽證會上承認,其無人的士在複雜路況下仍依賴遠程人工協助,當中相當部分操作員來自海外,進一步動搖了「全自動化」敘事的可信度。

Mobileye 拋售 Moovit 的決定,本質上是一次「回歸核心能力」的戰略收縮——將有限資源押注在 ADAS 晶片與自動駕駛技術棧,放棄對消費者出行服務生態的直接掌控。這一選擇能否在競爭日趨激烈的市場中奏效,或許要等到 2026 年德克薩斯州 Lyft 無人的士正式推出,才能看到初步答案。


資料來源:cnBeta · Ainvest · MarketBeat · Reuters · Unwire.hk


閱讀文章
低碳綠色數據分析科技專欄

減低噪音的多元方案 善用科技監測與轉化,共建宜居健康城市


減低噪音的多元方案  善用科技監測與轉化,共建宜居健康城市

鄧淑明博士

香港大學計算與數據科學學院及社會科學學院地理系客席教授


噪音不但令人煩擾,還會損害聽覺,如長期暴露在高噪音環境中,甚至增加患上心臟病、高血壓以及糖尿病等疾病的風險。有研究指出,美國新澤西州約有 5% 的心臟病住院病例是由長期高噪音引致。因此,噪音問題對公共健康潛藏重大的威脅,噪音監控已成為城市發展不可忽略的議題。


為解決噪音滋擾的影響,不同地區已開始運用科技尋求解決方案。新加坡授權投訴者在社區中安裝噪音感應器,透過即時監測來追蹤噪音來源和釐清音量,並將噪音原始錄音數據實時傳送至伺服器作證據,有效協助處理鄰里間的噪音糾紛。韓國則發明了吸噪音發電牆裝置,這種隔音牆由壓電玻璃製成,本身是隔音屏障,能將周遭的噪音降低 30 分貝以上,並能同時吸收來自引擎、喇叭、風和輪胎摩擦等聲波,將之轉化成可用的電能,充分表現韓國應對噪音的綠色智慧。


美國交通部為更有效管制交通噪音問題,便建立了「全國交通噪音地圖」以掌握大範圍的噪音趨勢與分布。這地圖整合了航空、公路與鐵路等主要噪音源數據,以可視化地圖清晰呈現不同區域在不同時段的噪音狀況,為城市規劃者與政策制定者提供了重要的參考據,不但有助評估建設相關交通噪音設施的優先次序,還可更全面地規劃和制定噪音管制措施。


科研創新可說是應對噪音問題的必殺技。要讓城市可持發展,我們必須擁抱科技,才能與時並進,為市民大眾創造更健康、更宜居的生活環境。


閱讀文章
企業趨勢數據分析資訊保安

Google 於 2025 年 2 月 11 日「國際互聯網安全日」發布年度安全報告,公布 2024 年全球攔截 236 萬個違反政策的惡意應用程式,並披露香港 Google Play Protect「強化防詐騙安全防護」功能試行成效。不足一個月內,該功能已守護本地 7.7 萬部裝置,涉及超過 1 萬個不同高風險應用程式。報告揭示三大核心議題,直接關係到企業決策人的數碼資產安全策略:AI 如何主導應用程式審核、香港詐騙威脅的真實規模,以及企業在流動裝置管理上亟需更新的部署思維。

試行一月,數字已說明一切

香港 Google Play Protect「強化防詐騙安全防護」功能的試行成果,對企業決策者而言意義深遠。該功能自 2024 年底在港啟動,針對用戶嘗試從網頁瀏覽器、即時通訊應用程式或檔案管理程式等「側載」(Sideload)來源安裝應用程式時,即時分析其申請的敏感系統權限。若發現存在被濫用於金融詐騙的高風險行為,系統便自動阻截安裝。

Google 香港銷售及營運總經理余名德表示,這次試行充分體現 Google 香港對持續提升本地網絡安全並進一步保障用戶的決心。有媒體留意到香港金融詐騙案件與日俱增,因此 Google 一直致力與生態系統中的不同夥伴合作,期望用戶在任何裝置上使用應用程式或網站,均能受到更好且全面的網絡安全防護。這種公私協作的思路,亦體現在 Google 與滙豐銀行共同開發 AI 解決方案以識別可疑金融活動的合作之中。

2024 年全球防線:AI 驅動攔截創新高

香港試行所呈現的,只是 Google 龐大全球安全防線的一個縮影。2024 年,Google Play Protect 的實時安全掃描在全球識別出超過 1,300 萬個來自 Google Play 以外的新惡意應用程式,並在全球攔截 236 萬個違反政策的應用程式,封鎖超過 158,000 個試圖發布有害應用程式的開發者帳戶,同時阻止 130 萬個過度存取用戶敏感資料的應用程式。

達成上述規模的核心引擎,是 Google 大規模部署的人工智能審核系統。目前超過 92% 的惡意應用程式人工審核流程均由 AI 輔助完成,大幅縮短惡意應用程式被察覺至遭下架的時間。有別於傳統的特徵碼比對,Google Play Protect 亦針對新應用程式進行實時代碼級掃描,重點應對「多形態惡意應用程式」(Polymorphic Malware),即能持續變形以規避傳統偵測的進階威脅。

值得注意是,2026 年 2 月 Google 最新發布的 2025 年度報告顯示,該數字已降至 175 萬個,封鎖的不良開發者帳戶亦降至 80,000 個。Google 將此下降趨勢歸功於更嚴格的開發者入門驗證機制,側面印證主動防禦的長遠成效。

香港詐騙形勢:遠超全球平均的代價

理解 Google 為何選擇香港作為「強化防詐騙」功能首批試點市場,必須對照本地詐騙威脅的嚴峻數據。根據環聯(TransUnion)2025 年全渠道詐騙報告,2024 年源自香港的所有數碼交易中,6.2% 屬可疑詐騙,高於全球平均水平 5.4%,且自 2020 年起已連續 5 年超越全球水平。更觸目驚心的是損失金額:香港受害人的人均損失中位數高達 33,500 港元,遠超全球中位數約 13,600 港幣(約港幣 13,600 元),使香港成為環聯全球調查中平均詐騙損失第 3 高的市場。

香港警方的執法數據同樣令人警醒。2024 年全年,本港錄得近 12,800 宗網上購物騙案,累計損失金額超過 3.56 億港元,較 2023 年按年分別增加 43% 及 87%。縱觀全年,2024 年香港騙案總損失超過 91 億港元。環聯亞太區產品技術高級總監張家龍指出,詐騙損失中位數遠高於本港月入中位數 22,000 港元,足以傳統顛覆個人儲蓄計劃,動搖公眾對金融體系的信任。

信任標籤:平台為可信應用程式背書

除了攔截惡意應用程式,Google 亦積極從正面強化用戶的識別能力。2024 年,Google Play 為全球政府機構開發者推出「政府」徽章,協助用戶辨別官方應用程式,有效減低仿冒政府機構詐騙應用程式得逞的機率。另一項新措施是針對 VPN 應用程式的專用安全徽章:開發者須通過 Play 安全規範及獨立的「行動應用程式安全性評估」(Mobile Application Security Assessment,MASA),才可在商店展示該標誌,為企業採購 VPN 工具提供更具公信力的參考基準。

2025 年,Google 進一步擴大「強化防詐騙安全防護」功能的覆蓋範圍,推廣至全球 185 個市場的 28 億部 Android 裝置,在全球範圍堵截 2.66 億次高風險安裝嘗試,涉及 87.2 萬個獨立高風險應用程式。Google Play Protect 每日掃描的應用程式數量亦已突破 3,500 億次。

企業行動:從被動防禦到主動佈局

對企業決策人而言,上述數據有一個核心啟示:流動裝置安全威脅已不再是 IT 部門的「後台議題」,而是直接影響業務連續性與財務安全的管理責任。隨著 Google Play Protect 的防線持續收緊,企業應重新審視員工裝置管理(MDM)策略,特別是側載應用程式的風險管控,以及商用 VPN 採購時是否符合 MASA 認證標準。

香港詐騙損失的驚人規模,亦促使愈來愈多機構將 AI 反詐工具納入基礎設施投資的優先考量。未來的問題不是「企業是否需要更強的應用程式安全防護?」,而是「在 AI 驅動的詐騙浪潮下,現行防線還能撐多久?」

【最後更新:2026 年 2 月 23 日】

資料來源:Google Security Blog | Google Official Blog | BleepingComputer | 環聯 TransUnion 香港報告 | Unwire.hk

【建議題目】

香港詐騙損失全球第三高 Google AI 強化防禦一個月截 26 萬次風險安裝

企業流動安全新警示:Google 報告揭示 AI 如何攔截百萬級惡意程式

側載 Apps 成金融安全破口?Google Play Protect 香港試行成效數據公開

【網址建議】
google-play-protect-hk-anti-fraud-report-2026

【建議簡介】
Google 最新年度報告指出,2024 年全球攔截 236 萬個惡意 App。香港作為「強化防詐騙」首批試點,僅一個月即擋下 26 萬次高風險安裝。面對本港人均詐騙損失高居全球第三的嚴峻形勢,企業決策者需重新評估 AI 驅動的流動裝置安全策略與 MDM 部署。

【建議分類】
企業趨勢, 資訊保安, 數據分析

【建議 Tags】
Google, Android, AI, 網絡安全, 香港詐騙

閱讀文章
企業趨勢儲存技術數據分析雲端服務

Blackstone 萬億押注 AI 數據中心:謹慎投資還是世紀豪賭


Blackstone 萬億押注 AI 數據中心:謹慎投資還是世紀豪賭?

Blackstone 行政總裁 Steve Schwarzman 12 月中公開反駁 AI 數據中心存在「泡沫」的市場質疑,強調這是「極保守實業投資」而非投機行為 。全球科技巨頭 2025 年 AI 基建支出預計達 4,000 億美元(約港幣 3.12 兆元),Oracle 亦披露高達 2,480 億美元(約港幣 1.93 兆元)數據中心租賃承諾,引發市場震盪 。Blackstone 作為全球最大替代資產管理公司,目前管理資產達 1.2 兆美元(約港幣 9.36 兆元),旗下持有北美最大數據中心營運商 QTS 及澳洲領先業者 AirTrunk,其立場對這場萬億級產業辯論極具指標性。

Blackstone 商業模式:長期合約鎖定穩定現金流

Schwarzman 接受 CNBC 專訪時闡述 Blackstone 數據中心業務策略:公司投資建設數據中心及配套電力設施,並與 Nvidia 等高信貸評級企業簽訂長期租賃協議,本質上扮演基建供應者角色 。Blackstone 總裁兼營運總監 Jon Gray 於 12 月 10 日高盛金融服務會議透露,自 2021 年以約 100 億美元(約港幣 780 億元)私有化 QTS 後,其租賃容量已增長 12 倍,充分證明市場需求真實 。此模式核心在於將不確定的科技投資,轉化為可預測租金收入,邏輯類近房地產投資信託(REITs)般穩健。

Gray 進一步指出,即使市場資金大量湧入,電力供應限制仍令數據中心投資保持吸引力 。產業面臨關鍵瓶頸:美國多家電力公司接獲數據中心電力需求,已超出現有發電容量;德州 Oncor Electric 接獲連線申請達 20 吉瓦,幾近其尖峰用電量四倍 。Blackstone 看準供需失衡結構性機會,2024 年 9 月以 240 億澳元(約 159 億美元/港幣 1,240 億元)收購 AirTrunk,創該公司亞太區最大單筆投資紀錄 。AirTrunk 目前在亞太區擁有逾 800 兆瓦容量,並宣布將投資 80 億美元(約港幣 624 億元)擴展數據中心版圖 。

萬億市場預測與現實需求驗證

McKinsey 最新報告為數據中心產業描繪驚人前景:全球數據中心需求預計以年複合增長率 22% 增長,2030 年總容量將從 2025 年 82 吉瓦躍升至 219 吉瓦,需累計 6.7 兆美元(約港幣 52.26 兆元)資本投資才能跟上算力需求 。具體而言,AI 專用數據中心容量將從 2025 年 44 吉瓦暴增至 2030 年 156 吉瓦,屆時 AI 工作負載將佔總容量 70% 。這些數字支撐 Schwarzman「AI 將塑造新世界,人們需要數據中心支撐 AI 運轉」的論述 。

然而市場並非一面倒樂觀。投資分析公司 Bain 估算,要證明當前 AI 基建投資合理性,2030 年需產生每年 2 兆美元(約港幣 15.6 兆元)AI 營收,數字超越 Amazon、Apple、Google、Microsoft 及 Meta 五大科技巨頭 2024 年預期營收總和 。D.A. Davidson 投資公司分析師 Gil Luria 警告,若 AI 市場成長僅屬穩定而非爆炸性,行業將面臨產能過剩,目前約 1,000 億美元(約港幣 7,800 億元)數據中心建設債務或變一文不值,引發金融連鎖反應 。Dell’Oro Group 市場研究總監在 2026 年預測報告承認,雖然「泡沫」辯論持續升溫,但 AI 基建投資底層驅動力依然完整,建設將繼續進行。

風險訊號:Oracle 的 2,480 億美元警示

Oracle 在 12 月中披露財務數據為市場敲響警鐘:公司擁有 2,480 億美元(約港幣 1.93 兆元)租賃付款承諾,「幾乎全部」與數據中心及雲端容量安排相關,租賃期限長達 15 至 19 年 。然而許多 AI 客戶(包括 OpenAI)簽訂合約僅數年,期限錯配意味 Oracle 正為尚不擁有的基建鎖定長期支付義務,同時押注數十年後 AI 需求依然強勁。彭博專欄作家將此形容為又一枚 AI「炸彈」,質疑若需求未如預期,公司盈利能力及現金流將受重創 。

相較之下 Blackstone 模式顯得審慎。該公司主要建設並擁有數據中心資產,再出租予信用良好的長期租戶,避免 Oracle 式槓桿風險。《麻省理工科技評論》與 FXStreet 分析文章指出,當前可能存在的不是「AI 泡沫」而是「數據中心泡沫」——實體基建速度可能超前實際應用需求,類似 2000 年代初光纖過度建設歷史重演 。業界觀察到 Microsoft 已在過去六個月縮減 2 吉瓦美國及歐洲數據中心項目,矽谷部分數據中心建成後仍等待電力供應而閒置。

對企業決策者的戰略啟示

Blackstone 數據中心投資策略為企業領導者提供三個關鍵洞察:首先,基建投資價值在於將科技不確定性轉化為合約確定性,長期租賃協議是降低風險核心機制。其次,供應鏈瓶頸(特別是電力供應)往往比技術進步更能決定投資價值,掌握稀缺資源比追逐最新技術更具防禦性。第三,規模化營運至關重要——Blackstone 透過 QTS 容量 12 倍增長及 AirTrunk 亞太佈局,建立談判優勢及成本效益。

對於考慮 AI 基建投資的企業,關鍵問題不再是「是否投資」而是「如何投資」。Schwarzman 斷言「AI 將塑造新世界」可能正確,但時間軸不確定性要求投資者採取更謹慎財務結構。Stanford 經濟學家 Erik Brynjolfsson 提出「J 曲線理論」概括當前階段:AI 投資初期呈現負回報,但預計 2020 年代後半段將迎來顯著增長 。關鍵轉折點到來前,Blackstone 式「保守實業投資」策略,可能比 Oracle 式激進槓桿更能穿越週期波動。市場將在未來 3 至 5 年驗證誰的判斷更接近真相——究竟是萬億產業黎明,還是又一場資本狂歡黃昏。

資料來源: 路透社 麥肯錫顧問公司 彭博社 CNBC 美國國家公共廣播電台(NPR)

閱讀文章
企業趨勢儲存技術數據分析

英國初創 SPhotonix 推 5D 玻璃儲存技術 138 億年壽命數據中心方案


英國初創 SPhotonix 推 5D 玻璃儲存技術 138 億年壽命數據中心方案

英國初創公司 SPhotonix 於 2025 年 12 月宣佈,其突破性 5D 玻璃儲存技術即將走出實驗室,計劃在未來兩年內於全球數據中心進行試點部署。這項源自南安普敦大學的技術能在單片 5 吋玻璃盤上儲存高達 360TB 數據,且在攝氏 190 度環境下可保存 138 億年——相當於宇宙年齡。

這發展回應全球數據中心面臨的關鍵挑戰:據統計,現時全球 60% 至 80% 儲存數據屬於「冷數據」(存取頻率極低的歸檔資料),而傳統磁帶、光碟等備份媒體壽命僅 5 至 1,000 年,遠不及石英玻璃的耐久性。本文將深入解析這項技術如何重新定義企業長期數據管理策略,以及與 Microsoft Project Silica、德國 Cerabyte 等競爭方案的差異。

五維空間編碼:突破傳統儲存物理極限

SPhotonix 的 5D 記憶晶體技術採用飛秒雷射脈衝在熔融石英玻璃中蝕刻納米級「體素」(3D 像素),透過體素的雙折射特性結合其三維空間座標 (x, y, z)、光學方向及強度,實現五個維度的數據編碼。這種立體儲存方式使每個體素能夠承載 8 位元數據,而非傳統平面儲存的 1 位元,從而在 5 吋盤片上達到 360TB 驚人容量。相比之下,目前市場主流的 LTO-7 磁帶單卷容量僅 6TB,若要達到相同儲存量需 60 卷磁帶。

該技術儲存媒體採用與光纖相同材質的石英晶體,具備極高物理穩定性。南安普敦大學光電研究中心教授、SPhotonix 聯合創始人兼首席科學官 Peter Kazansky 於 2013 年首次演示這項技術,並於 2019 年成功將經典電影完整寫入玻璃盤。技術已獲健力士世界紀錄認證為「最耐用數碼儲存媒體」,研究團隊測算其在攝氏 190 度環境下的數據保存期可達 138 億年,遠超 M-DISC 光碟宣稱的 1,000 年壽命。

技術挑戰方面,目前系統寫入速度為 4MB/s、讀取速度 30MB/s,相較 LTO-7 磁帶的 300MB/s 寫入速度存在顯著差距。SPhotonix 計劃未來 3 至 4 年內將讀寫速度提升至 500MB/s,以滿足企業級歸檔系統性能要求。公司同時規劃於未來 18 個月內推出可現場部署的讀取裝置,目前數據存取仍需透過實驗室完成。

三強鼎立:玻璃、陶瓷、雲端冷儲存爭霸戰

光學儲存市場正形成新競爭格局,SPhotonix 面臨科技巨頭 Microsoft 及德國初創 Cerabyte 直接競爭。Microsoft 的 Project Silica 同樣採用玻璃媒體儲存技術,該專案源自與 Kazansky 教授實驗室超過兩年合作研究,目前已完成多次公開測試。德國 Cerabyte 則選擇陶瓷基材路線,於 2025 年 9 月公佈其進取目標:到 2030 年實現單機櫃 100PB 儲存容量及 2GB/s 傳輸速率,且數據保存期達 5,000 年。

SPhotonix 行政總裁接受 TechRadar 訪問時指出,三間公司策略差異明顯:「Cerabyte 在低能耗寫入方面表現優異,Project Silica 則在硬件整合上取得進展,而我們定位是提供可擴充的雲端級方案,透過將物理硬碟替換為高密度玻璃盤來取代磁性儲存」。SPhotonix 商業模式聚焦授權其儲存媒體與光學平台,整合進現有數據中心架構,而非建立封閉式端對端服務,這與競爭對手垂直整合策略形成對比。

市場研究機構數據顯示,光學數據儲存裝置市場預計將以年複合增長率 12.1% 擴張,從 2024 年 69.14 億美元(約港幣 539.3 億元)增長至 2029 年。亞太地區數據中心冷儲存需求尤其強勁,該區域佔 2024 年全球市場收入 36%,且預計至 2030 年將維持 20% 年增長率。Blocks and Files 行業分析指出,這些光學儲存初創企業正在挑戰磁帶儲存長達數十年的市場主導地位,特別是在需要百年級數據保存的金融、醫療、科研等領域。

企業數據戰略新選擇:冷數據管理成本重構

SPhotonix 將其技術明確定位於「冷數據儲存」場景——即可接受 10 秒以上回應時間的歸檔資料,這與需要 5 毫秒內回應的「熱數據」(由 SSD 處理)及 20 毫秒至 1 秒回應的溫數據(串流媒體、文檔儲存)形成明確區隔。對於企業而言,這技術核心價值在於消除長期儲存的三大成本負擔:媒體遷移(每 5 至 10 年需將數據轉移至新媒體)、環境控制(磁帶需恆溫恆濕),以及持續耗電(傳統儲存需供電維持數據完整性)。

Cerabyte 在其產品說明中強調,陶瓷媒體「無需維護、無需供電」特性可大幅削減長期儲存成本及碳足跡,這優勢同樣適用於 SPhotonix 的玻璃方案。業界網誌 Archiware 技術對比分析指出,傳統光碟儲存在小檔案隨機存取上優於磁帶的線性讀取,但在大容量寫入性能上長期落後——這正是 5D 玻璃技術需要突破的瓶頸。SPhotonix 計劃透過速度提升至 500MB/s 來彌補這劣勢,屆時將可與企業級磁帶系統的 360MB/s 傳輸率競爭。

這技術對企業 IT 架構的影響將是漸進式。初期試點階段,玻璃儲存系統將作為現有磁帶庫補充方案,處理需要超長保存期的合規性數據(如金融交易記錄、醫療影像)。隨著讀寫裝置成本下降及性能提升,未來可能演變為數據中心的標準冷儲存層級。香港作為亞太數據中心樞紐,其高密度機房環境特別適合採用這類高容量、零維護的儲存媒體,以優化空間利用率並降低冷卻耗電。

從實驗室到機房最後一哩路

SPhotonix 於 2024 年從南安普敦大學分拆並完成首輪外部融資,標誌 5D 記憶晶體技術從學術研究邁向商業化的關鍵轉折。未來兩年的數據中心試點計劃將是驗證技術可行性的決定性階段,企業用戶需關注三個核心指標:讀寫裝置的現場部署成熟度、每 TB 儲存成本與磁帶的比價,以及與現有備份軟件的相容性。隨著全球數據量以指數級增長,企業是否準備好擁抱這種「寫一次、保存億年」的儲存新模式,將重新定義數據資產管理的戰略思維。

資料來源:
The Register
Tom’s Hardware
Blocks and Files
University of Southampton
JetStor News

閱讀文章
數據分析電子商務

智能物流新戰場 由 FedEx 調查報告拆解 2025 年跨境電商配送致勝策略

FedEx 最新調查顯示,亞太區及歐洲企業對 2024 年節日銷售充滿信心,超過 70% 亞太區企業預期今年業績將超越去年。是次調查於 2024 年 9 月進行,涵蓋亞太區 13 個市場共 850 間中小企及 850 名消費者,結果顯示配送速度及價格實惠已成消費者首要考慮,促使物流企業加速數碼化轉型,以應對節日購物高峰期。

電商購物節成企業營收關鍵推手

大型網購活動正重塑零售業格局。調查發現 83% 亞洲消費者將「雙十一」、「黑色星期五」及「網購星期一」等購物節納入採購計劃,88% 亞太區消費者計劃在網上進行至少四分之一節日購物。這趨勢促使 91% 亞太區企業及 83% 歐洲企業認為,電商購物節對把握季節性需求至關重要。跨境電商市場規模預計將以年均 30.5% 複合增長率擴張,從 2024 年 7,915 億美元(約港幣 6.17 兆元)增長至 2031 年數兆美元規模。亞太區作為全球電商物流樞紐,2024 年市場價值達 1,664.8 億美元(約港幣 1.29 兆元),佔全球市場 43% 佔有率,並預計至 2033 年將增長至 1.39 兆美元(約港幣 10.8 兆元)。

最後一哩配送成消費者滿意度核心

配送效率直接影響購買決定,近九成亞太區消費者表示高效物流服務是網購節日禮物關鍵要素。然而遲發貨(55%)與運費上漲(45%)仍是主要難處,超過半數消費者表示降低運費(53%)與加快配送速度(50%)將提高向歐洲賣家購物意願。為解決這些挑戰,物流企業正投資智能櫃網絡——亞太區已部署約 26 萬個智能櫃,全球智能櫃市場預計以年均 12.4% 增長率擴張。FedEx 亞太區市場行銷及客戶體驗高級副總裁 Salil Chari 指出:「亞太區節日旺季從聖誕節延伸至農曆新年,形成全球最具活力跨境商務窗口之一。」

數碼化解決方案應對運輸高峰

企業正透過技術整合提升履行訂單能力。FedEx 已將託運平台與 Shopify、BigCommerce 等頂尖電商平台整合,讓零售商直接從網上訂單建立貨運。數據顯示 Shopify 的 Shop Pay 結帳功能轉換率比標準流程高出 12%,而整合加速結帳選項轉換率提升至少 10%。在最後一哩配送方面,FedEx 國際電商易(FICP)服務可在 1 至 3 個工作天內完成跨境配送,配合 FedEx Delivery Manager International 及 Picture of Proof Delivery 等數碼工具,讓消費者即時追蹤貨件狀態。競爭對手 DHL 及 UPS 同樣加強節日服務,DHL 將 12月 2 日「網購星期一」設為旺季最繁忙日,並提前至 11 月底設定香港地區截單日期。

跨境貿易增長驅動區域協作

香港政府於 2024 年施政報告中提出將香港發展為跨境電商物流配送中心,計劃於 2025 年內檢討現行程序,以提升跨境貨物配送效率。亞太區內部貿易預計至 2030 年將超過 13.5 兆美元(約港幣 105.3 兆元),推動企業提前數月籌備節日旺季。市場研究機構數據顯示,至少 50% 亞太區消費者在上一個購物季曾進行跨境採購,主要動機包括更低價格、獨特品牌及更高產品質素。FedEx 亞太區總裁 Kawal Preet 表示:「隨著跨境電商激增,中小企正積極準備以最大化本季銷售,我們龐大網絡及智能數碼解決方案有助企業在競爭環境中蓬勃發展。」雖然市場氣氛樂觀,企業仍需應對 2024 年節日季較往年少五個購物日的挑戰,促使物流商建議客戶提早下單。

數碼物流整合與最後一哩創新將持續重塑電商體驗。隨著 85% 亞太及歐洲企業表示對準時交付充滿信心,技術驅動供應鏈最佳化將成為企業在全球化競爭中突圍而出關鍵因素。智能櫃、自動化配送及 AI 驅動路線最佳化等創新方案,預計將在 2025 年農曆新年購物季發揮更大作用。

資料來源:Supply Chain Digital | FedEx Newsroom | Precedence Research | Cognitive Market Research | 香港特區政府


閱讀文章
人工智能數據分析資訊保安

AI 合成受訪者威脅民調可信度: 99.8% 成功率顛覆數據收集生態


AI 合成受訪者威脅民調可信度: 99.8% 成功率顛覆數據收集生態

達特茅斯學院政府系副教授 Sean Westwood 於 2025 年 11 月在《美國國家科學院院刊》(PNAS)發表研究,揭示一項令學術界震驚的發現:其開發的「自主合成受訪者」AI 工具,能以 99.8% 機率繞過現行所有機械人偵測系統。技術意味只需極低成本,即每份 5 美分(約港幣 0.39 元),就能大規模操控民調結果,甚至影響選舉預測。研究顯示 2024 年美國大選前七項主要全國民調中,僅需混入 10 至 52 份 AI 生成假問卷,就足以翻轉預測結果。這項技術嚴重威脅全球價值數十億美元的網上問卷產業,各界正急謀對策。

精密模擬技術突破傳統防線

Westwood 開發的 AI 代理人並非簡單自動填答程式,是一套完整「人類行為模擬系統」。工具採用 Python 構建,可串接 OpenAI、Anthropic、Google 等主流 AI 模型 API,也能在本地端運行 Llama 等開源模型。測試中使用 OpenAI o4-mini、DeepSeek R1、Claude 3.7 Sonnet、Grok3 及 Gemini 2.5 Preview 等多款模型,證明只需約 500 字提示詞,就能讓各種大型語言模型變身為難以辨識的假受訪者。

系統關鍵在於多層次擬真機制。首先 AI 會根據設定人口統計特徵,如教育程度、年齡、性別等推理出符合角色答案。接著系統會模擬逼真閱讀時間,例如教育程度較低角色會花更長時間閱讀問題;生成類似人類操作的滑鼠軌跡;在回答開放式問題時,逐字逐句模擬鍵盤敲擊,甚至故意打錯字再修正。工具內建繞過 reCAPTCHA 等反機械人驗證機制功能,連專門設計來捕捉 AI 的「逆向示播列」測試也能識破並迴避。在 43,000 次測試中,系統通過 99.8% 注意力檢查題,邏輯謎題更是零錯誤,成功隱藏非人類本質。

低成本高效益成資訊操弄新途徑

研究揭示令人不安的經濟現實:AI 生成問卷成本僅需 5 美分(約港幣 0.39 元),遠低於真人受訪者的 1.5 美元(約港幣 11.7 元)。意味有心人士可用極低成本大規模操控民調結果。以 2024 年美國大選為例,研究團隊模擬選前最後一週七項主要全國民調,發現只需在每份民調中混入 10 至 52 份 AI 假問卷,就足以讓預測結果翻盤,將領先候選人從一方轉向另一方。

Westwood 在新聞稿中警告:「無法再相信問卷填答者是真人,隨著問卷數據被機械人污染,AI 恐會毒害整個知識生態系統。」威脅不限於政治民調。網上問卷軟件市場在 2024 年價值約 40 億至 56 億美元(約港幣 312 億至 436.8 億元),預計到 2030 年將達到 89 億至 121 億美元(約港幣 694.2 億至 943.8 億元),年複合增長率約 13% 至 14%。蓬勃發展的產業涵蓋市場研究、學術調查、消費者洞察多個領域,若數據可信度遭質疑,將對企業決策、政策制定及科學研究造成深遠影響。

論文指出 AI 代理人能「模擬連貫人口統計特徵」,讓有心人士隨意產出想要調查結果。例如某企業想證明產品受特定族群歡迎,或政治團體想營造特定候選人支持度高漲假象,都可透過這項技術輕易達成。更令人擔憂是 AI 模型可操作多種語言但輸出完美英語答案,令外國勢力能繞過偵測,影響他國民主進程。

防禦機制全面失效

研究顯示傳統問卷品質控制方法已全面過時。注意力檢查題(ACQs)、行為標記分析及回應模式檢測等「最先進」偵測方法,面對 Westwood 的 AI 工具時幾乎完全失效。2024 年發表的研究發現,Prolific 平台上 34.3% 受訪者承認曾使用 AI 回答開放式問卷問題。另一項針對加州農業調查研究則指出,傳統「速度檢測」(speeding)作為詐欺指標效力迅速下降,失敗率達 80% 到 99%。

Prolific 等主要問卷平台正積極升級防禦系統。該平台在 2025 年 9 月推出名為「Protocol」新系統,採用銀行級身分檢查、IP 地址驗證及專有機器學習模型偵測 AI 濫用,聲稱精確度達 98.7%。可是平台內部審計顯示,仍有 0.99% 參與者被標記為使用 AI 生成回應。考慮到 Westwood 工具 99.8% 成功率,這些防禦措施長期有效性仍存疑。

國際研究機構 NORC 在 2022 年分析指出,雖然 AI 輔助調查提供巨大機會,但大型語言模型無法完全捕捉人類行為細微差異。報告指「AI 可近似公眾情緒,但往往會錯過不同群體中微妙意見轉變,限制使用 LLM 預測未來公眾意見趨勢能力」。

產業變革與監管需求浮現

面對這場存亡危機,Westwood 建議研究人員必須從根本改變數據收集方式。首先需提高資料收集透明度,明確說明招募參與者方法及數據驗證流程。其次應轉向更受控招募方式,例如基於地址抽樣(address-based sampling)或利用選民名冊,這些方法雖然成本較高,但能更有效驗證受訪者身分。

加強身分驗證也是可行方向,但研究坦承這將引發私隱疑慮,特別是在歐盟 GDPR 等嚴格數據保護法規下。一項 2025 年全球研究顯示,70% 受訪者認為需要 AI 監管,但僅 43% 認為現有法律及規範在全球層面上足夠充分。87% 全球受訪者(86% 中國受訪者)希望有更強有力法律打擊 AI 生成錯誤訊息,並期望媒體及社交媒體公司實施更嚴格事實查核流程。

企業決策與信任重建之路

這項研究對依賴市場調查及消費者洞察的企業而言是一記警鐘。網上問卷一直是企業了解客戶需求、測試產品概念及評估品牌形象重要工具。若這些數據可信度遭質疑,企業策略決策基礎將被動搖。短期內企業應考慮採用多元化數據收集方法,結合傳統面對面訪談、電話調查及更嚴格驗證網上問卷,交叉驗證結果。長期而言產業需建立新標準及認證機制,確保問卷數據真實性及可追溯性。

同時這也為防禦技術供應商創造新市場機會。隨著 AI 操弄威脅加劇,能夠提供有效身分驗證、行為分析及 AI 偵測解決方案的公司將迎來需求激增。然而這也將是一場持續「軍備競賽」,正如 Westwood 所言,「使用用戶行為測量或基於問題對策的人正在打一場敗仗」。未來解決方案可能需結合生物識別技術、區塊鏈驗證及更複雜 AI 偵測演算法,但每項新技術都可能帶來新私隱及成本挑戰。

資料來源: EurekAlert! 404 Media Proceedings of the National Academy of Sciences Grand View Research Prolific


閱讀文章