close

雲端服務

IT 基建人工智能雲端服務

SpaceX 稱籌 400 億美元搶 Nvidia GPU Elon Musk 預言逾 200 家算力租賃商倒閉

Elon Musk-like figure holds a glowing microchip in a server room.

馬斯克(Elon Musk)日前在 X 發文,稱 SpaceX 已完成 400 億美元(約港幣 3,120 億元)債務融資,用來購買 2027 年上半年交付的 Nvidia GPU,並把融資能力歸功於投資級信用評級,以及 Starlink 衛星上網和火箭發射收入。他同時聲稱,過去幾星期,除 AI 數據中心外沒有可觀收入的公司,幾乎已完全無法在債務市場融資,並預測 200 多家 neocloud(專門出租 AI GPU 算力的新雲端業者)會大批倒閉整合。這番說法把算力競賽的焦點,由晶片採購推向供應商的融資能力。

400 億美元購 GPU,靠衛星與火箭收入融資

交易是否真的已完成,目前只有他本人的說法,未見貸款方聲明或公開文件證實;「完成」具體指甚麼、投資者是否已同意定價,亦仍不清楚。他表示,融資主要是可提前贖回的債務(callable debt),用來支付 2027 年第一及第二季交付的 GPU,對 2026 年第四季影響不大。

他把 SpaceX 能夠取得資金,歸功於公司的投資級評級,以及 Starlink 和火箭發射業務收入。按他的解釋,SpaceX 借得到錢,靠的是 AI 以外的收入來源,而非單靠未來算力需求。截至發稿時,最終貸款方名單、利率、年期,以及 GPU 型號與數量均未披露。

AI 收入增至約 9 倍,SpaceX 仍大舉借貸

SpaceX 本身的 AI 業務亦已迅速擴大。CNBC 引述公司最新業績指,第三季 AI 業務收入由一年前的 8.13 億美元(約港幣 63.4 億元),增至 75.6 億美元(約港幣 589.7 億元),達原來約 9 倍,成為公司最大業務部門。另有外國媒體報道,公司同期總收入約 145.8 億美元(約港幣 1,137.2 億元),按年增約 160%。

SpaceX 預期第四季資本開支達 350 億至 400 億美元(約港幣 2,730 億至 3,120 億元);上述 400 億美元融資則主要支付明年上半年交付的 GPU,兩個數字不宜混為一談。單看支出規模,第四季預計資本開支已遠高於第三季總收入,反映收入急升也未必足以支撐擴張速度;但收入並非現金流,這個比較不能直接當作融資缺口。

外國傳媒引述 SpaceX 財務總監 Bret Johnsen 在業績電話會議上的說法指,公司正與金融機構商討進一步借貸,並有信心在維持投資級評級下,有節制地推進計劃。

較早的融資方案亦把保住評級列為重點。交易完成前的報道指,融資計劃透過特殊目的實體(SPV)進行,讓債務不計入 SpaceX 資產負債表,由 Goldman Sachs 牽頭與 Apollo Global Management 等投資者商談;當時計劃約 100 億美元(約港幣 780 億元)來自銀行貸款,另有 300 億美元(約港幣 2,340 億元)為投資級債務。有報道指,採用這種表外安排,是要避免重演 AI 初創 xAI 去年最終須把約 130 億美元(約港幣 1,014 億元)債務計入帳目的情況;惟最終條款至今仍未確認。

馬斯克預言逾 200 家 neocloud 倒閉整合

他在帖文中把融資市場收緊與 neocloud 前景連在一起:沒有 AI 數據中心以外可觀收入的公司,過去幾星期幾乎已無法借貸,因此他預測 200 多家 neocloud 會大批倒閉整合,只有少數能夠生存;他亦表示 SpaceX 不會收購任何一家。這是他的市場預測,並非已發生的倒閉潮。

資金需求則有更廣泛的市場背景。Morgan Stanley 早於 6 月預測,AWS、Microsoft、Google 及 Meta 的 2026 年資本開支合計達 7,000 億美元(約港幣 5.46 兆元),2027 年超過 1 兆美元(約港幣 7.8 兆元);Goldman Sachs 預計這些公司借貸額由今年的 2,500 億美元(約港幣 1.95 兆元),增至明年的 4,000 億美元(約港幣 3.12 兆元)。Morgan Stanley 另預計今年全球 AI 相關債券發行超過 5,700 億美元(約港幣 4.45 兆元)。外國傳媒報道,投資者已因新債供應龐大,要求 AI 基建相關公司債提供更高孳息。

若借貸成本持續上升,其他業務收入可能成為大型雲端商和 SpaceX 的融資緩衝;相較之下,純靠出租 GPU、同時要借貸擴張的業者,可能承受較大壓力。這有助理解上述預測背後的邏輯,但不能據此判定哪一家 neocloud 會遭淘汰,也不能把小型供應商一概視為不穩定。

企業租 GPU 算力,先查供應商收入與債務

對 CIO 及 IT 主管而言,這次融資消息帶來的採購問題,是供應商能否持續履約。比較 GPU 租用價格和交付期時,可一併詢問對方收入是否只靠出租算力、現有融資來源,以及未來 1 至 2 年擴張依靠甚麼資金;若對方無法清楚交代,便應把這項不確定性納入長約及預付款決策。

合約亦宜寫明供應商遭收購、停業或服務中斷時,資料取回、遷移及退款如何處理。對長期訓練或推理工作負載,企業可評估分散至多家供應商,或保留轉往大型雲端平台的後備方案,減少單一供應商出問題時整項工作停頓的風險。
來源:Bloomberg、CNBC

閱讀文章
企業趨勢雲端服務

Cloudflare CEO 承諾繼續提供免費服務 任內不會取消 Free 方案

Cloudflare標誌在公司大樓玻璃窗上的清晰展示.

Cloudflare 聯合創辦人兼行政總裁 Matthew Prince 近日在社交平台 X 回應免費服務的未來,表示只要自己仍擔任 CEO,公司就會繼續提供免費方案。這項表態回應了他在 2016 年作出的承諾,也再次引起外界關注 Cloudflare 如何長期承擔免費用戶的網絡服務成本。

有 X 用戶 @eric_khun 重提 Prince 約 10 年前曾解釋 Cloudflare 為何可以持續提供免費服務,並詢問當年的商業模式是否仍然有效。Prince 簡短回覆「As long as I’m CEO」,即「只要我仍是行政總裁」。

10 年前解釋免費服務商業模式 免費用戶亦能創造價值

Prince 早在 2016 年 1 月 10 日,已於 Webmasters Stack Exchange 解釋 Cloudflare 免費方案的經濟原理。他當時列出 5 個原因,包括收集有助改善網絡安全的數據、客戶推薦、員工推薦、品質測試,以及透過擴大網絡規模改善頻寬成本效益。其中一項重要因素是免費網站帶來的流量數據。Cloudflare 可透過處理不同網站的網絡請求,改善辨識惡意流量及網絡攻擊的能力。免費用戶因此不只是服務成本來源,也能間接協助公司改善產品。

Prince 當年亦指出,公司即使有絕大部分用戶沒有付費,毛利率仍超過 70%,並已達到 EBITDA 盈利及淨利潤收支平衡的水平。不過,這些數字反映的是 2016 年的營運情況,不能直接視為 Cloudflare 目前免費方案的盈利能力。

官方仍維持每月零美元方案 進階功能及支援服務有別

根據 Cloudflare 官方定價資料,旗下網站網絡及 CDN 服務現時仍設有每月 US$0 的 Free 方案,提供 DNS、CDN、DDoS 防護、Universal SSL 憑證及部分 Web Application Firewall(WAF)功能。付費 Pro 方案則為按年付款每月 US$20,或按月付款 US$25;Business 方案為按年付款每月 US$200,或按月付款 US$250。不同級別在進階安全功能、效能優化及服務保障方面存在差別。

Cloudflare 於 2026 年 10 月 2 日亦公布擴大旗下功能可用範圍的進展,延續讓不同規模用戶使用更多企業級功能的政策。這反映公司仍在推動較普及的產品供應模式,但不代表所有企業功能均可免費無限制使用。對採用 Cloudflare 的企業而言,免費方案能否長期維持固然重要,惟採購時仍須區分免費服務、付費功能及正式服務保障。官方定價頁面顯示,Free 方案與 Business、企業合約方案的服務級別承諾並不相同。

今年裁減約兩成員工 AI 轉型成營運重點

Cloudflare 今年 5 月公布大規模組織重整,計劃裁減約 20% 員工,涉及超過 1,100 個職位。公司當時表示,調整與採用 AI 及重新設計內部工作流程有關,而非單純削減短期營運成本。重組消息公布時,Cloudflare 的 2026 年第一季營收達 US$6.398 億,按年增長約 34%。不過,收入增長與裁員同時出現,亦反映企業正重新評估 AI 自動化對人手配置及成本結構的影響。目前沒有證據顯示這次裁員直接影響 Cloudflare 免費方案,亦不能單憑整體營收判斷免費客戶的服務成本或盈利貢獻。

企業依賴免費基建 仍須考慮長期服務風險

對初創企業、開發團隊及中小企而言,Cloudflare 免費方案有助降低網站推出初期的基礎設施開支,並提供部分網絡安全防護能力。不過,免費方案持續存在,與所有現有功能、配額及服務條件永久不變,是兩回事。Prince 今次的承諾屬個人公開表態,Cloudflare 並沒有因此公布新的永久免費合約條款。企業若將重要業務系統建立在免費服務之上,仍需按實際服務級別、功能限制及業務持續運作要求,評估是否有需要改用付費方案。

隨著 AI Agent 及自動化爬蟲流量增加,網站營運者亦需要更仔細管理流量來源及安全政策。Cloudflare 如何平衡免費網站、AI 流量管理及付費產品收入,將持續影響其服務模式。

資料來源:
INSIDE、
Webmasters Stack Exchange、
Cloudflare 官方定價、
Cloudflare 官方網誌、
eWeek

閱讀文章
人工智能業界消息雲端服務

3Business 與 AWS 推 AI Marketplace 逾 60 項方案設月費及本地支援

人工智能圖像,展示AI技術與數據分析的數字化應用.

人工智能圖像,展示AI技術與數據分析的數字化應用.

和記電訊香港旗下企業品牌 3Business 於 10 月 21 日宣布,與 Amazon Web Services(AWS)推出 3Business AI Marketplace,匯集逾 60 項來自不同供應商的 AI 方案。企業可透過同一平台搜尋、選購及管理工具,並集中處理賬單;3Business 同時提供月費模式及本地部署支援,目標客戶包括中小企。

涵蓋七個行業 提供客服及營運自動化工具

平台將方案按零售、物流、酒店及餐飲、專業服務、物業管理、建造業與教育界等行業分類,另設中小企適用方案。產品類型包括全渠道通訊平台、AI 聊天機械人、市場推廣工具、影像分析及教學工具,讓企業按業務用途選擇服務。

3Business 官網展示的供應商並不限於 AWS,例如 Baideac 的商業 AI 接待專員可讀取企業上載的文件及網頁資料作回覆參考;Mindro AI 提供連接內部知識庫的對話式工具。平台亦列有 AWS 的 Amazon Quick,涵蓋企業資料搜尋、分析及 AI 代理等應用。這些是不同供應商的方案,選用時仍須按各自功能及部署條件評估。

月費計費配合本地技術支援 企業仍須評估整合需求

3Business 指平台設有彈性月費安排,並簡化賬單管理。其 3Business Empower 團隊擁有 AWS Certified AI Practitioner 認證,提供需求評估、方案設計、系統部署與整合、員工培訓,以及 24 小時技術支援。本地企業可向團隊查詢不同工具的導入及後續維護安排。

現有公開產品頁面以查詢及聯絡方式介紹個別方案,未能據此確認全部產品採相同月費、包含相同技術支援,亦未有可直接比較的統一價格。企業採購時仍需核對各方案的授權數量、數據存放位置、與現有系統的整合工作,以及維護責任。

2 月已公布合作方向 10 月公告列逾 60 項方案

雙方合作並非首次對外公布。3Business 早於今年 2 月已介紹 AI Marketplace 規劃,當時媒體報道提及逾百項方案;本次正式推出的新聞稿則以逾 60 項精選方案描述平台規模。兩次披露的數字未必採用相同統計範圍,現有資料不足以判斷實際方案數目是否縮減。

3Business 與 AWS 將於 11 月 10 日在 AWS Agentic AI 體驗中心舉辦方案體驗日,安排供應商介紹工具並展示 Amazon Quick。企業可於活動了解產品功能與部署安排。

資料來源:3Business 2026 年 10 月 21 日新聞稿、3Business AI Marketplace、3Business 零售業方案、unwire.hk 2 月合作報道。

閱讀文章
人工智能企業趨勢雲端服務

Google 算力最多 Gemini 卻輸 Claude 企業選模型與選雲應分開

高科技數據中心內部,閃爍的藍色和金色光效展現先進的數據處理能力.

Google 新一代前沿模型 Gemini 4 Argon 已向開發者及企業全球開放,但第三方評測機構 Artificial Analysis 只給它 53 分,低於 Anthropic Claude Opus 5.5 的 58 分。AI 研究機構 Epoch AI 估計 Google 擁有全球約 25% AI 算力,算力最多的公司為何拿不到模型首位?研究機構 SemiAnalysis 認為,Google Cloud 在內部算力分配上勝過 DeepMind,大量 TPU 以長期合約售予對手。對企業而言,這意味 Google 同時是模型供應商及雲端供應商,兩個角色的利益未必一致。

Argon 全球開放,第三方評分落後 Claude

Google 在 9 月 30 日宣布 Gemini 4 Argon,初期只經 Fairwind Program 開放給一批受信任的網絡防禦人員。10 月 13 日起,開發者及企業可經 AI Studio 及 Gemini platform 的 API 使用,模型亦已上架 Google Cloud,推廣價為每百萬輸入 token 2 美元(約港幣 HK$16)、每百萬輸出 token 10 美元(約港幣 HK$78)。快取輸入 token 有 95% 折扣,即每百萬快取輸入 token 約 0.1 美元(約港幣 HK$0.8),需要反覆讀取同一批長文件或系統提示的應用會較划算。

表現方面,ExaWizards 的分析引用 Artificial Analysis 評分,Argon 得 53 分,與 OpenAI GPT-6 Astra 並列,Claude Opus 5.5 則以 58 分領先。Google 則表示 Argon 在 Vals Index 排名第一。兩者屬不同基準,結果不能直接對比;企業與其看單一榜單,不如用自家工作負載測試準確度及成本。

坐擁最多算力,雲端部門卻贏了分配權

Epoch AI 估計,截至 2025 年底 Google 擁有全球約 25% AI 算力,是最大持有者。SemiAnalysis 認為問題出在算力如何分配:Gemini 與 Google Cloud 以往拚命爭奪算力,現在很明顯是 Google Cloud 負責人 Thomas Kurian 勝出。

SemiAnalysis 的 Dylan Patel 在 Big Technology Podcast 進一步指出,過去半年 Google 用於自家模型訓練及推論的算力佔比低於 2、3 年前;Google 整體算力逐年大增,撥給 Google DeepMind 的部分增長有限,比例反而下降。他形容這是 Kurian 贏了、DeepMind 聯合創辦人 Demis Hassabis 輸了,並預測若只比較 DeepMind、Anthropic 及 OpenAI,到 2026 年底 DeepMind 的算力會是 3 家之中最少。DeepMind 在 8 月已重組領導層,Hassabis 不再負責日常營運,由前 CTO Koray Kavukcuoglu 接手,直接向 Alphabet 行政總裁 Sundar Pichai 匯報。

Google 方面沒有承認 Gemini 遭冷落。據報道,Pichai 在第二季業績電話會議強調,TPU 分配的首要任務仍是確保 Google 有足夠算力在 AGI 前沿競爭。Google 亦從未宣布調低 Gemini 的算力優先次序,所以 Gemini 地位下降只屬 SemiAnalysis 的推論。

把算力賣給對手,更快轉化成雲端收入

分析把 Google 的取捨總結為:把算力賣給競爭對手比自己用更賺錢。SemiAnalysis 的說法較具體,指 Google 認為以長期合約把大量算力賣給 Gemini 最強勁的對手完全值得,即使這些算力再無機會回到 DeepMind。把 TPU 撥給 Gemini 訓練有助追趕前沿模型,撥給外部客戶卻可以較快轉化為 Google Cloud 的收入、未完成訂單及利潤。

Anthropic 是其中一個主要買家。SemiAnalysis 估計,2026 年第三季至 2027 年第四季的 TPU 總出貨量中,超過 20% 直接售予 Anthropic,這還未計 Anthropic 已經 Google Cloud 租用的數十萬個 TPU;該機構又預測,到 2029 年 Anthropic 的 TPU 用量將超過 DeepMind 自用。

Alphabet 的業績亦反映這門生意的規模。第二季 Google Cloud 收入按年增長 82% 至 247.68 億美元(約港幣 1,932 億元),雲端未完成訂單達 5,140 億美元(約港幣 4 兆元)。公司亦首次確認把完整 TPU 系統交付到客戶數據中心的收入,即客戶除了經 Google Cloud 租用,亦可以把 TPU 系統放在自己的數據中心運行。成本方面,SemiAnalysis 的 InferenceX 測試指,在 FP8、單 token 預測、aggregated serving、Qwen3.5 397B 模型及 8k1k 負載下,TPUv7 Ironwood 每美元效能較 Nvidia B200/B300 最多高 50%,惟改用 FP4 時 Nvidia GPU 仍然領先。

模型輸了,Google 雲端仍從 Claude 賺錢

Google 的企業 AI 平台 Gemini Enterprise Agent Platform(前稱 Vertex)同時提供 Claude 等第三方模型。SemiAnalysis 指,這個平台整體表現明顯較強,有賴 Claude 等第三方模型帶動;換言之,即使 Anthropic 在模型層面勝過 Gemini,Google 仍可同時從 Anthropic 本身及使用 Claude 的企業客戶賺錢。

Google 自家模型仍有大量使用,Alphabet 第二季業績顯示其模型 API 每分鐘處理約 220 億 token。但從收入結構看,Google 雲端業務的增長並不完全取決於 Gemini 勝負,客戶在平台上用 Gemini 還是 Claude,Google Cloud 都有收入。企業因此不應假設 Google 會不惜代價把最多算力留給自家模型。

企業要把 Google 模型與雲端分開評估

對 CIO、CTO 及採購主管而言,Gemini 是否合用,與 Google Cloud 是否合用,應是兩個分開的決定。同一平台既然可以同時使用 Gemini 及 Claude,企業可以在自家任務上並列測試兩者的準確度及每項任務成本,再按任務分配模型,例如大量重複讀取長文件的工作可考慮 Argon 的快取定價,準確度要求最高的工作則交給測試結果較好的模型。選用 Google Cloud 不等於只能用 Gemini,Gemini 評分落後亦不代表要放棄 Google Cloud。

簽約時亦有幾個問題要向供應商問清楚:模型及算力配額如何計算,需求高峰時有沒有供應保證;Argon 現行屬推廣價,推廣期結束後如何調整;日後切換模型時,提示、工作流程及數據能否沿用。Google 若繼續以長期合約把大量 TPU 售予外部客戶,企業更要確認自己的配額在高峰期不會受擠壓。部署前亦應向供應商確認 Argon 在香港可否使用、經哪個 Google Cloud 地區提供,以及相關資料駐留安排。

來源:Big Technology Podcast、Semianalysis、Google、Google Cloud Blog

閱讀文章
IT 基建人工智能雲端服務

Microsoft 退出英國 AI 數據中心計劃 23,000 顆 NVIDIA GPU 部署計劃受阻

現代化數據中心建築,玻璃外牆反映天空與周圍環境.

現代化數據中心建築,玻璃外牆反映天空與周圍環境.

Microsoft 已退出英國 AI 雲端基建公司 Nscale 位於 Essex 郡 Loughton 的大型數據中心項目,終止原定租用 NVIDIA GPU 算力的合作。該項目原定於 2027 年投入運作,但當地電網營運商預計最快要到 2030 年代初至中期才能提供足夠電力。Nscale 表示仍會繼續推動項目,並研究其他供電方案。

原定部署約 23,000 顆 NVIDIA GB300 GPU

Nscale 與 Microsoft 於 2025 年宣布合作建設 Loughton AI Campus,計劃首階段提供 50MW 算力基建容量,日後可擴展至 90MW。按照同年 10 月的合作公告,設施原定於 2027 年首季起部署約 23,000 顆 NVIDIA GB300 GPU,為 Microsoft Azure 雲端服務提供算力。

該計劃亦是 Microsoft 於 2025 年公布、涉及 220 億英鎊的英國整體投資方案其中一部分。英國政府當時將 Loughton 項目列為推動本土 AI 基建的重要發展。

項目進度早已受到質疑。《衛報》於 2026 年 3 月實地調查發現,原定建設數據中心的土地當時仍被用作棚架物料場。Nscale 其後清理場地,但供電問題仍未解決。

電網接駁延後 Nscale 研究自行發電

負責倫敦及英格蘭東南部配電網絡的 UK Power Networks(UKPN)已向 Nscale 表示,當地電網預計要到 2030 年代初至中期才有足夠容量支援項目。這與原定 2027 年投入運作的時間表相差數年。

Microsoft 尚未公開詳細解釋終止合作的原因,但英國媒體及 Reuters 均指出,長期供電延誤是這次退出項目的主要背景。

Nscale 發言人表示,公司仍致力推進 Loughton 項目,正研究其他電力來源、場內發電方案,以及加快電網接駁的可能性。公司亦正評估英國境內其他擴展地點。

早於 2026 年 7 月,已有報道指 Nscale 曾與 Bloom Energy 商討使用固體氧化物燃料電池,在正式電網接駁完成前為數據中心提供電力。不過相關方案仍未確認正式落實。

Microsoft 跨國合作未受全面影響 Nscale 上市計劃添變數

Microsoft 退出的是 Loughton 項目,而非全面終止與 Nscale 的合作。雙方此前已公布涵蓋美國、葡萄牙、英國及挪威的 AI 基建合作,涉及合共約 200,000 顆 NVIDIA GB300 GPU。

Nscale 表示與 Microsoft 的長期合作關係仍然穩固,其他合約未受今次供電問題影響。據《衛報》報道,Microsoft 預計仍會參與 Nscale 位於挪威的數據中心項目。

對 Nscale 而言,失去 Loughton 項目唯一已公開的主要客戶,亦令其美國上市計劃面臨更多不確定性。外媒報道指公司正尋求在紐約上市,目標估值可能達 350 億美元,但相關估值並非已落實的交易價格。

英國數據中心接駁需求急增 監管機構提出改革

Loughton 項目的困境亦反映英國大型數據中心面對的電力基建限制。英國能源監管機構 Ofgem 於 2026 年 7 月公布,當地電力需求接駁申請規模由 2024 年 11 月的 41GW,急增至 2025 年 6 月的 125GW,增長主要由數據中心項目帶動。

Ofgem 已就數據中心接駁改革展開諮詢,提出引入接駁承諾費及更嚴格的項目進度審核,要求發展商提供實際客戶、設備採購和財務能力等證明,以減少缺乏落實基礎的申請長期佔用電網容量。截至目前相關方案仍待最終監管決定。

對採購大型 AI 算力服務的企業而言,Loughton 事件反映預訂 GPU 容量與數據中心能否如期提供服務之間存在實際差距。即使發展商已取得客戶合約及建設資金,電網接駁時間仍可能影響算力交付及相關長期合約的執行。

資料來源:
GIGAZINE、
The Guardian、
Nscale、
Ofgem

閱讀文章
IT 基建資訊保安雲端服務

Broadcom 推 VMware HyperArmor 應對月度修補 ESX 多重認證須另付費

VMware HyperArmor 提供多層防禦以保護ESX免受最新AI攻擊威脅.

Broadcom 宣布推出 VMware HyperArmor,為 VMware Cloud Foundation(VCF)增加虛擬修補、主機程式執行限制及 SSH 多重認證功能,協助企業在測試及部署安全更新期間抵禦攻擊。隨著 VCF 9.1 引入每月 Express Patch 更新機制,企業需要更頻密處理漏洞修補,但 HyperArmor 屬額外付費產品,並未包含在基本 VCF 授權內。


VCF 9.1 改用每月 Express Patch 減輕更新停機影響

Broadcom VMware Cloud Foundation 產品營銷副總裁 Prashanth Shenoy 表示,AI 工具協助發現的軟件漏洞愈來愈多,促使 VMware 加快更新頻率。企業雖然需要盡快修補漏洞,但正式部署前仍須測試更新是否影響現有系統,令 IT 團隊承受更大維運壓力。

VMware 早前公布,VCF 9.1 採用每月發布 Express Patch 的機制,針對重大安全漏洞及軟件缺陷提供更新,管理員可經 VCF Operations 下載及部署,毋須每次等待整套系統的大型版本更新。

更新機制亦加入減少停機的技術,包括可在符合條件下毋須重新啟動主機的 ESX Live Patching,以及縮短 vCenter 更新停機時間的 Quick Patching。不過並非所有更新都適用於 Live Patching,涉及主要版本或驅動程式修改的更新,仍可能需要傳統維護模式。

HyperArmor 虛擬修補先阻擋攻擊 毋須等待正式補丁

HyperArmor 主要針對 VMware ESX 虛擬化管理層,支援 ESX 8.x 及其後版本,提供 3 項防護能力。

首先是虛擬修補(Virtual Patching)。當系統存在已知漏洞,但正式修補程式尚未安裝時,HyperArmor 可以偵測及阻擋利用漏洞的惡意操作,無須立即重新啟動主機或升級軟件。這讓管理員有時間完成相容性測試,但底層漏洞仍然存在,最終仍須安裝正式安全更新。

其次是 Positive Host Security Guardrails。系統會盤點 ESX 主機現有的程式及指令碼,建立獲允許執行的清單,並阻擋未經批准的程式。管理員需要執行新程式時,可以批准並更新相關規則。這項機制可限制攻擊者取得主機權限後執行惡意程式的能力。

第三項功能是直接整合至 ESX SSH 登入程序的多重認證(MFA)。管理員除輸入 SSH 憑證,還須提供與另一身份連結的限時一次性驗證碼,降低高權限帳戶憑證被盜用後,攻擊者直接取得主機命令列存取權限的風險。

Broadcom 表示,HyperArmor 在主機層運作,不需要在每部客戶虛擬機器內安裝額外代理程式。

SSH 多重認證納入付費產品 企業需另計授權成本

HyperArmor 將作為 VCF 的可選購附加產品銷售,意味著企業若希望使用上述主機層防護,包括內建 SSH 多重認證,需要額外購買服務。

VCF 本身已提供集中身份管理、資料加密及 Live Patching 等基本安全能力。HyperArmor 新增的則是主機程式執行控制、虛擬修補及 SSH 多重認證,企業需要分清兩者的功能及授權範圍。

據 TechTarget 報道,HyperFrame Research 分析師 Stephanie Walter 質疑,特權管理員使用的 MFA 是否應該列為額外收費功能。Broadcom 回應指,HyperArmor 針對需要更高安全保護的環境,並非所有 VCF 客戶都需要這套額外防護,因此採用選購模式。

Broadcom 尚未公開 HyperArmor 的具體售價。TechTarget 引述產品資訊指出,HyperArmor 預計於 Broadcom 2027 財政年度首季交付,該財政年度將於 2026 年 11 月開始。

虛擬修補不等於漏洞已解決 企業仍須維持更新測試

HyperArmor 可縮短漏洞暴露於攻擊的時間,但不能代替正式修補程序。對管理大量虛擬機器的企業而言,月度更新代表需要更頻密安排測試、變更審批及維護工作。

企業評估 HyperArmor 時,除了額外授權費用,亦須考慮如何將主機執行白名單、SSH 多重認證及漏洞修補紀錄納入現有維運流程。對於需要長時間保持服務運作的環境,虛擬修補可以提供測試緩衝時間,卻不代表系統管理員可以無限期延後正式更新。

資料來源:
Broadcom 官方公告
VMware Cloud Foundation 技術說明
TechTarget
SiliconANGLE

閱讀文章
IT 基建人工智能雲端服務

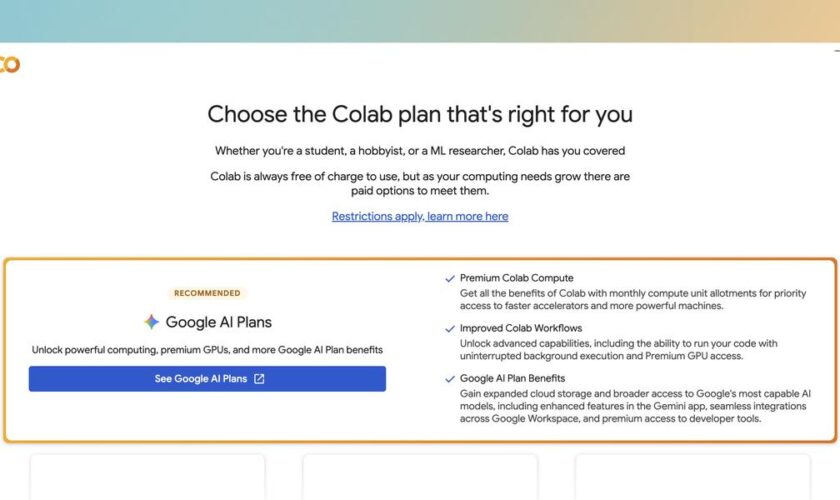
Google AI Pro 訂閱加入 Colab GPU 算力 有用戶獲 A100 80GB 及 200 運算單元

Google AI Pro Colab GPU 訂閱方案,提供 A100 80GB 和多個運算單元選項.

Google 正式將 Colab 進階運算權益納入 Google AI 付費訂閱方案,讓符合資格的 Google AI Pro 用戶在原有 Gemini 等 AI 服務之外,也能使用雲端 GPU 和 TPU 資源進行模型開發及測試。有用戶表示帳戶獲得 200 個 Compute Units,並成功使用 NVIDIA A100 80GB GPU,但 Google 未保證所有訂閱戶均可取得相同配額或硬件。

9 月起分階段推出 原有訂戶毋須額外購買 Colab

Google 早於 9 月 22 日宣布整合安排,並表示相關權益將於隨後數星期逐步向 Colab 支援地區的 Google AI 訂閱戶開放。

根據官方說明,符合資格的 Google AI 付費方案將獲得每月 Colab 運算單元,以及優先存取較高效能 GPU 和 TPU 的權益。用戶毋須另外訂閱 Colab Pro,相關權益會自動套用至同一 Google 帳戶。

Google AI Ultra 訂閱戶則有額外權益,包括 Premium GPU 存取及背景執行功能,讓長時間訓練工作可在關閉瀏覽器分頁後繼續運行。

現有 Colab Pro 或 Pro+ 訂閱亦不受影響。用戶可以同時持有 Google AI 與 Colab 訂閱,兩個方案的運算單元將計入同一帳戶餘額。

有用戶獲 A100 80GB GPU 型號及運算時數沒有保證

社交平台近日有用戶分享,Google AI Pro 帳戶獲得 200 個 Compute Units,並能連接配備 80GB 顯示記憶體的 NVIDIA A100 GPU。對於需要執行大型 AI 模型的開發者,這類硬件可用於模型推論、量化測試及 LoRA 微調等實驗。

A100 80GB 的主要優勢是較大的 GPU 記憶體容量,容許開發者載入較大型的模型權重,或在訓練時容納更多中間運算資料。實際可執行的模型規模,仍取決於模型架構、權重量化方式、上下文長度及訓練設定。

不過 Google 官方公告沒有承諾 Google AI Pro 固定提供 A100 80GB,也未在相關公告列明所有 Pro 帳戶均可獲得 200 個 Compute Units。官方 FAQ 明確指出,Colab 會動態調整可用 GPU 型號、用量限制及硬件供應,即使是付費用戶,也不能保證隨時取得指定 GPU。

Compute Units 亦並非固定運算時數。不同 GPU 及運行配置的消耗速度可以不同,運算單元耗盡後,帳戶便須遵守免費方案的相關限制,或另行購買額度。

降低模型實驗門檻 企業正式部署仍須另作規劃

這項整合讓已訂閱 Google AI 的開發者,可以利用現有訂閱進行更多 AI 模型實驗。對需要評估 Gemma 等開放權重模型的技術團隊而言,Colab 可用於初步驗證模型能否運行、比較量化配置,以及測試微調流程,減少為短期實驗而額外準備高階 GPU 硬件的需要。

不過 Colab 本身屬於共享雲端運算環境,執行階段有生命週期限制,GPU 供應亦會隨時變化。因此這項新權益較適合開發、學習及概念驗證,企業不能單憑 Google AI Pro 訂閱便假設取得具備固定硬件規格及可用性保證的生產環境。

Google 官方指出,需要保證資源的用戶可考慮 Colab Enterprise 或其他受控雲端運算部署方式。


如何檢查帳戶是否取得新權益

已訂閱 Google AI Pro 的用戶可以使用同一 Google 帳戶登入 Colab,進入「設定」中的「訂閱」頁面,檢查目前已啟用的訂閱及運算單元餘額。

用戶亦可在筆記本的執行階段設定中查看可選用的硬件加速器。能否選擇特定 GPU,取決於帳戶權益及當時資源供應。

Google 指出,相關權益只適用於符合資格的 Google AI 付費方案,單純訂閱 Google One 儲存空間方案不包括 Colab 進階權益。免費試用期間亦不包括相關福利,須待合資格付費訂閱正式生效。

資料來源:Google Developers Blog、Google Colab 官方 FAQ、Threads 社群帖文

閱讀文章
人工智能資訊保安雲端服務

Splunk AI 首次進駐本地機房 Cisco 同時推 Tokenomics 追蹤成本

展會現場有多位參觀者在Splunk展台前交流.

思科宣布,透過 Splunk 推出多項 AI 技術突破,讓客戶能在機器數據所在環境中運行、防禦及監測 AI,同時擴大與 NVIDIA 合作,將 Splunk AI 延伸至本地部署客戶。這次發布核心,是要解決企業導入 AI 代理時最大顧慮——並非技術能力不足,而是缺乏信心:客戶需要確信 AI 安全可靠、治理得宜且物有所值,才會放心大規模部署。

思科全球總裁兼首席產品總監 Jeetu Patel 表示,目前企業應用 AI 最大障礙之一是部署難度過高,客戶普遍想了解 AI 能否勝任工作、成本能否負擔,以及安全性能否確保。他強調,透過在既有可信基礎架構上運行 Splunk AI,企業能更快、更有信心地將 AI 融入業務營運,並能充分掌控。這次發布涵蓋四大方向:思科 AI POD for Splunk 正式推出、Splunk Agent Observability 新增 Tokenomics 成本追蹤功能、代理資訊安全監控中心(Agentic SOC)能力全面升級,以及思科與 AWS 正式簽訂多年合作協議。

敏感數據不必離開機房也能用 AI

對於無法將敏感數據遷移至雲端的客戶而言,Splunk AI 過往一直遙不可及,直到思科與 NVIDIA 擴大合作才出現轉機。雙方正為 Splunk Enterprise 客戶提供可自主管理的 AI,覆蓋本地部署、私有雲端及實體隔離(air-gapped)環境。

這項合作具體成果是 Cisco Secure AI Factory with NVIDIA 參考架構,由思科 AI PODs 打造而成,其中最新配置的思科 AI POD for Splunk,結合全新 AI 運行時軟件、思科基礎架構、NVIDIA 加速運算,以及基於 Kubernetes 的架構,將 Splunk AI 引進本地部署客戶。這些功能均已經過預先驗證,並針對 Splunk AI 工作負載進行最佳化,目前已正式推出。對擁有自身基礎架構的客戶而言,Accenture、bitsIO、Wipro 及 World Wide Technology 等合作夥伴已準備就緒,可協助客戶完成部署。

現已推出的 Splunk AI Assistant,與預計今年稍後推出的 Agent Launchpad,均可在這套架構層上運行。兩者結合後,能為本地數據中心運行 Splunk 的團隊提供即時代理式調查,並針對涵蓋 Agentic SOC 的廣泛應用場景建構自訂代理功能。客戶亦可在 Splunk Enterprise 工作負載中,自行託管多款開放及專有生成式 AI 模型,包括思科 Deep Time Series Model、Google Gemma 4 及 OpenAI GPT-OSS 20B,未來數月內還將支援 NVIDIA Nemotron 開源模型,團隊無需將數據傳送至外部環境,即可因應實際需求選用最合適模型。

NVIDIA 企業 AI 平台副總裁 Justin Boitano 表示,當安全及數據主權要求關鍵工作負載必須保留在本地環境時,企業需要在數據所在環境中部署 AI。透過在 NVIDIA 加速運算平台上運行 Splunk AI 工作負載,並結合 NVIDIA Nemotron 開源模型,思科與 NVIDIA 攜手將 AI 代理直接引入 Splunk,為企業提供高效能全端基礎架構,讓企業無論在何處運行基礎架構,都能支援代理式安全營運。  

一個畫面看清 AI 代理表現與 Token 帳單

AI 代理行為模式往往難以完全預測,相關成本也可能在帳單出現之前一直未被察覺。針對這個問題,Splunk Agent Observability 推出全新 Tokenomics 功能,讓企業即時掌握 AI 代理運作表現及 AI Token 開支,團隊可以清楚了解成本在何處及為何持續累積,及早避免對預算造成壓力。

Splunk Agent Observability 最初為本地部署方案,現已擴展至 Splunk Observability Cloud 及思科雲端控制(Cisco Cloud Control),讓採用思科產品組合的客戶能獲得更全面可視度。該方案可評估 AI 代理及模型的行為表現、監測整個 AI 技術堆疊運作情況,並於執行期間設置防護機制,阻止幻覺、敏感資料外洩等不準確或不安全行為。

作為 Splunk Agent Observability 一部分,全新 Tokenomics 解決方案將可視度進一步延伸至成本管理層面,追蹤並分析不同 AI 代理,以及員工使用 Claude Code、Codex 和 Cursor 等程式編碼代理的 Token 開支。方案亦利用 Cisco Deep Time Series Model 預測使用模式,並於賬單週期結束前預測開支趨勢,助企業及早掌握成本變化,建立並落實 Tokenomics 管理框架,將 AI 投資與實際業務成果更有效緊密連結。

此外,思科亦透過減少影響自主故障排查的可視度盲點及成本門檻,助企業增強基礎架構韌性。Observability Studio 讓團隊從應用程式開發初期便具備「原生可觀測」特性;全新 Network Intelligence App 將思科的網絡拓撲、設備健康狀況及事件資訊整合至 Splunk 平台;Observability Cloud 亦全新推出 Essentials 及 Premier 版本,簡化企業部署及擴展可觀測度能力過程。

資安監控中心要用機器速度對抗 AI 攻擊

AI 驅動攻擊速度正超越傳統由人類主導的安全營運所能應對極限。要有效抵禦 AI 時代威脅,企業需要建立具備代理式能力的資訊安全監控中心(Agentic SOC),以機器速度進行推理及防禦,同時兼顧企業對數據主權及人類管治要求。

Splunk 正透過結合企業級遙測數據,以及由領先前沿模型和特定領域模型驅動的專屬 AI 代理,推動 Agentic SOC 發展。全新代理能力進一步擴展 Splunk Agentic SOC Workforce,模擬頂尖安全團隊運作模式,涵蓋偵測工程、主動威脅獵捕、自主調查、協調應變及政策管治等工作。透過關聯分析橫跨網絡、雲端、應用程式及身份管理環境的豐富全端式機器數據,這些 AI 代理能進行深度推理並提供透明且可解釋的分析結果,從而減少警報雜訊,並縮短平均修復時間。

攻擊者現正利用 AI 大規模搜尋漏洞,持續且無差別地探測基礎架構、應用程式及身份系統。近期多宗攻擊事件顯示,全面掌握風險暴露狀況已成為企業董事會層面重要議題。全新升級的風險暴露分析功能,透過更廣泛資產覆蓋範圍、歷史變更追蹤及針對特定業務情境的風險洞察,協助企業全面了解風險暴露情況。透過連結風險暴露資訊與 Splunk、思科及廣泛第三方生態系統中的即時安全活動數據,團隊能夠掌握 IT 環境全貌,而非僅限於單一供應商所涵蓋範圍。

全新 Splunk Enterprise Security Essentials 功能,將代理式安全營運能力及更為自主化功能帶給更多安全團隊;Splunk Enterprise Security Premier 則進一步提供更深入代理式自主能力,以及 Splunk Enterprise Security 完整功能。

與 AWS 攜手共建代理式企業

面對 AI 驅動攻擊不斷加速趨勢,Splunk 與 AWS 正進一步加深合作,雙方擴展合作規模,透過一項多年合作協議,將聯合進行產品開發,共同推動代理式資訊安全監控中心發展,以更快速應對 AI 驅動攻擊。

AI 驅動攻擊正以超越人類應變流程速度演變。要有效應對這些威脅,企業不僅需要更深入安全洞察能力,亦需要具備即時採取行動的規模化能力。Splunk 提供安全團隊一直依賴的數據平台及深度威脅偵測能力,而 AWS 則提供全球級雲端擴展能力。雙方將攜手為安全分析人員提供代理式支援,涵蓋威脅偵測、事件調查及應變等關鍵工作。安全團隊不會為追求更快速度而放棄監督與管治,展望未來,實現大規模代理式行動將成為企業發展趨勢,同時確保企業所需治理機制與分析師管控能力。

這次發布整體反映出思科正試圖以「本地部署可行性、成本可視度、代理式資安」三大支柱,回應企業對 AI 大規模啟動的核心疑慮,讓客戶能在自己信任的基礎架構上,安全且具成本效益地擴展 AI 應用。


資料來源: Press Release

閱讀文章
人工智能企業趨勢雲端服務

巴克萊報告:AI 公司每賺 100 美元 雲端巨頭抽走近四成收入

AWS、Azure 和 Google Cloud 雲端平台標誌並列展示.

AI 模型公司每賺 100 美元,約有 35 至 40 美元最終落入亞馬遜 AWS、微軟 Azure 及 Google 雲端平台三大巨頭手中,而雲端商可保留的營業利潤約 10 至 20 美元,利潤率介乎 35% 至 45%。這是巴克萊 8 月 28 日發表 AI 產業單位經濟研究報告的核心結論。報告同時揭示推理業務利潤率出現爆炸式增長,以及不同 AI 實驗室因收入結構差異而出現的財務落差。

推理利潤暴漲 訂閱與 API 走向兩極

巴克萊指出,AI 實驗室付費推理業務的毛利率已從 2025 年的低雙位數,急升至 2026 年的 50% 至 65% 甚至更高,主要由企業客戶與智能體工作流帶動,議價空間隨之收窄。記者整理多家財報後發現,市場對「AI 燒錢」的印象正被推翻——Anthropic 第二季度收入 115 億美元(約港幣 897 億元),首次實現整體盈利,API 業務毛利率逼近八成。不同產品線差異懸殊:訂閱型產品如 Claude Code 利潤率約 70%,是利潤率最低的一類;開發者按量付費的直接 API 業務利潤率已超過 80%,是變現效率最高的環節。

會計方式差異放大財報可比性問題

巴克萊虛構「實驗室 A」與「實驗室 B」作對比:A 實驗室七成收入來自 API,毛利率約 55%;B 實驗室八成收入依賴訂閱,毛利率僅約 38%,差距達 17 個百分點。這種落差被類比為 Uber 與 Lyft 的財報差異——收入確認方式不同,對外披露數字就可能天差地別。現實中已有案例:月之暗面正與微軟、亞馬遜、Google 洽談 Kimi K3 模型的雲端收入分成,尋求最高三成分佣,正是「實驗室 B」模式的寫照。

對雲端商而言,實驗室 A 帶來約 35 美元收入、11.8 美元利潤、34% 利潤率;實驗室 B 則因分佣機制創造 41 美元收入、19.1 美元利潤、47% 利潤率,但巴克萊提醒此舉會人為墊高賬面利潤率,預計 2028 年後逐步取消。

從 7 億到 6,900 億美元的三年爆發軌跡

巴克萊預測全球 AI 實驗室總收入將從 2024 年的 70 億美元(約港幣 546 億元),飆升至 2026 年的 1,370 億美元(約港幣 1.07 兆元),2028 年進一步衝上 6,900 億美元(約港幣 5.38 兆元);年化經常性收入則從 2026 年底約 2,000 億美元(約港幣 1.56 兆元),升至 2028 年底 7,820 億美元(約港幣 6.1 兆元)。背後動力是訓練成本佔比快速下降——由 2024 年 96% 降至 2027 年 35%、2028 年 30%,意味推理利潤將逐漸超越訓練支出。

與此同時,雲端商 AI 收入相對實驗室收入的比例,也將從 2024 年 153% 降至 2028 年 73%,顯示雲端商的「分佣議價力」正逐步減弱。短期而言,三大雲端商仍佔優勢:2026 年 AWS 約 73% 的 AI 收入來自 OpenAI 與 Anthropic 兩家,Google Cloud 第二季度收入暴增 82% 至 248 億美元(約港幣 1,934 億元),營業利潤率由 21% 躍升至 36%。

巴克萊預計未來兩年三大雲巨頭的算力市場佔有率大致穩定,但 2028 年起 AI 實驗室自建的專屬算力上線後,佔有率可能逐步流失。摩根大通資產管理則警告,許多 AI 服務目前定價低於成本,靠廠商補貼換取市佔率,一旦算力費用上漲,企業客戶利潤空間將首當其衝。對企業客戶而言,選擇 AI 供應商時不能只看價格,還須留意雲端依存結構與會計處理方式。當分佣格局在 2028 年後重新洗牌,今天佔盡優勢的雲端巨頭能否維持話語權,將是決定下一輪 AI 競爭的關鍵。

資料來源:財聯社、Moomoo News、Forbes、Reuters、WebProNews

閱讀文章
人工智能企業趨勢雲端服務

微軟八年雲端轉型終章 Azure 營收比重首破千億美元 Windows 淪零頭

微軟Azure雲端服務圖像,展示雲端計算和數據傳輸的數字化概念.

微軟公佈的 2026 財年業績顯示,Windows 作業系統在集團收入結構中的地位持續被邊緣化,Azure 雲端服務全年營收首度突破 1,000 億美元,按年增長 41%,成為微軟歷來最大單一產品線。這份財報於 7 月 29 日公佈,由行政總裁 Satya Nadella 與財務總監 Amy Hood 主持的分析師電話會議中一併披露,涵蓋全公司五大業務板塊的收入與利潤分配,反映雲端與人工智能才是推動股價單日創下歷史新高升幅的核心引擎。

雲端收入規模拉開差距

微軟將 Windows 客戶端、Surface 硬件、Xbox 與 Bing 等業務歸入「更多個人計算」部門,該部門全財年營收 540 億美元,營業利潤 144 億美元。市場分析普遍估算,其中 Windows 客戶端本身的營收僅約 170 億美元、利潤約 100 億美元,佔集團總營收比重不到 5%。相比之下,Azure 在第四財季按年增長 43%,超越市場預期的 39.98%,帶動整體 Microsoft Cloud 業務季度營收達 593 億美元,按年增長 27%。這種規模落差意味着,Windows 即使維持穩健的利潤率,其增長曲線已無法與動輒 40% 以上增速的雲端業務相提並論。

供給追不上需求

Nadella 在電話會議中直言,Azure 的客戶需求持續超越可用運算容量,失衡狀態短期內未見緩解,公司正透過 CPU 與 GPU 機隊效率提升來填補缺口。財務總監 Amy Hood 補充指出,效率提升是本季 Azure 增速加快的關鍵原因之一。另一派觀點則聚焦傳統業務的風險:Guggenheim 分析師 John DiFucci 在財報前提醒,Windows 原始設備製造(OEM)與裝置業務的下滑幅度雖不如公司先前預測的「中高雙位數百分比」般嚴峻,但仍是投資者需要持續監控的變數。

八年戰略佈局延續

追溯時間軸可發現,微軟對 Windows 的「降權」早在 2018 年 3 月已見端倪。當時 Nadella 宣佈解散原有的 Windows and Devices Group,將大部分工程團隊併入由 Scott Guthrie 領導的雲端與企業事業群,Windows Server 甚至被歸入「Cloud + AI Platform」旗下。有分析師當時已形容這是「Windows 稱王時代的終結」,微軟自此將雲端訂閱與 AI 服務視為長期現金流主軸,而非依賴一次性作業系統授權費。時間推進到 2026 年,這套邏輯進一步延伸:微軟正將商業模式由「按席位收費」轉向「按席位加按使用量」雙軌制,試圖擴大可觸及的市場規模。


資料來源:cnBeta.COM、CNBC、The Register、MarketWatch、The Seattle Times


閱讀文章