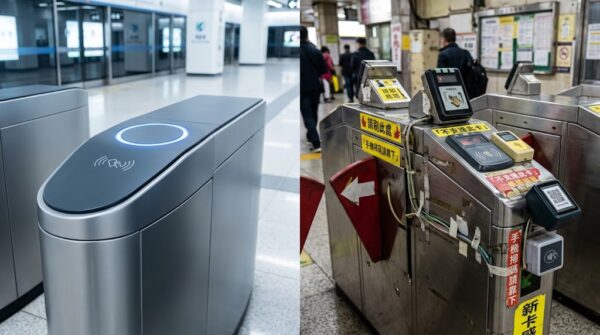
一張閘機照片背後的基建落差
在深圳地鐵(包括由港鐵(深圳)營運的 4 號線及 13 號線)的閘機上,乘客看到的是極其極簡而高效的一幕:單一 NFC 讀卡機,整合了數字人民幣、銀聯、Visa、Mastercard、American Express、JCB,以及全國互聯互通的「交通聯合」卡(包括各城市發行的交通一卡通、全國八達通等);旁邊配備統一的動態二維碼掃描窗與人臉識別屏。乘客無論手持全球任何一張主流信用卡、手機感應支付,還是全國各地的交通卡,都是直覺地往同一個感應區一拍即過。
然而,這套在深圳早已習以為常的流暢體驗,一回到香港總部卻變得異常複雜而割裂: 在香港港鐵的閘機前,乘客若使用八達通或銀聯卡,拍的是閘機上方原有的讀卡器;若手持 Visa 或 Mastercard 等外卡,不僅不能拍同一個感應器,甚至不能隨意走向任何一部閘機——乘客必須先在茫茫人海中抬頭尋找掛有藍色標示的特定閘機,再低頭找到額外加裝在下方的第二個感應器去拍卡。一件原本只需「一拍即過」的小事,在香港卻硬生生被拆解成「看顏色、挑閘機、分上下」的繁瑣辨識過程。
同屬一家鐵路公司營運,同屬國際主流晶片卡,在香港竟呈現出「銀聯看上面、外卡看下面;常規閘機走不得、認準藍標才能過」的尷尬現狀。這種「拼裝車」式的過渡方案,表面上是硬體外觀的疊加,深層本質卻是金融基礎設施頂層架構、開放標準治理與公營監管思維的代差。
一、 核心痛點剖析:為何香港會陷入「放養式」碎片化?
1. 頂層清算體系的缺失與「放養」監管
- 內地模式:中國人民銀行在推動金融支付清算時,建立了統一標準與中樞架構(如銀聯與網聯清算體系、交通運輸部全國交通一卡通互聯互通標準)。各支付機構、發卡行與交通營運商底層標準打通,閘機只需一個符合 EMVCo 及 PBOC 規範的統一大天線多協定讀卡模組,即可在底層完成路由分流與後台清算。
- 香港現狀:金融管理局(HKMA)與運輸署過去採取高度放任態度,對公共交通支付缺乏統一的底層基建規劃與介面規範。八達通長期依賴 Sony FeliCa 封閉專利協議,在引入國際外卡時,未能在硬體與清算中樞進行「端到端」徹底重構,而是採取在閘機下方「外掛」第二個讀卡機的補丁作法。
2. 清算路由未打通造成的「物理式拆分」
- 銀聯卡能在上方讀卡器與八達通並存,說明硬體天線並非無法整合多元協議;但 Visa 與 Mastercard 卻被生硬挪至下方的獨立外掛模組,暴露出收單後台架構各自為政、清算路由未在閘機前端進行統一封裝的問題。這種將後台技術妥協直接轉嫁給乘客的「雙機位」設計,大幅增加了使用者的認知與尋路成本。
3. 既得利益壁壘與補貼綑綁
- 八達通長年享有封閉體系的商業護城河,港鐵身為八達通大股東,在全面開放外卡直拍時步伐遲緩。更重要的是,政府的「公共交通費用補貼計劃」及各類特惠票價長年綑綁於八達通單一載體上,令交通支付市場缺乏推動「全功能單一入口」的政策強制力。
二、 全球理想實踐案例:先進城市如何做到「單一拍卡、無縫過閘」?
世界頂尖城市的智慧交通基建,無一不是採取「開放式非接觸支付架構(Open-Loop Contactless Transit)」,並由政府或交通主管機關主導標準:
1. 倫敦(Transport for London, TfL)—— 全球開放支付的標竿
- 架構特點:倫敦早在 2014 年便實現全路網單一讀卡器全面支援。
- 作法:TfL 自行研發中央後端結算引擎(Back-office Capping & Fare Engine)。閘機上只有一個黃色感應圓盤,無論乘客拍本地的 Oyster 卡、國際信用卡(Visa、Mastercard、Amex),還是手機 Apple Pay/Google Pay,讀卡機只負責高速採集憑證(Token)並在數百毫秒內放行。
- 優勢:所有票價計算與每日乘車上限封頂(Daily Fare Capping)全部交由後端伺服器在夜間統一結算,實現「全球卡與本地卡完全一體化」,無須區分閘機與機位。
2. 新加坡(Land Transport Authority – SimplyGo)—— 帳戶式票務轉型
- 架構特點:新加坡陸路交通管理局推動 SimplyGo 計畫,成功將傳統儲值卡系統(EZ-Link)遷移至「帳戶式票務架構(Account-Based Ticketing, ABT)」。
- 作法:閘機讀卡機全線統一為單一感應區,後台將交通卡、扣賬卡、信用卡及跨國電子錢包統整到以用戶為中心的帳戶體系,前端無需區分卡種,不再依賴卡片晶片內的餘額離線讀寫。
3. 澳洲雪梨(Transport for NSW – Opal 系統)—— 全網同權的無縫融合
- 架構特點:新南威爾斯州交通局(TfNSW)在全大眾運輸網絡(火車、渡輪、輕軌、巴士)推行「非接觸式支付(Contactless Transport Payments)」,實現所有閘機與驗票機完全一體化。
- 作法:雪梨的驗票機只有單一感應面板。無論乘客拍本地的 Opal 卡,或是全球任一感應式信用卡/簽賬金融卡(Visa、Mastercard、Amex),均在同一個讀卡器感應。
- 亮點:最關鍵的是「權益同等化」——使用外卡拍卡,後端自動享有與實體 Opal 卡完全相同的每日/每週乘車上限封頂(Fare Caps)、離峰折扣及轉乘優惠(Transfer Discounts)。旅客與市民享受完全一致的待遇,完全無需尋找特定閘機或預先購票。
三、 破局方案:香港交通支付基建升級的四步走藍圖
香港若要落實真正的「智慧出行(Smart Mobility)」並維持國際大都會的形象,必須擺脫修補心態,從頂層標準、清算架構、補貼解綁及硬體換代全面變革:
1. 政策層面:運輸署與金管局應聯手制定「公共交通統一收費介面標準」
- 運輸署應在專營權合約中訂明「通用支付接納標準(Open Transit Standards)」,強制要求未來的閘機及收費器必須採用單一天線、單一讀卡介面的統一規格。
- 終止各收單機構在同一收費點各自加裝外掛模組的混亂模式,規定前端必須統一封裝、後端多軌路由,杜絕「特定通道才支援特定卡種」的現象。
2. 技術架構:全面轉向「帳戶式票務(ABT)」與後端清算中心
- 逐漸淘汰離線晶片讀寫的舊思維:港鐵與八達通應加速將核心收費系統過渡至 ABT 架構。
- 閘機硬體僅保留一個相容 ISO 14443 Type A/B 及 FeliCa 的單一多協定 NFC 模組,將銀聯、Visa、Mastercard、八達通以至未來的數字人民幣、數碼港元(e-HKD)完全整合至同一個天線區域,不再分上下層。
- 將費率計算與特惠核算交由後端雲端清算中心處理,前端過閘耗時壓低至 300 毫秒以內。
3. 機制開放:將「政府交通補貼」及特惠票與載體鬆綁
- 政府應推動「交通補貼帳戶與『智方便(iAM Smart)』數碼身分綁定」,而非單一綑綁於實體八達通卡。
- 市民完成實名登記後,無論使用八達通、本港銀行發行之各類信用卡或手機錢包過閘,皆能自動累計補貼。唯有開放補貼載體,市場競爭才能倒逼營運商全面打通一體化支付。
4. 硬體演進:設定閘機換代時間表,全面淘汰「分流拼裝」
- 港鐵在後續的閘機翻新工程中,應徹底終止「加裝副讀卡機」的過渡作法。
- 制定明確路線圖:在既定資產更新週期內,將全線重鐵、輕鐵及專營巴士的收費模組,升級為「每部閘機皆具備單一全相容 NFC 感應區 + 單一動態二維碼掃描模組」的極簡介面,真正實現「全閘機覆蓋、一拍即過、全球通行」。
四、 智慧城市的終極維度:數據要素統一與城市經濟變現(賦能 GDP 增長)
一個城市在閘機前停留於「多機拼裝」還是走向「單一入口」,影響的不僅是出入閘的幾秒鐘,更直接決定了這座城市能否釋放千億級的數據生產要素。當支付前端被割裂成多個讀卡器與獨立通道時,底層的數據流同樣被鎖死在各自為政的數據孤島(Data Silos)中,無法發揮任何宏觀經濟價值。
只有透過前端整合、後端統一清算,交通支付數據才能從「結算工具」蛻變為「城市戰略資產」,為香港經濟創造實打實的 GDP 增長:
1. 破除數據孤島:建立全鏈條交通開放數據(Open Data)體系
- 倫敦之所以能催生數百家高估值的智慧出行科技企業,正是因為 TfL 透過單一收費體系,將全網脫敏後的客流、路徑與出入站即時數據,以標準化 API 形式完全免費公開。
- 香港若能透過統一清算中樞,匯整跨鐵路、專營巴士、渡輪、綠色小巴,以至的士及合規網約車(Ride-hailing)等全鏈條交通工具的真實流動數據,並有規劃地納入開放數據平台,將能構建出涵蓋「幹線大動脈」到「最後一公里接駁」的完整多模式出行模型(Multimodal Mobility Model)。這不僅能徹底打通點對點交通的數據斷層,更能直接吸引國際級的交通科技(Mobility Tech)研發團隊、自主導航演算法公司及智慧城市方案商落戶香港,帶動高增值數碼科技產業的集聚與發展。
2. 交通流+消費流跨維融合:實體商業與精準文旅的「GDP 放大器」
- 交通數據是所有經濟活動的起點。當外卡、本港卡與各類流動支付整合於統一架構,政府與商界便能進行精準的「去識別化客流穿透分析」:國際旅客搭乘哪條線路抵達尖沙咀?中東或歐美商務客下車後的消費動線如何分佈?
- 透過「公共交通數據中台」,商戶與旅遊發展局可以聯動開展跨場景的動態促銷(如「乘車即領核心商圈免稅券」),將單純的乘車人流轉化為實體零售、餐飲與文旅的高轉換消費,顯著拉動內需與外客消費對 GDP 的貢獻度。
3. 從被動基建到動態治理:降本增效釋放公共財政產能
- 統一且高質量的交通流數據,是優化城市資源配置的頂級生產力。城巴、九巴、港鐵路線的長期重疊與資源浪費,根源在於各家營運數據封閉、缺乏跨載體的動態宏觀客流模型。
- 統一清算數據能讓運輸署以分鐘級的即時顆粒度掌握全市出行需求,精準調度公共交通運力、動態調整路費與信號燈時序,每年可為全港工商業節省以百億元計的交通堵塞時間成本,將原本損耗於路途的生產力重新釋放回實體經濟。
4. 催生下一代數字金融(FinTech)與資產化場景
- 統一架構累積的標準化即時客流與金流,是發展智慧城市金融創新的最佳溫床。營運商可以基於真實、透明的日均客流數據進行真實世界資產(RWA)代幣化融資,金融機構亦能基於宏觀出行活力開發新型信用評級與中小企業商戶融資模型,讓實體交通基建反哺香港的數字金融體系。
五、 最務實便捷的就地解決方案:效法倫敦 Oyster,賦予八達通「全方位收單機構」角色
若全面重構後端清算與硬體工程牽涉過多公私營博弈,香港其實有一條阻力最小、見效最快且最具可行性的捷徑——直接效法倫敦交通局(TfL)升級 Oyster 卡的成功路徑:推動八達通轉型為「全方位收單機構(Acquirer)」,將現有八達通讀卡機升級為「全方位 POS」。
在倫敦模式中,當局並未另起爐灶引入多家收單行在閘機上「搶機位」,而是由票務系統主體承擔起收單責任,讓同一個讀卡面板直接具備處理所有卡種的能力。香港完全具備複製此模式的現成基礎:
1. 角色蛻變:八達通從「單一閉環預付卡」走向「全方位交通收單機構」
- 八達通本身已持有儲值支付工具(SVF)牌照,且背靠港鐵這條最大的交通動脈。八達通不應繼續將自己局限為一張「封閉式交通卡」,而應主動取得 EMV(Visa、Mastercard、銀聯、Amex、JCB)的正式收單行資格。
- 由八達通統一對接各大卡組織與發卡機構,成為全港公共交通的底層交易路由中樞,所有手續費分成由八達通在後台直接處理,徹底免除多家銀行或支付機構各自在閘機上加裝專屬讀卡設備的鬧劇。
2. 硬體合一:八達通讀卡機原地升級為「全功能交通 Smart POS」
- 目前港鐵與各類公共交通工具上,八達通讀卡機的滲透率是 100%。解決「上下分流」最立竿見影的辦法,就是「改一個、拆一個」:
- 港鐵無需再保留下方外掛的藍色讀卡器,只需在既有資產換代時,將上方原有的八達通讀卡機直接更換為符合 PCI-PTS 及 EMV 規格的「全方位智慧型交通 POS 感應頭」。
- 這個「新八達通機」本身即能同時讀取 FeliCa(八達通卡)與 ISO 14443(全球信用卡與手機 NFC)。對乘客而言,視覺入口完全回歸最習慣的上方單一位置;對港鐵而言,維護一套硬體與後台接口的成本,遠低於維護「拼裝雙讀卡機」。
3. 雙贏結局:既保住本土護城河,又換來全城一體化
- 此舉既能讓八達通擺脫「阻礙市場開放」的保守形象,透過龐大的外卡交易手續費轉型開拓高增值的收單收入;
- 同時又能以最低的改造成本與最快的速度,讓全港所有閘機瞬間達到與深圳、倫敦平起平坐的「單一 NFC 全球通刷」水準,為香港智慧城市掃清最大的介面路障。
結語
深圳地鐵的一體化閘機,折射出的不僅是技術實現,更是頂層架構規劃、公共數據治理與城市發展格局的體現。香港擁有世界級的公共交通營運效能,卻在支付載體與數據基礎設施上,因長期缺乏規劃而困於「找閘機、分上下」的尷尬。
無論是政府大刀闊斧建立開放清算體系,還是務實推動八達通升級為全方位收單 POS,關鍵都在於打破固步自封的思維。以單一讀卡機為支點撬動全域數據要素的整合與開放,香港才能真正將每日上千萬人次的步履,轉化為驅動智慧城市前行與 GDP 躍升的澎湃動能。
作者:Emil Chan 陳家豪
Unwire Pro 特約編輯

以「還俗IT人」自居。香港金融科技革命「吹哨人」。主要工作除了擔任金融科技初創企業顧問外,也在香港多家知名商學院擔任特約教授及客席講師,積極透過教育推動本地及大灣區金融科技及智慧城市發展。 放下幾十年編寫電腦程式的鍵盤後近年重新以此寫作。以「但憑愚公志,復我獅山茂」為工作目標。


