close

低碳綠色

低碳綠色科技專欄

實現碳中和的良策 大學生新思維展示如何利用科技實現


實現碳中和的良策  大學生新思維展示如何利用科技實現


鄧淑明博士
香港大學計算與數據科學學院及社會科學學院地理系客席教授


為爭取於 2050 年前實現碳中和,港府早前公布中期減碳目標,務求要在 2035 年前把香港的碳排放量從 2005 年的水平減少 50%。對此,有參與今年「Esri青年學人大獎」的大學生都熱切為政府出謀獻策。


贏得個人組冠軍的香港理工大學土地測量及地理資訊學系唐禮堯同學認為,推動可再生能源是香港實現碳中和的重要一環,希望以科學計算評估香港屋頂太陽能的潛力,為投資屋頂裝置太陽能系統提供科學依據。唐同學以GIS結合地面和衛星觀測數據,加上經改進後的 Angstrom Prescott 迴歸技術,建成更精準的估算模型,對全港超過30萬座建築物進行分析,當中特別考慮到雲量對日照的影響。


結果發現,香港超過九成的屋頂太陽能項目都能獲利,更有六成的回本期僅為6年,甚具投資潛力,並能有效減少碳排放。這個題為《評估天台太陽能發電系統在香港的發展潛力》的研究分析全面,可正面鼓勵更多人投資使用可再生能源,可謂實現碳中和的長遠對策。


而香港大學城市規劃及設計系的林靖玥同學則認為綠化屋頂可為城市降温,有助減碳節能,還提升空氣質素。她運用GIS整合並分析空氣污染、日照、建築密度等環境數據,從而辨識綠化屋頂的最佳建築位置,務求令香港這個石屎森林,轉化成為「城市綠洲」。


她的研究引證了綠化屋頂既可美化環境又能提升能源效益,有助加強城市韌性,並為香港的綠色基礎設施規劃,提供有價值的參考建議。這個題為《讓城市呼吸:綠化屋頂織就城市新生》的研究,因能巧妙運用GIS整合及分析數據而贏得個人組最佳3D GIS應用的奬項,值得嘉許。
 

閱讀文章
IT 基建低碳綠色最新產品

Lenovo 首發第六代 AMD EPYC 問天伺服器 稱海神液冷可把 PUE 降至 1.04

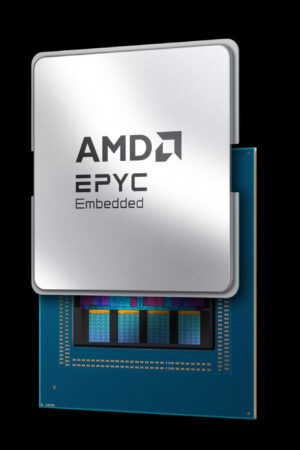
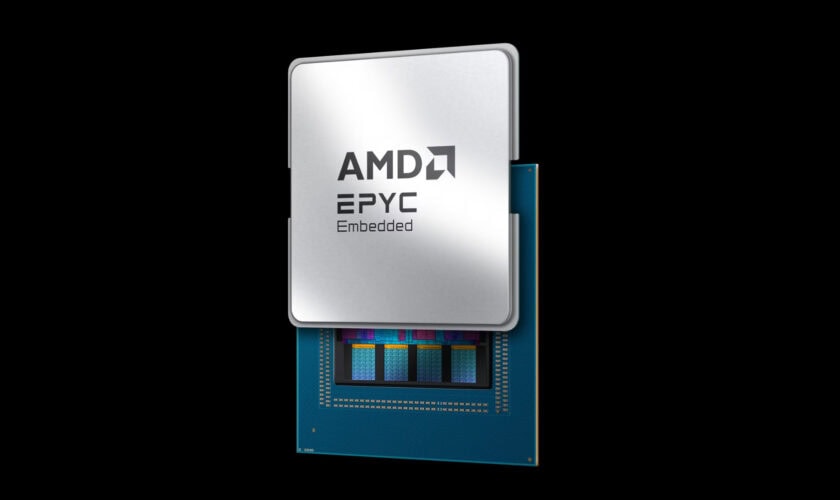
AMD 處理器嵌入式核心與晶片封裝細節.

Lenovo 發布兩款搭載第六代 AMD EPYC 處理器的問天伺服器 WR6215 G6、WR5225 G6,並展示兩款 AI 伺服器 WA5685 G5、WA70165 G5。Lenovo 稱第六代海神液冷方案可減少風扇及冷氣系統耗電,把數據中心電力使用效率指標(PUE)降至 1.04,亦可配合熱能回收再利用餘熱。惟 Lenovo 未交代這個數字的測量條件,亦未公布兩款新伺服器的詳細規格、供貨及售價。

Lenovo 問天新伺服器兼容風冷及液冷

Lenovo 問天 WR6215 G6、WR5225 G6 搭載第六代 AMD EPYC 處理器,兼容傳統風冷並另設液冷選項;Lenovo 稱液冷可減少非計算環節的能耗。兩款伺服器的詳細規格、供貨及售價暫未公布,同場展示的 WA5685 G5 亦有風冷及液冷選項。

Lenovo 同日亦在全球發布另一產品線 ThinkSystem 的 SC755 及 SR755 伺服器,同樣採用第六代 AMD EPYC 9006 處理器。Lenovo 聲稱採用液冷的 SC755,持續性能比同類風冷系統最多高 40%;這個比較只適用於 SC755,不能直接套用至問天伺服器。

Lenovo 海神液冷以 AI 設計冷板

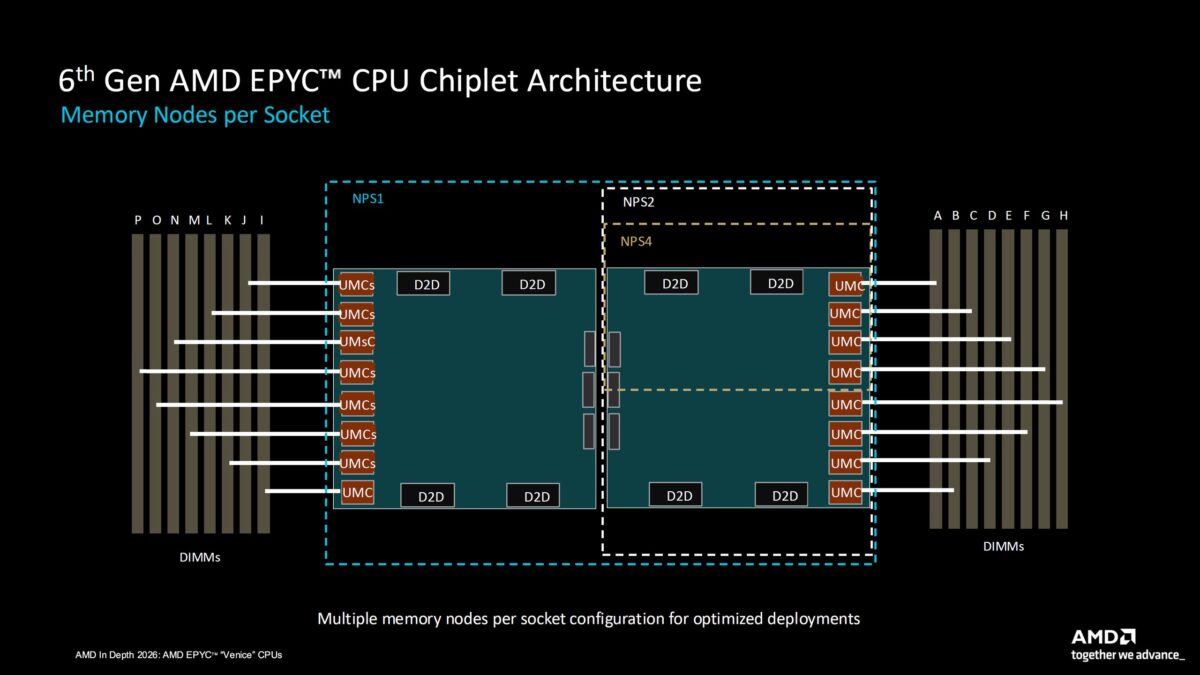
AMD 簡報投影片,顯示第六代 EPYC 處理器的小晶片架構及每個插槽的記憶體節點配置

Lenovo 稱第六代問天海神液冷技術由公司自主研發,在冷板設計、材質、工藝、漏液監控及控制系統方面均有改進。仿生冷板及散熱器以 AI 演算法生成非對稱拓撲微通道,公司稱散熱極限提升超過 50%,但未交代比較基準。

材質和工藝方面,記憶體冷板採用特種鋼,CPU 冷板則採用微通道全金剛石銅一體成型設計。方案亦設有全鏈路漏液監控,並以 AI 驅動的多級 PID 閉環控制調節散熱。Lenovo 表示,海神液冷可用於通用運算、超級運算、智能運算及超節點等場景,減少高負載時的性能波動。

Lenovo 稱海神液冷可把 PUE 降至 1.04

Lenovo 稱海神液冷可減少風扇及冷氣系統耗電,把數據中心 PUE 降至 1.04,並可配合熱能回收再利用餘熱;公司未交代該 PUE 數字的測量條件。

上一代海神溫水液冷的數字則較高:有散熱廠商網站於 2024 年轉述指,上一代方案可把數據中心 PUE 降至 1.1,單個機櫃功率可超過 100 kW。兩個數字的測量條件均未有交代,不宜直接比較。

Lenovo 算力案例:吉利仿真平台及高校科研

Lenovo 曾以海神溫水水冷高性能計算方案,為汽車製造商吉利(Geely)建立星睿智算中心智能仿真平台,平台支援超過 1.2 萬次全場景虛擬碰撞試驗,以及超過 72 萬公里虛擬道路耐久測試。惟 Lenovo 未說明這個案例是否採用今次新伺服器,亦沒有提供能耗或 PUE 數據。

教育科研方面,Lenovo 亦為遼寧大學、上海交通大學等高校的科研工作提供服務,針對高性能計算(HPC)及科學研究 AI(AI4S)混合場景整合不同算力,提升 CPU、GPU 資源使用率並支援數據共享。Lenovo 沒有交代這些高校是否採用液冷,亦未提供成效數據。

Lenovo 海神液冷成本要按機房實測

Lenovo 問天新伺服器同時有風冷和液冷選項,數據中心可按現有電力及散熱容量考慮採用哪種配置。Lenovo 副總裁 Scott Patti 亦指出,企業需要提升每瓦性能,並應對電力及散熱限制。

評估液冷可能節省多少電費及冷氣開支時,IT 主管可按機房實際負載和環境量度 PUE,避免直接套用 Lenovo 的數字。若由風冷轉用液冷,亦應把可能涉及的機房改造和日後維運計入散熱總成本;同一套方案能否省錢,仍要看自己機房的實際條件。

來源:Lenovo、Sina、Analytics India Magazine、Sindathermal

閱讀文章
低碳綠色科技專欄

香港實現「零廢堆填」的關鍵 創新科技助破回收產業樽頸

智能回收站展示多種可回收物品,促進環保與資源循環.

鄧淑明博士
香港大學計算與數據科學學院及社會科學學院地理系客席教授

近年,政府致力推動綠色減廢回收文化,並積極推行各種措施,以實踐 2035 年「全民減廢·資源循環·零廢堆填」的願景。措施初見成效,本港都市固體廢物的回收率持續上升。

根據環保署於 2025 年底公布的「香港固體廢物監察報告——2024 年的統計數字」指出,本港的都市固體廢物回收率連續四年上升,由 2023 年的 33% 升至 2024 年的 34%,總回收量增加約五萬公噸,令人鼓舞。

回收率能夠持續上升,除有政府主動透過「綠在區區」社區回收網絡及廚餘回收系統,鼓勵市民積極參與之外,還有幸本地初創科研項目百花齊放。如有配備 AI 自動回收系統的「智慧垃圾桶」,可自行完成垃圾分類工作;另有結合人工智能技術的「智能回收分選技術」,能以視覺傳感器區分不同材質和顏色的膠樽,並通過光譜分析確定物體的材料成分,然後把廢物進行分選,不但分類精確,還可以每小時處理 2 至 8 噸的廢物,有效提升廢物管理效率,可為香港實現「資源循環」的願景注入強心針。

不過,目前本港回收的增幅主要來自廚餘和含鐵金屬,其他廢料如紙料、塑膠料及有色金屬則未見顯著成績,可見本地回收產業仍存在許多挑戰。現時距離 2035 年的目標尚餘不足十年,要突破樽頸位,創新科技必然是破局的重要助力,如何更廣泛地讓各項綠色創科成果「落地」,相信便是箇中關鍵。


閱讀文章
低碳綠色科技專欄

廢物回收的創新面貌 人工智能推動綠色循環經濟

多台機器人自動分揀回收物品,提升廢物回收效率.

鄧淑明博士
香港大學計算與數據科學學院及社會科學學院地理系客席教授

全球城市化及人口膨脹,令垃圾量急劇上升,如何高效處理廢物已成為各大城市所關注的議題,廢物回收更成為核心的應對方案之一。而人工智能在回收領域上的創新應用,可為全球回收產業帶來嶄新面貌。

現時有不少地區已引入智能廢物回收系統,結合 AI 演算法及機械人技術的系統,自動把不同類型的廢物,如紙料、玻璃及塑膠料分類,分選效率快人一倍。另有智能回收垃圾桶,備有影像辨識器、具身智能技術以及 AI 演算法,可按照廢物的外觀及重量進行分類,分類準確率高達 98% 以上。

就連一些特殊物料的回收,AI 同樣可發揮效能。近年全球太陽能光伏裝機量激增,光伏組件的回收需求也提升,但其核心材料矽的回收純度欠佳,影響光伏組件的回收成效。澳洲新英格蘭大學(UNE)的研究團隊引入 AI 驅動的化學量子類比技術,通過對溶劑的分子行為進行建模,評估有效的分子配方,從而尋找能夠潔淨分離矽片的溶劑分子,避免傳統多重物理測試的繁瑣過程,顯著提升回收矽的純度與效率。

中國也有科技公司研發了混紡 AI 高光譜光選機,能把高光譜成像技術與 AI 演算法深度融合,實現對舊紡織物料作更精準識別和分選,例如識別材質成分比例、顔色、紐扣、珍珠、拉鏈等各項配件,不但提升紡織物料的回收效率,還為舊衣物升級再造提供創新方案,難怪可獲選為美國《時代》周刊 2025 年度「最佳發明」之一。

科技無疑是提升回收效率的關鍵,但若廢物量無此境地增長,回收系統難免會不勝負荷。因此,要真正解決城市垃圾問題,仍須大眾齊心「源頭減廢」。


閱讀文章
低碳綠色科技專欄

開拓「藍色經濟」的科研實力 打造大灣區深海科技樞紐

深海探索機器人在海底進行科技研究.

鄧淑明博士
香港大學計算與數據科學學院及社會科學學院地理系客席教授

「藍色經濟」(Blue Economy)近年成為全球創新與投資的新焦點,國家「十五五」規劃也把海洋科技與海洋經濟列為重點新興產業。香港地理位置優越,又擁有世界頂尖大學科研團隊,絕對有潛力為國家領航發展藍色經濟。

香港的科研力量早在國際深海領域展現實力。香港科技大學牽頭的兩項國際深海大科學計劃,當中就匯聚了全球 53 個國家、138 所科研機構逾 220 名研究人員合力研究。一個計劃透過對各海域的主要甲烷滲漏區域展開長期監測,以及構建全面的全球甲烷滲漏綜合數據庫,完善對全球暖化及氣候臨界點的評估,為未來氣候政策與治理提供重要的科學基礎;另一個計劃則通過構建全方位的冷泉生態系統科學藍圖,深化全球對冷泉生物多樣性、生態系統韌性及生物地球化學動力學的理解,為深海保育、海洋資源管理與可持續發展提供堅實的科研根基。兩者剛獲得聯合國教科文組織的雙重認證,證明香港有能力組織國際大型科學計劃,致力合作共贏。

為融入國家的戰略大局,香港應在首個「五年規劃」內加入開拓「海洋經濟」的部署,鼓勵香港的大學與內地機構(如廣州海洋實驗室)共建海洋科技創新平台,聚焦突破水下機器人、無人船及海洋環境監測等核心技術。同時,利用香港在金融和法律的優勢,將科研成果轉化為產業動能,例如發展海事保險、船舶租賃及海洋生物醫藥的初創孵化。

長遠而言,香港應掌握深海的資源與機遇,聯動大灣區城市的優勢,聚焦發展藍色金融、綠色航運和高端生態旅遊,成為國家海洋強國戰略的重要樞紐。


閱讀文章
人工智能低碳綠色業界消息

AI 巨頭齊停披露碳排放 美國 82 座燃氣電廠專供數據中心

工廠排放大量煙霧,空氣污染嚴重,環境受影響.

美國多間人工智能龍頭企業近月陸續停止發布永續發展報告,不再公開溫室氣體排放數據。OpenAI、Anthropic、Google 母公司 Alphabet 及 SpaceX 等公司,今年起縮減或撤下 ESG(環境、社會及管治)披露內容,不再承諾減排目標。

事件發生於 2026 年美國總統特朗普推動「能源主導」政策的背景下,核心原因是 AI 數據中心用電需求已遠超綠色能源供應能力。美國環境誠信計劃(Environmental Integrity Project)統計顯示,全美目前有 82 座燃氣發電廠正在興建或已獲提案,專門供電予 AI 數據中心。以下從企業披露倒退證據、華府政策鬆綁,以及香港數據中心同樣面對的碳排壓力三個層面,拆解這場「去綠色化」浪潮。

披露倒退非個別事件,而是行業趨勢

UCLA 安德森商學院發布的《2026 年企業永續披露現狀報告》指出,標普 500 指數成分股中,發布永續發展報告的比例出現有記錄以來首次下跌,跌幅 6.8 個百分點。「淨零承諾」數量減少,「漂綠隱身」(greenhushing)現象明顯上升。

路透社引述顧問機構 Morrison Foerster 的分析稱,美國證券交易委員會(SEC)層面的強制 ESG 披露倡議已陷入停滯甚至倒退。聯邦監管真空下,企業有更大空間選擇不公開負面數據。當數據中心用電量持續攀升,綠色電力供應卻跟不上,披露排放數據反而成為公關負擔,企業索性不再發布。

華府政策鬆綁,燃氣電廠成 AI 供電首選

分析人士認為,企業敢於放棄環保承諾,與特朗普政府上任後的能源政策轉向有關。特朗普在 2025 年初簽署行政命令「消除人工智能領導地位障礙」,加快數據中心審批流程。今年 3 月,白宮促成 Amazon、Google、Meta、Microsoft、OpenAI、Oracle 及 xAI 七間企業簽署「電費保障承諾」(Ratepayer Protection Pledge),由企業自行承擔新增發電及輸電基建成本。路透社報道指出,消費者權益組織及多名批評者質疑這份承諾缺乏強制力,形容為「空頭支票」。

環境誠信計劃研究員在最新報告中警告,全美規劃中的 74 座新建或擴建甲烷燃氣電廠,總發電量達 143 吉瓦,相當於加州用電量近 3 倍,每年將排放近 6.62 億噸溫室氣體,相當於整個澳洲的年排放量。Anthropic 承認,美國至 2028 年至少需要新增 50 吉瓦電力容量,才能維持 AI 領先地位。國際能源署(IEA)分析顯示,全球數據中心用電量將由 2024 年的約 415 太瓦時,倍增至 2030 年的 945 太瓦時。

香港數據中心碳排壓力不比美國小

香港作為亞太區重要數據中心樞紐,同樣面對嚴峻的碳排放挑戰。聯合國研究報告《AI 能源使用的環境成本》指出,香港數據中心碳足跡較全球平均高出 43%,在全球主要數據中心樞紐中名列前茅,僅次於印尼與印度。

報告進一步披露,香港電力結構中 67% 來自化石燃料,32% 來自核電,可再生能源僅佔 1%,意味香港 AI 算力擴張的環境代價比美國更難消化。民間智庫 Civic Exchange 行政總裁饒玖才(Lawrence Iu)指出,香港數據中心的能源使用數據長期不公開,估計 2022 年數據中心用電量已佔商業界別總用電量 4% 至 5%。若參照美國增長趨勢,這比例到 2028 年有機會翻倍。香港數據中心數量由現時 61 座,預計到 2030 年增至 81 座。

從矽谷到全球:AI 擴張時間軸

回顧轉折時間線:2025 年初特朗普上任後鬆綁 AI 監管;2026 年 1 月《衛報》引述預測指美國帶動全球燃氣發電新增裝機量增長近五成,當中三分之一用於 AI 數據中心現場自建電廠;3 月白宮促成七家科企簽署電費承諾;6 月聯邦能源監管機構批准加快大型用電戶接入電網方案;7 月能源部宣布將俄亥俄州一座冷戰時期核濃縮設施改建為數據中心園區,配套建設 2 吉瓦燃氣發電及 2.6 吉瓦儲能容量;8 月初《紐約時報》調查揭露,數據中心擴張已導致全美燃氣電廠興建熱潮加劇空氣污染,德州首當其衝。

企業噤聲背後,監管真空恐成常態

對企業而言,放棄 ESG 披露短期內能減少輿論壓力與合規成本。但長遠而言,一旦國際監管標準(如歐盟碳邊境調整機制)收緊,缺乏透明數據的科企恐面對更大合規風險與投資者信任危機。這場「去環保化」浪潮是 AI 競賽下的權宜之計,還是全球能源轉型的長期倒退,仍有待觀察。


資料來源:快科技、UCLA 安德森商學院、Mother Jones、國際能源署(IEA)、南華早報


閱讀文章
企業趨勢低碳綠色業界消息

深圳市深汕特區半年用電破 10 億度 比亞迪單一企業撐起近半個城市

深圳深汕特區大型工業園區,工廠和倉庫密集布局,山丘和城市背景.

深圳市深汕特別合作區今年上半年全社會用電量達 10.17 億千瓦時,按年增長 33.56%,首次半年用電量突破 10 億千瓦時關口,而新能源汽車整車製造業一項已貢獻 4.9 億千瓦時,佔比高達 48.2%。這代表深汕每兩度電,幾乎有一度流向新能源汽車生產線,而深汕目前唯一的整車產能基地正是比亞迪。

比亞迪自 2021 年進駐深汕以來,先後投資超過 315 億元建設一至四期工業園,供地面積約 5.13 平方公里,滿產後合計年產值可達 2,200 億元,並成為比亞迪國內各大生產基地中唯一實現「港廠聯動」發展的基地。上半年深汕比亞迪汽車工業園累計下線整車逾 16 萬輛,按年增長逾 130%,目前日產量已達 2,000 輛,平均 50 秒就有一輛整車下線。深汕規模以上工業產值首次突破 500 億元,按年增長 78.7%,規模以上工業增加值按年增長 78.0%,其中汽車製造業增加值增長 82.3% — 用電量、產能爬坡、電池投產與工業產值四組數字,共同串聯出這座「汽車城」的核心敘事。

一家企業如何撐起半座城市的用電曲線

深汕上半年三大產業用電量均保持雙位數增速,其中第二產業用電 6.52 億千瓦時,按年增長 39.08%,佔全社會用電量 64.09%。新能源汽車整車製造業以 55.22% 的增速一舉躍升為工業用電的絕對主力,比例遠超其他任何單一行業板塊。

深汕電網同步進行「適度超前」布局,以承接比亞迪爆發式用電需求。500 千伏征程變電站僅用 378 天建成投運,打通粵東海上風電外送通道,轄區變電容量較深汕供電局建局初期提升近 4 倍。針對比亞迪等重點企業,深汕供電局建立「實時監控、周度通報、限時辦結」機制,業擴報裝及時率保持 100%,上半年已完成比亞迪配套儲能產業園等 19 個項目送電,業擴配套累計投資逾 7,500 萬元。

比亞迪選擇深汕並非孤立決策,而是與其「前港後廠」戰略深度綁定。今年 6 月 10 日,全球最大 LNG 雙燃料汽車運輸船之一「格羅燈塔」輪首次靠泊小漠國際物流港,3,716 輛「深汕造」整車實現「出廠即出港」;8 月 4 日,滿載 6,068 輛比亞迪新能源汽車的「長沙號」滾裝船駛向阿聯酋豪爾費坎港,刷新小漠港單次最大整車出運量紀錄。

電池產能瓶頸背後的市場焦慮與機遇

比亞迪董事長兼總裁王傳福在 2025 年度股東大會上坦言,公司今年銷量增長的核心限制因素並非訂單不足,而是第二代刀片電池產能爬坡進度,目前電池產能正以每月 2 萬至 3 萬套的增量穩步提升。他進一步解釋,第一代刀片電池產線需要改造升級,因此產能爬坡需時,更大規模產能釋放將集中於 2027 年落地。

比亞迪最新產銷數據顯示,2026 年 1 至 5 月累計銷量 140.5 萬輛,按年下降 20.32%,王傳福將這一波動部分歸因於今年初新能源汽車購置稅政策由免征改為減半徵收。但海外市場正成為回暖關鍵——5 月出口銷量達 16.06 萬輛,按年增長約 80.4%,佔總銷量比重逾 40%,公司已將 2026 年出口目標從 130 萬輛上調至 150 萬輛。

產業集聚效應與未來挑戰並存

深汕案例的意義早已超出比亞迪一家企業,它為地方政府如何依託龍頭企業重塑產業版圖提供範本。深汕上半年電力熱力燃氣及水生產供應業增加值增長 117.0%,反映「產業拉動能源基建、能源基建支撑產業」的正向循環已形成;農業與服務業用電同步增長——鵜埠街道漁光互補光伏項目每年可貢獻清潔電力約 750 萬度,小漠港上半年新增 3 條外貿航線,累計開通 18 條內外貿汽車滾裝航線,覆蓋全球七大核心區域,顯示深汕正從單一製造基地邁向產城融合的綜合生態。


資料來源:深圳新聞網、新浪科技、深視新聞/鉅亨網、北京商報/新浪財經


閱讀文章
企業趨勢低碳綠色業界消息

中國核電十年增產近三倍 全球發電量創 2,845 太瓦時 歐美產能停滯

中國核電廠房及設施,背景為山脈和城市天際線.

全球核電站 2025 年總發電量達 2,845 太瓦時,創歷史新高,惟這波增長幾乎由中國獨力推動。據《福布斯》8 月 2 日引述最新《世界能源統計年鑑》,全球核電發電量較 2024 年增加約 30 太瓦時,按年增長 1.3%;若扣除中國同期增加的逾 34 太瓦時,全球核電產量實質錄得下跌。事件涉及美國、中國、法國、日本等主要核電國家產能消長,牽動香港經大亞灣輸入核電的能源結構,亦預示未來十年全球電力版圖將出現重大轉移。

中國獨力支撐全球核電紀錄

《世界能源統計年鑑》顯示,全球核電發電量雖超越 2006 年創下的 2,803 太瓦時舊紀錄,但 19 年間僅增長約 1.5%,增速遠低於外界對「核電復興」的預期。過去十年,中國核電發電量從 2015 年的 171 太瓦時增至 2025 年的 485 太瓦時,增幅近三倍,年均增長率達 11%。同期全球核電發電量淨增僅約 270 太瓦時,中國新增的 314 太瓦時產能不僅填補全球增長缺口,更抵消其他地區產量下滑的影響。撰寫報告的能源分析師 Robert Rapier 直言,這項紀錄「與其說是全球核電建設浪潮的結果,不如說是中國核電快速擴張的體現」,並預計若維持近年增速,中國約五年內便可超越美國,成為全球最大核電生產國。

美中核電版圖此消彼長

國際能源署(IEA)電力部門模型分析主管 Brent Wanner 指出,美國、加拿大及日本核電機組陸續達到設計壽命,若缺乏延役許可,這些國家的核電貢獻度可能大幅萎縮;反觀中國持續擴建,將把它推向全球第一。目前美國仍以 826 太瓦時穩居全球最大核電生產國,佔全球總量約 29%,比排名第二的中國高出近七成;中國以 485 太瓦時、佔 17.1% 排第二,法國以 390 太瓦時、佔 13.7% 排第三。研究機構 Gavekal Technologies 新能源分析主管 Damien Ma 表示,中國目前佔全球在建核電機組近半數,「就規模與活躍度而言,中國到 2035 年前都將擁有全球最具動能的核電產業」。世界核能協會總幹事 Sama Bilbao y Leon 則指出,亞洲成為核電增長引擎,除了中國自身的建設計劃,還包括對外輸出技術支援巴基斯坦等國興建新機組,形成技術與市場的雙重擴張。

發達國家核電陷停滯困境

亞太地區核電發電量過去十年翻倍至近 845 太瓦時,佔全球總量約三成。反觀歐洲核電發電量十年間下降近 22% 至 759 太瓦時;美國核電發電量十年來基本持平,2015 年為 839 太瓦時,略高於 2025 年水平。這種發達與新興經濟體此消彼長的態勢,解釋了國際能源署為何預測中國有望在 2030 年前超越美國與歐盟,成為全球裝機容量最大的核電國家。儘管發電量創新高,核能佔全球商業發電總量比重卻持續下滑,反映核電擴張未能撼動石油、天然氣與再生能源的主導地位,2025 年全球太陽能發電量更首度超越核能。

中國核電擴張時間軸

2019 年至 2024 年間,中國陸續批准興建 46 座新反應堆;2025 年 4 月,國務院再核准包括防城港三期、海陽三期在內的十座新機組,投資規模逾 2,000 億元人民幣。截至 2025 年底,中國在運核電機組共 58 台(不含台灣地區),裝機容量約 61 吉瓦,全年累計發電量 4,670 億千瓦時,按年上升 4.91%,佔全國累計發電量 4.82%。2026 年擴張步伐持續,7 月底國務院再批准四個核電項目共八台新機組,官方藍皮書預計在運核電機組總數將於 2026 年底達到 70 台,在建規模佔全球一半以上。香港目前約四分之一電力來自大亞灣核電,隨輸電系統強化工程於 2026 年 3 月完成,比例可逐步提升至約三成半,港府計劃在 2035 年前將內地輸港零碳電力比例增至六至七成,以穩定本地電費水平。

對企業及未來趨勢的啟示

中國主導的核電擴張,意味全球數據中心與人工智能運算所需的龐大電力需求,未來或更依賴中國技術與供應鏈,亦為香港加快引入內地零碳電力提供現實依據。美國核電產能連續十年停滯,中國則以年均近 11% 速度持續建設,這場「一國獨大」的核電格局會否演變為真正的全球復興,還是進一步加深能源地緣政治分化,值得產業與政策制定者持續關注。


資料來源:Forbes、香港01、國際能源署(IEA)、南華早報(SCMP)、中國國家核安全局


閱讀文章
低碳綠色業界消息

130 億美元估值嘅儲能神話:Base Core 點樣將住宅變成虛擬電廠?

住宅儲能系統與電力設備安裝在戶外牆面.

美國家用儲能公司 Base Power 於 8 月 3 日宣佈完成 10 億美元 Series D 融資,投後估值達 130 億美元,同步推出 39.2 kWh 的 Base Core 電池系統。這筆資金反映投資人不再將家用電池視為停電時的後備電源,而是可被電力公司調度、支援高峰供電的分散式電網資產。

Base Power 由 Zach Dell 與 Justin Lopas 於 2023 年在德州奧斯汀成立,前者擔任行政總裁,後者曾在 SpaceX 與 Anduril 從事製造與工程管理。公司在住宅安裝並持有電池資產,住戶獲得後備電力與零售電力服務;Base Power 則把大量分散電池整合成虛擬電廠,在低電價時充電、需求高峰時放電。本輪融資、Base Core 規格,以及家用儲能面對的政策與市場風險,將決定這一模式能否走出德州。

10 億美元融資押注分散式供電

Base Power 本輪 Series D 融資的官方數字為 10 億美元、投後估值 130 億美元,並非先前 2025 年 10 月、估值約 30 億美元的 10 億美元 Series C。兩輪融資同樣為 10 億美元,卻處於不同擴張階段;若將兩者混寫,容易高估單一融資案的資金規模或混淆公司估值變化。

資金將協助 Base Power 擴大電池製造與住宅部署。公司最新推出的 Base Core 由其奧斯汀 Base Factory 1 生產,單套總儲能量為 39.2 kWh;兩套系統可達 78.4 kWh。官方規格指出,一般德州家庭用電下的後備時間約 12 至 18 小時;若降低用電,最長可達 36 小時。兩套系統在節能情境下可提供最長 72 小時後備,但這並非每個家庭均能達到的固定表現,實際時間仍取決於冷氣、電器與充電等負載。

從住戶電池變成可調度容量

Base Power 的差異在於不只銷售硬件。公司以低於一般市場售價的方式部署電池,再要求住戶使用其零售電力服務,藉此形成長期且可管理的儲能網絡。現有方案顯示,住戶先支付安裝費與月費,並承諾購買 Base 供應的電力;公司則透過電價套利與輔助服務收入,抵銷電池成本並為用戶提供後備價值。

這套模式的關鍵在於調度權。Zach Dell 認為,集合住宅電池可同時提升供電可靠度、管理高峰負載並降低用戶成本;但對消費者而言,真正需要檢視的是合約是否清楚保障停電時的後備優先權、最低用電承諾、電價計算和提前解約條款。

德州電力合作社 CoServ 今年 3 月與 Base Power 宣佈 100 MW 住宅儲能合作,將在北德州服務區部署由住戶電池組成的可調度容量。CoServ 服務超過 33 萬個電錶,計劃利用該電池群在高需求時支援電網,住戶則保有全屋後備功能。這是 Base Power 目前規模最大的合作,也說明電力公司開始把分散式電池視為替代部分高峰電廠與輸電擴建的選項。

儲能需求上升但補貼紅利減弱

Base Power 擴張的背景是美國儲能市場快速成長。Wood Mackenzie 與美國清潔能源協會(ACP)統計,2026 年首季美國新增 3.3 GW/8.4 GWh 電池儲能,較過往第一季紀錄高出 54%;住宅儲能新增 1.3 GWh,年增 86%。加州、德州、夏威夷與亞利桑那州均出現較明顯的部署成長,太陽能搭配儲能的比例升至 45%。

Wood Mackenzie 的研究指出,住宅市場先前受即將到期的 Section 25D 稅務抵免所帶動,短期內可能出現安裝潮後的調整;不過,預測住宅儲能在調整後未來四年仍將維持約 12% 的年均成長。這意味 Base Power 不能僅靠補貼推動採用,而須證明後備服務、電價競爭力和電網調度收益能在沒有大幅補助時持續成立。

NERC 在長期可靠度評估中預期,ERCOT 的電池儲能容量至 2026 年夏季可達 18.9 GW,2029 年增至 25.2 GW。對 Base Power 而言,市場容量增加一方面證實儲能對高峰用電與可靠度的重要性,另一方面也代表它將面對大型電網級儲能、Tesla 等家用系統供應商,以及其他虛擬電廠業者的成本與調度競爭。

大額融資後的真正考題

Base Power 的 Series D 證明資本市場相信家用電池可成為新的能源基礎設施,但 10 億美元不等於商業模式已經成熟。Justin Lopas 的製造背景與 Zach Dell 的零售電力策略,將影響公司能否壓低安裝成本、如期擴充產能並維持服務質素;Wood Mackenzie 與 ACP 的市場數據則提醒,需求成長仍高度受政策和電價條件影響。

未來的核心問題是:當電網需要容量時,住戶是否願意讓企業調度自家電池,以換取更低電費和可靠後備?若答案肯定,Base Power 將不只是電池供應商,而可能成為以數千戶住宅組成的新型電力公司;若合約透明度、電價優勢或產品耐用度未能兌現,這項高估值的分散式電網實驗仍將面臨考驗。

資料來源:Base Power/Business Wire、Base Power產品規格、CoServ、Wood Mackenzie、NERC


閱讀文章
IT 基建人工智能低碳綠色

AI 數據中心耗電量十年擴逾 3 倍 特朗普倡科技巨頭支付更高電費

大型數據中心內部,整齊排列的伺服器機櫃與冷卻管道.

美國人工智能熱潮推動科技巨頭大舉興建數據中心,龐大電力消耗引發民眾反對及抗議浪潮。總統特朗普近日發起非約束性倡議,要求數據中心營運商為運行人工智能模型所耗電力支付更高費用,期望平衡產業發展並保護普通家庭免受電費飆升影響。

白宮擴展納稅人保護承諾 近兩百家企業響應

白宮官員透露,總統特朗普將與能源部長 Chris Wright、環境保護局局長 Lee Zeldin 及多位州長共同出席倡議活動。這項非約束性倡議擴展了特朗普今年 3 月公布的納稅人保護承諾,確保建設和使用數據中心的企業支付超出正常費率的用電費用,避免電力成本轉嫁普通家庭,預計倡議覆蓋全美約八成家庭與企業用電量。

目前已有近 200 家企業與機構響應白宮倡議,包括能源公司 NextEra Energy 和 Duke Energy,以及數據中心服務商 Equinix 和 Digital Realty。美國多家主要電力企業與數據中心營運商均同意承擔更高供電成本,期望平息民眾對生活成本上升的不滿情緒。

BloombergNEF:十年內數據中心用電比例擴逾三倍

雖然各方同意提高電力收費,但在人工智能熱潮推動全美大興土木的背景下,保護普通電力用戶絕非易事。財經研究機構 BloombergNEF 數據顯示,數據中心目前佔全美總用電量約 5.9%,預計到 2030 年升至約 12%,到 2035 年進一步攀升至 20%,意味短短十年內用電比例擴大逾三倍。

科技巨頭對算力基礎設施需求急增,正是耗電量飆升的主因。市場調查揭露 Amazon、Meta 及 Microsoft 等大廠,已為人工智能基礎設施累積約 1.65 萬億美元(約港幣 12.87 萬億元)投資承諾。為平息公眾與社區反對聲音,OpenAI 近日公布佐治亞州山茶花項目規劃,計劃建立投資至少 200 億美元(約港幣 1,560 億元)、電力需求達 3.2 吉瓦的數據中心園區,同時向周邊社區提供免費 Codex 使用權及惠民補償方案。

區域電網負荷過重 PJM 電價創歷史新高

美國電力系統整合多個區域電網運作,面對數據中心高度集中的用電需求,系統壓力正呈指數級上升。為 6,700 萬民眾提供供電服務的美國最大區域電網 PJM Interconnection 首當其衝,在最新年度電力拍賣中,因嚴重供需失衡將產能電價推至歷史新高。業界預計 PJM Interconnection 未來可能需要將高達 34% 電力供應給數據中心,美國監管機構聯邦能源管理委員會(FERC)即將召開緊急會議討論相關供需危機。

智庫警告:普通家庭與數據中心共用電網模式已失效

專注能源政策研究的智庫 Cato Institute 研究主任 Travis Fisher 指出,現行電力系統迫使普通家庭與超大規模數據中心共用同一張電網,這種一刀切模式已無法滿足雙方需求。大型企業往往需要等待十年或以上才能獲得供電服務,普通納稅人則擔心電網為應對新增工業負荷而大規模擴建,最終大幅推高家庭日常生活電費。

資料來源: cnBeta


閱讀文章
企業趨勢低碳綠色業界消息

歐盟太陽能發電首破 25% 電網追不上 負電價衝擊發電商收益

太陽能板與風力發電機組合在晴朗天空下.

歐盟太陽能發電量在 2026 年 6 月首次突破月度發電量四分之一大關,達到 52 太瓦時(TWh),佔全歐盟電力供應 25%,但電網基礎設施與儲能建設擴充速度明顯落後,棄電與負電價問題日益嚴重。這波太陽能熱潮的背後,電力系統的結構性瓶頸正在承受衝擊——儲能不足、跨境輸電能力有限,以及部分成員國政策方向搖擺不定。

六月發電量創紀錄背後的隱憂

能源智庫 Ember 報告顯示,2026 年 6 月是歐盟史上首個太陽能佔月度總發電量達四分之一的月份,德國、西班牙與法國等主要市場在晴天時段,正午發電量超過一半來自太陽能。這波成長主要得益於太陽能模組價格較 2020 年下降約 60%,加上各國政府持續以躉購電價與稅務優惠推動裝機。

然而路透社分析指出,快速擴張與電網彈性不足形成強烈對比。2026 年上半年,多個歐盟國家因電網調度限制而被迫棄用的太陽能電量,較去年同期增加超過一倍,尤其集中在 5、6 月陽光充足的月份。

儲能建設速度遠遠落後發電量成長

歐洲太陽能協會(SolarPower Europe)數據顯示,儘管電池成本持續下降,歐洲儲能裝機成長速度仍明顯落後太陽能。2025 年新增儲能容量約僅 10 吉瓦(GW),而太陽能同期新增裝機卻接近 60 吉瓦。

蘇黎世可再生能源顧問公司 Pexapark 行政總裁 Michael Waldner 直言:「市場正在迫切呼喚儲能容量。」歐盟儲能裝機規模目前約 55 吉瓦,但要達成 2030 年目標,仍需擴充至約 200 吉瓦,缺口相當可觀。歐盟今年 6 月雖已簽署首份三方能源儲能協議,承諾 2028 年前新增 30 至 35 吉瓦儲能容量,但相關人士坦言,這僅是短期、非強制性的過渡方案。

負電價與棄電問題正衝擊發電商收益

太陽能發電的間歇性特性,加上正午用電需求相對較低,經常導致現貨市場電價跌破零。歐洲能源智庫分析指出,2026 年第二季,德國、西班牙與荷蘭的負電價時段較去年同期增加超過 30%,嚴重侵蝕缺乏儲能設施或長期購電協議的發電商收益。

西班牙的情况尤其受到關注。當地政府正計劃對超額發電徵收暴利稅,進一步增加專案投資風險,外界質疑西班牙太陽能熱潮是否已「由盛轉衰」。與此同時,德國聯邦網路局數據顯示,2026 年計劃中的電網升級項目僅完成約 40%,凸顯基礎設施投資嚴重滯後發電量成長。

太陽能取代化石燃料的歷史轉折

回顧過去 5 年發展軌跡,歐盟能源轉型步伐清晰。2025 年,風能與太陽能首度超越化石燃料,成為歐盟最大電力來源,佔全年發電量 30%,略高於化石燃料的 29%,成為歐盟能源結構的重要分水嶺。太陽能發電量在 2025 年達到 369 太瓦時,連續第 4 年成長超過 20%,是推動這波轉型的主要動力。

不過 SolarPower Europe 同時指出,2025 年歐盟新增太陽能裝機為 65.1 吉瓦,較 2024 年小幅萎縮 0.7%,是 2016 年以來首次出現年度衰退,主因是住宅型太陽能市場在補貼退場後迅速降溫。歐盟執委會早前警告,若不加快電網升級,2030 年可再生能源目標恐難達成,估算每年需投入 584 億歐元於電網強化工程。

電網瓶頸將左右企業投資決策走向

隨着歐盟太陽能發電量持續刷新紀錄,企業與投資人未來勢必更謹慎評估儲能配置與購電協議的必要性,否則專案經濟效益可能因負電價頻率上升而受侵蝕。歐盟能否在 2030 年前補齊儲能與電網投資缺口,將直接決定太陽能是否能從「發電量冠軍」真正轉化為穩定可靠的能源支柱,這也是接下來各方持續關注的焦點。

資料來源:
Reuters
The Energy Brief
SolarPower Europe
Euronews
Ember / Renewables Now

閱讀文章