香港金融科技週剛落幕,展場內人頭攢動,言必稱「AI」與「Web3」。然而這幾天看著各大展台熱鬧非凡,筆者心中始終縈繞著一個詰問:香港的金融機構與本地商戶,到底是在準備彎腰移山,還是繼續穿著筆挺的西裝,在冷氣房裡把科技當作公關口號?
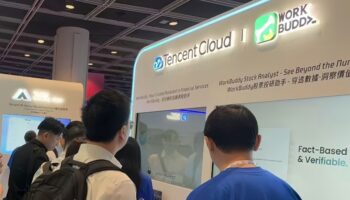
今年金融科技週最值得深思的動態之一,莫過於騰訊雲與 TenPay Global(騰訊跨境支付平台)帶來覆蓋「智能投研」至「跨境支付收單」的一整套武器庫。除了新增投研金融能力的 WorkBuddy 國際版、騰訊雲 eKYC 身份核身方案及風控解決方案,騰訊更全面展示了 TenPay Global 的全球支付網絡與全球收單(Global Acquiring)服務。騰訊雲副總裁胡利明明確表態,統一的標準和協議是智能體金融規模化應用的重要基礎,期待把 WorkBuddy 的金融實踐帶入標準討論,為香港智能體金融(Agentic Finance)的規則建設貢獻力量。
但今年真正讓筆者這個在支付行業做了 30 多年的人坐直身子的,不是展台上哪個產品有多炫,而是金管局 11 月 2 日宣布推出的 SAGE 項目(Securing Agentic Finance with Governance and Enablement),以及同時成立的代理式金融專家小組——22 名成員,來自 11 間金融機構、7 家科技服務商、3 間專業服務機構及 1 位學者。名單本身就是一份宣言:Adyen、螞蟻國際、中國銀行(香港)、Mastercard、渣打銀行(香港)、匯豐、銀聯國際、Visa 香港、WeChat Pay HK,連同 AWS、Google Cloud、Circle Hong Kong、Animoca Brands、京東科技、SHOPLINE 與騰訊雲。
而筆者想在此坦白一件事:我目前擔任 Payment Cards Group(PCG) 的顧問。PCG 是集團母公司,以 A3A PayTech 品牌開展實際業務——也就是在金管局名單上、代表集團參與專家小組及各項推行工作的營運實體。這家以香港為總部的支付及金融科技基建公司,正是這 22 名成員之一。能以顧問身份在門內看著這場討論發生,是我的榮幸;但正因為站在門內,我更清楚看到門外的問題——香港今次拿到的,不只是一張觀察席的門票,而是一次定義規則的機會。問題是,我們準備好了嗎?
這絕非普通的品牌推介,而是一記敲向香港業界的響鐘:由底層的「跨境收單結算」,到中層的「風控合規」,再到頂層的「AI 智能體投研」,巨頭已經把工業級推土機開到家門口。如果本地業界還只懂拿小湯匙舀水,這座名為「傳統思維」的愚公之山,何時才能移得開?
支付是血液、AI 是大腦:TenPay Global 補齊出海拼圖
筆者在銀行界與跨國支付領域打滾 30 多年,看著香港金融系統由電報傳真、SWIFT 一路演進到今日的實時結算。過去很多機構誤以為「支付」只是後台記帳通道,其實支付才是商業生態的血液,更是數據與信任的起點。
這次騰訊展示的 TenPay Global 及其全球收單服務,戰略意義極為深遠。
打通跨境新興市場「支付與清結算最後一哩路」
香港目前積極吸引中東、東南亞及「一帶一路」沿線企業與家族辦公室來港。然而以往本地商戶面對跨國遊客或跨境電商業務時,常受制於昂貴的換匯成本、冗長的結算週期及高拒付率。
TenPay Global 依靠「跨境 QR Code 統一網關」,已接入超過 60 個境外錢包、覆蓋 16 個國家及地區,讓海外用戶用熟悉的錢包,直接在內地數千萬微信支付商戶完成付款;其跨境匯款平台則已與全球 60 多家銀行及匯款機構合作,支援由 150 多個國家和地區匯款到內地。本屆金融科技週上,TenPay Global 更分別與 Mastercard、銀聯國際簽署合作備忘錄,近期亦與 Visa 達成合作。這提供的正是多幣種、高合規、低延遲的全球化清算架構,讓香港本地企業能以低摩擦成本直接「一鍵收全球」。
TenPay Global 結合 eKYC 與風控,建立反欺詐鐵三角
支付出海最怕洗錢與欺詐。TenPay Global 的清算架構,結合騰訊雲的 eKYC 身份核身方案(在 Deepfake 攻擊測試中攔截率高達 99%)及風控解決方案,把事前審查、事中實時風控截斷、事後追蹤整合在同一條管線上。這正好體現「合規科技即生產力」的核心邏輯,大幅降低金融機構與商戶在跨國開展業務時的隱形合規成本。
跨境支付拼圖中,香港不能只做「被連接」一端
寫到這裡,作為 PCG 顧問,我必須補一句香港業界不太願意聽的話。上述所有能力,由統一網關、錢包互聯到收單通道,本質上都是把香港商戶接進別人的網絡。接進去當然比不接好,但接入之後,商戶的數據、會員、定價權與客戶關係,究竟留在誰手上?如果本地收單機構與支付基建商最終只淪為巨頭的「落地代理」,香港就會由金融中心變成一個體量很大、議價能力很低的結算終端。
這正是 A3A PayTech 這類本地基建商存在的意義,也是我一直主張的方向:把受理、交易處理、清結算、發卡以至穩定幣結算的底層能力,盡量留在本地、留在合規半徑之內,讓香港企業在「接全球」的同時,仍能自主掌握資金流與數據主權。這不是保護主義,而是任何一個真正成熟的金融中心都應該具備的雙向連接能力。
Agentic AI 實際應用:別再把智能體當成高級搜尋引擎
如果說 TenPay Global 打通了交易動脈,那麼 WorkBuddy 國際版則是替金融決策裝上了「外掛大腦」。
筆者過去反覆強調,金融科技絕不能停留於「PPT 創新」。很多機構以為買了雲端服務、叫大型語言模型寫幾封宣傳推廣電郵,就叫數碼轉型。
WorkBuddy 是一款面向日常辦公的 AI 原生智能體,國際版於今年 5 月底推出;本屆金融科技週更針對金融研究與諮詢人員、財經內容創作者及個人投資者,新增公司研究、基於用戶資料的持倉分析、規則篩選等能力。用戶一句話提出需求,WorkBuddy 即可協助查找跨季度財報、計算指標變化、生成保留原始來源的研究報告初稿,並支援圍繞具體數字與計算口徑繼續追問。
這正是「智能體金融」(Agentic Finance)的真義:AI 不再只是被動回答問題的對話機械人,而是能自主拆解目標、呼叫工具、完成複雜任務的「人機協同夥伴」。值得稱道的是,WorkBuddy 強調人機分工——助手負責取數、計算與整理,專業人士核對關鍵依據、形成研究判斷並作出投資決策。
長久以來,本地中小型金融機構與財富管理公司常埋怨資源不足,難以維持數百人的投研團隊,結果在跨市場競爭中被邊緣化。現在 Agentic AI 把原本屬於頂級投行的核心生產力「平民化」。問題從來不是科技有沒有跟上,而是本地管理層敢不敢打破傳統科層體制,放手推行人機協同。若還是抱持「等別人先做做看」的觀望心態,就是最致命的制度性惰性。
香港勝負手:從「科技消費者」躍升「標準定義者」
SAGE 值得香港高度重視,原因不在於它是一個新項目,而在於它問對了問題。
金管局把範圍劃得很清楚:市場發展與應用場景(AI 智能體購物與日常支付、企業採購與財資管理、機器對機器 M2M 按用量付費)、代理身份(包括「認識你的代理」KYA 與授權核實機制)、互通性標準,以及法律監管框架(治理安排、責任界定、消費者保護)。這 4 件事,正是代理式金融能否規模化的全部障礙。
請注意「機器對機器按用量付費」與「認識你的代理」這兩個提法——它們意味著監管者已經看得比很多業界人士更遠:未來在網上使用金融服務的「客戶」,可能不是人,而是一個持有授權、需要被識別身份、需要被界定責任的智能體。當交易發起方由人變成代理,整個支付行業的風險模型、責任鏈條與爭議處理機制都要重寫。
而專家小組的組成同樣值得玩味。22 名成員之中,金融機構佔 11 席,科技服務商 7 席,其餘為專業服務與學術界。這是一個相當典型的「多方共寫」結構:沒有單一巨頭可以主導,也沒有監管者單方面拍板。在這個結構裡,香港本地機構的席位並非裝飾,而是能否把本地實務經驗寫進條文的關鍵。
筆者以 PCG 顧問身份參與其中的體會是:如果本地業界代表在會上只會說「我們支持」,而不帶著真實的交易數據、失敗案例與實際難處進場,那麼標準最終仍會由技術能力最強的一方執筆。
香港要鞏固國際金融中心地位,單靠「買技術」、「做消費者」遠遠不夠。全球不缺一個會採購系統的香港,缺的是一個能在「內地法規、國際金融標準、數據私隱與新科技」之間搭建橋樑的超級增值人。
香港金管局與證監會若能借助 TenPay Global 的成熟跨國清算經驗、騰訊雲的風控實踐、WorkBuddy 的 Agentic AI 互動模型,加上 A3A PayTech 這類本地支付基建商在受理、清結算與發卡端的實戰經驗,在 SAGE 框架與監管沙盒中提煉出一套「跨境智能體金融與智慧收單」的行業標準與監管準則,香港就能直接躍升為亞洲以至全球數碼金融的「規則制定者」。
我支持金管局把香港定位為代理式支付生態的構建者,而不是旁觀者。這個定位是對的,而且來得及時——但定位要變成話語權,靠的不是新聞稿,而是誰能交出可被驗證的用例。沙盒裡跑出來的第一批真實交易,比 100 場研討會更能決定標準的走向。
本地企業移山指南:把握機遇的「四件實事」
面對大廠帶來的基礎設施,本地企業不要只當看客,更不要妄想自己花數億元去重造輪子。聰明的做法是「借力打力」。
中小券商與家辦:導入智能體,釋放人力至高信任價值
不要再讓高薪聘請的分析員把 8 成時間花在手動抄寫數據與整理報表上。引進成熟的投研智能體,把繁複的數據初篩交給演算法,將專業人力集中於跨市場策略判斷與高淨值客戶的深度溝通。
本地商戶接軌 TenPay Global 全球收單,搶佔出海紅利
面對來港旅客消費模式轉變及東南亞電商熱潮,本地零售、跨境電商與文旅商戶應果斷升級收單系統,整合 TenPay Global 全球收單通道,消除幣種兌換與支付手續摩擦,把單純的「門店收銀」轉化為「跨境會員營銷與數據沉澱」的起點。
本地科技初創與 ISV:專注「最後一哩路」垂直場景
不要試圖與巨頭比拼底層大模型和全球伺服器算力。巨頭提供的是底座 API、收單通道與風控中台,本地初創應把握的是香港特定的合規條例(如證監會最新指引與虛擬資產監管規範),在 WorkBuddy 與 TenPay Global API 的基礎上,開發精準解決本土難處的垂直外掛與實用方案。
本地金融機構與支付基建商:帶著數據進會議室
這一條是筆者今年最想講的。SAGE 給了本地業界一個罕有的位置:不是單純被監管,而是與監管者共同起草。但席位不等於影響力。要讓香港的實務經驗真正寫進互通性標準與 KYA 框架,本地機構必須做到 3 件事:把代理式支付的內部試點跑起來、把授權邊界與責任鏈條講清楚、把真實的失敗案例帶上談判桌。標準之爭,本質上是實踐之爭;沒有用例的一方,只能接受別人的用例。
一句提醒:代理式支付核心不是「讓 AI 花錢」
最後,容我引述 A3A PayTech 在加入專家小組時提出的觀點,因為它與我多年做支付的直覺完全一致:代理式金融的長期潛力,不在於讓 AI 自由花錢,而在於建立可信的基建——由企業和個人訂立規則、權限與限額,AI 只在授權範圍內執行已獲批准的金錢動作,過程中維持適當的身份驗證、授權、風險控制與人的問責。
這句話聽起來保守,但它是整個生態能否成立的地基。香港過去在支付領域吃過的虧,很多都來自「先衝量、後補規矩」。代理式支付不是又一次流量遊戲,它觸及的是誰有權動誰的錢——這是最不能試錯的一環。監管者謹慎,是對的;業界若把「合規」當成負擔而不是產品能力,就注定只能在生態裡做最薄的一層。
搬開思維頑石,方見獅子山長茂
愚公之所以能移山,在於他不信邪、不偷懶、不拖延,認準方向就動手。
騰訊等科技領軍企業帶著先進的支付清結算底座、跨境風控與金融代理基建走入香港,把轉型的梯子架到了我們面前。而 SAGE 項目則把另一樣更難得的東西交到香港手上:一支筆。梯子可以買,筆卻要靠自己的實踐去換。
是抓住梯子往上爬,還是繼續站在坑底埋怨傳統業務難做?是拿起那支筆寫下自己的規則,還是等別人寫好了通知我們遵守?這取決於香港金融界每一位決策者的氣魄與決心。
少一點空談研討會,多一點業務流重構;少一點對新工具的戒懼,多一點對國際標準的抱負。但憑愚公志,這座科技與制度的轉型之山,我們定能移得開。
筆者為 Payment Cards Group(PCG)顧問。PCG 為集團母公司,以 A3A PayTech 品牌營運並代表集團參與金管局 SAGE 項目代理式金融專家小組。本文僅代表個人觀點,不代表公司立場。
作者:Emil Chan 陳家豪
Unwire Pro 特約編輯
 以「還俗IT人」自居。香港金融科技革命「吹哨人」。主要工作除了擔任金融科技初創企業顧問外,也在香港多家知名商學院擔任特約教授及客席講師,積極透過教育推動本地及大灣區金融科技及智慧城市發展。 放下幾十年編寫電腦程式的鍵盤後近年重新以此寫作。以「但憑愚公志,復我獅山茂」為工作目標。